MADDE 1 – (1) Bu Tebliğin
amacı; bu Tebliğin 1 no’lu ekinde yer alan “TFRS 9 Finansal Araçlar”
(TFRS 9) Standardının yürürlüğe konulmasıdır.
Kapsam
MADDE
2 –
(1) Bu Tebliğin kapsamı Ek/1’de yer alan TFRS 9 metninde belirlenmiştir.
Dayanak
MADDE 3 –
(Başlığı ile birlikte değişik:RG-18/9/2014-29123)(3)
(1) Bu Tebliğ, 26/9/2011
tarihli ve 660 sayılı Kamu Gözetimi, Muhasebe ve Denetim Standartları
Kurumunun Teşkilat ve Görevleri Hakkında Kanun Hükmünde Kararnamenin 9 uncu
maddesine dayanılarak hazırlanmıştır.
Tanımlar
MADDE 4 – (1) Bu
Tebliğde geçen;
(a) (Değişik:RG-18/9/2014-29123)(3)Başkan: Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu
Başkanını,
(b) TMS:
Türkiye Muhasebe Standartlarını,
(c) TFRS:
Türkiye Finansal Raporlama Standartlarını,
(d)Yorum:
Türkiye Finansal Raporlama Standartları ile ilgili olarak uygulamaya yön
vermek veya standartlara açıklık kazandırmak üzere Kurul onayı ile
kamuoyuna duyurulan metni,
ifade eder.
Uygulamaya ilişkin hükümler
MADDE 5 — (1) Bu Tebliğin 1 no’lu ekinde yer alan TFRS 9
Standardını, finansal tablolarında uygulayan işletmeler, söz konusu
finansal tablolarında
aşağıda yer alan düzenlemeleri de uygularlar:
(a) “TFRS 1 Türkiye Finansal Raporlama Standartlarının
İlk Uygulaması” Standardının 29, 29A, 39B, 39G, B1-B5, B8, B9, D1(j), D14,
D15, D19, D19A-D19D, D20, E1, E2 Paragraflarını bu Tebliğin 2 no’lu ekinde
yer alan şekliyle,
(b) “TFRS 3 İşletme Birleşmeleri” Standardının 16, 42,
53, 56, 58(b), 64A, 64D Paragraflarını, bu Tebliğin 3 no’lu ekinde
yer alan şekliyle,
(c) “TFRS 4 Sigorta Sözleşmeleri” Standardının
3, 4(d), 7, 8, 12, 34(d), 35(a), 35(b), 41C, 41D, 45, B18(g), B19(e),
B19(f), B20 Paragrafları ile A Ekinde yer alan ‘birikim unsuru’
terimi bu Tebliğin 4 no’lu ekinde yer alan şekliyle,
(d) “TFRS 5 Satış Amaçlı elde Tutulan Varlıklar ve
Durdurulan Faaliyetler” Standardının 5(c), 44F Paragrafları bu Tebliğin 5
no’lu ekinde yer alan şekliyle,
(e) “TFRS 7 Finansal Araçlar: Açıklamalar” Standardının
2, 3(a), 3(d), 4, 5, 8-10, 10A, 11, 11A, 11B, 12, 12A-12D, 14, 20, 20A, 28,
29(b), 30, 44H-44J, 44N, B1, B4, B5(a), B5(aa), B5(b), B5(c), B10(a), B22,
B27 Paragrafları ile A Ekinin son fıkrası bu Tebliğin 6 no’lu ekinde yer
alan şekliyle,
(f) “TMS 1 Finansal Araçların Sunuluşu” Standardının 7nci
Paragrafında yer alan diğer kapsamlı gelir (özkaynaklara yansıtılan kar
veya zararlar) tanımı ve tanımdan sonra gelen (d), (e), (f) bendleri ile
68, 71, 82, 82(a), 82(aa), 82(b), 82(c), 82(ca), 93, 95, 123, 123(a), 139E,
139G Paragrafları bu Tebliğin 7 no’lu ekinde yer alan şekliyle,
(g) “TMS 2 Stoklar” Standardının 2(b), 40A, 40B
Paragrafları bu Tebliğin 8 no’lu ekinde yer alan şekliyle,
(h) “TMS 8 Muhasebe Politikaları, Muhasebe Tahminlerinde
Değişiklikler ve Hatalar” Standardının 53, 54A, 54B Paragrafları bu
Tebliğin 9 no’lu ekinde yer alan şekliyle,
(i) “TMS 12 Gelir Vergileri” Standardının
20, 96, 97 Paragrafları bu Tebliğin 10 no’lu ekinde yer alan
şekliyle,
(j) “TMS 18 Hasılat” Standardının 6(d), 11, 39, 40 Paragrafları
bu Tebliğin 11 no’lu ekinde yer alan şekliyle,
(k) “TMS 20 Devlet Teşviklerinin Muhasebeleştirilmesi ve
Devlet Yardımlarının Açıklanması” Standardının 10A, 44 Paragrafları bu
Tebliğin 12 no’lu ekinde yer alan şekliyle,
(l) “TMS 21 Kur Değşiminin Etkileri” Standardının 3(a),
4, 52(a), 60C, 60E Paragrafları bu Tebliğin 13 no’lu ekinde yer alan
şekliyle,
(m) “TMS 27 Konsolide Finansal Tablolar” Standardının 35,
37, 38, 40, 45D, 45E Paragrafları bu Tebliğin 14 no’lu ekinde yer alan
şekliyle,
(n) “TMS 28 İştiraklerdeki Yatırımlar” Standardının 1,
18-19A, 41D, 41F Paragrafları bu Tebliğin 15 no’lu ekinde yer alan
şekliyle,
(o) “TMS 31 İş Ortaklıklarındaki Paylar” Standardının 1,
45-45B, 51, 58C, 58E Paragrafları bu Tebliğin 16 no’lu ekinde yer alan
şekliyle,
(p) “TMS 32 Finansal Araçlar: Sunum” Standardının
3, 4, 12, 23, 31, 42, 96C, 97F, 97H, UR2, UR30 Paragrafları
bu Tebliğin 17 no’lu ekinde yer alan şekliyle,
(r) “TMS 36 Varlıklarda Değer Düşüklüğü” Standardının
2(e), 5, 140F, 140G Paragrafları
bu Tebliğin 18 no’lu ekinde yer alan şekliyle,
(s) “TMS 37 Karşılıklar, Koşullu Borçlar ve Koşullu
Varlıklar” Standardının 2, 97 Paragrafları
bu Tebliğin 19 no’lu ekinde yer alan şekliyle,
(t) “TMS 39 Finansal Araçlar: Muhasebeleştirme ve Ölçme”
Standardının 1, 2(b), 2(e), 2(h), 2(i), 4(a), 4(c), 8, 9, 10-58, 61,
63, 66-70, 79, 88(d), 89(b), 90, 96(c), 103B, 103C, 103H-103M, 103O,
104-107A, 108C, UR3-UR4, UR4B-UR4K, UR8-UR12A, UR14-UR15, UR27- UR84, UR95,
UR96, UR114(a), UR118(b) Paragrafları ve UR133 Paragrafından önce gelen
başlık bu Tebliğin 20 no’lu ekinde yer alan şekliyle,
(u) “TFRS Yorum 2 Üylelerin Kooperatif İşletmelerdeki
Hisseleri ve Benzeri Finansal Araçlar” Yorumunun İlgili Düzenlemeler bölümü
ile 15, A8, A10 Paragrafları bu Tebliğin 21 no’lu ekinde yer alan
şekliyle,
(v) “TFRS Yorum 5 Hizmetten Çekme, Restorasyon ve Çevre
Rehabilitasyon Fonlarından Kaynaklanan Paylar Üzerindeki Haklar” Yorumunun
İlgili Düzenlemeler bölümü ile 5, 14A Paragrafları bu Tebliğin 22 no’lu
ekinde yer alan şekliyle,
(y) “TFRS Yorum 10 Ara Dönem Finansal Raporlama ve Değer
Düşüklüğü” Yorumunun İlgili Düzenlemeler bölümü ile 1, 2, 5, 6, 7, 8, 11,
12 Paragrafları bu Tebliğin 23 no’lu ekinde yer alan şekliyle,
(z) “TFRS Yorum 12 İmtiyazlı Hizmet Anlaşmaları”
Yorumunun İlgili Düzenlemeler bölümü ile 23-25, 28A, 28B Paragrafları bu
Tebliğin 24 no’lu ekinde yer alan şekliyle,
(aa) “TFRS Yorum 19 Finansal Borçların Özkaynağa Dayalı
Finansal Araçlarla Ödenmesi” Yorumunun İlgili Düzenlemeler bölümü ile 4(a),
5, 7, 9, 10, 14 Paragrafları bu Tebliğin 25 no’lu ekinde yer alan
şekliyle,
(ab) “TMS Yorum 27 Yasal Açıdan Kiralama Görünümündeki
İşlemlerin Özünün Değerlendirilmesi” Yorumunun İlgili Düzenlemeler bölümü
ile 7 nci Paragrafı bu Tebliğin 26 no’lu ekinde yer alan şekliyle,
Yürürlükten kaldırılan mevzuat
MADDE
6 — (1)
Bu Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardının
uygulanmasıyla, 27/04/2010 tarih ve 27664 sayılı Resmi Gazetede yayımlanan
TFRS 9 Finansal Araçlara İlişkin Türkiye Finansal Raporlama Standardı (TFRS
9) Hakkında Tebliğ ve Tebliğ eki TFRS 9 Finasal Araçlar Standardı, Türkiye
Finansal Raporlama Standartlarının İlk Uygulamasına İlişkin Türkiye
Finansal Raporlama Standardı (TFRS 1) Hakkında Tebliğde Değişiklik
Yapılmasına İlişkin Tebliğ, İşletme Birleşmelerine İlişkin Türkiye Finansal
Raporlama Standardı (TFRS 3) Hakkında Tebliğde Değişiklik Yapılmasına
İlişkin Tebliğ, Sigorta Sözleşmelerine İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 4) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ,
Satış Amaçlı Elde Tutulan Duran Varlıklar Ve Durdurulan Faaliyetlere İlişkin
Türkiye Finansal Raporlama Standardı (TFRS 5) Hakkında Tebliğde Değişiklik
Yapılmasına İlişkin Tebliğ, Finansal Araçlar: Açıklamalara İlişkin Türkiye
Finansal Raporlama Standardı (TFRS 7) Hakkında Tebliğde Değişiklik
Yapılmasına İlişkin Tebliğ, Finansal Tabloların Sunuluşuna İlişkin Türkiye
Muhasebe Standardı (TMS 1) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin
Tebliğ, Stoklara İlişkin Türkiye Muhasebe Standardı (TMS 2) Hakkında
Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ, Muhasebe Politikaları,
Muhasebe Tahminlerinde Değişiklikler Ve Hatalara İlişkin Türkiye Muhasebe
Standardı (TMS 8) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ,
Gelir Vergilerine İlişkin Türkiye Muhasebe Standardı (TMS 12) Hakkında
Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ, Hasılata İlişkin Türkiye
Muhasebe Standardı (TMS 18) Hakkında Tebliğde Değişiklik Yapılmasına
İlişkin Tebliğ, Kur Değişiminin Etkilerine İlişkin Türkiye Muhasebe
Standardı (TMS 21) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ,
Konsolide ve Bireysel Finansal Tablolara İlişkin Türkiye Muhasebe Standardı
(TMS 27) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ,
İştiraklerdeki Yatırımlara İlişkin Türkiye Muhasebe Standardı (TMS 28)
Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ, İş
Ortaklıklarındaki Paylara İlişkin Türkiye Muhasebe Standardı (TMS 31)
Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ, Finansal Araçlar:
Sunuma İlişkin Türkiye Muhasebe Standardı (TMS 32) Hakkında Tebliğde
Değişiklik Yapılmasına İlişkin Tebliğ, Varlıklarda Değer Düşüklüğüne
İlişkin Türkiye Muhasebe Standardı (TMS 36) Hakkında Tebliğde Değişiklik
Yapılmasına İlişkin Tebliğ, Finansal Araçlar: Muhasebeleştirme ve Ölçmeye
İlişkin Türkiye Muhasebe Standardı (TMS 39) Hakkında Tebliğde Değişiklik
Yapılmasına İlişkin Tebliğ, Türkiye Finansal Raporlama Standartları
Yorumları Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ,
İmtiyazlı Hizmet Anlaşmalarına İlişkin Türkiye Finansal Raporlama Standardı
Yorumu (TFRS Yorum 12) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin
Tebliğ ile 15/6/2007 tarih ve 26553 sayılı Resmî Gazete’de yayımlanan
Türkiye Finansal Raporlama Standartları Yorumları Hakkında Tebliğ’in 8
no’lu ekinde yer alan TFRS Yorum 9 – Saklı Türev Ürünlerinin Yeniden
Değerlendirilmesi yürürlükten kalkar.
Geçiş süreci
GEÇİCİ MADDE 1 — (Değişik:RG-7/4/2015-29319)
(1) İsteyen işletmeler bu hükümler
çerçevesinde, ilk uygulama tarihi 1/2/2015 tarihinden önce olmak şartıyla,
bu Tebliğin 1 nolu ekinde yer alan TFRS 9 Standardını 1/1/2018 tarihi
öncesi hesap dönemlerine ilişkin finansal tablolarında uygulayabilir.
(2)
27/4/2010 tarihli ve 27564 sayılı Resmî Gazete’de yayımlanan Finansal
Araçlara İlişkin Türkiye Finansal Raporlama Standardı (TFRS 9) Hakkında
Tebliğ (Sıra No: 172)’in ekinde yer alan TFRS 9 Finansal Araçlar
Standardını 1/1/2018 tarihi öncesi hesap dönemlerine ilişkin finansal
tablolarında uygulamamış olan işletmelerin bu Tebliğin 1 nolu ekindeki TFRS
9 Standardının erken uygulanmasını tercih etmeleri durumunda bu TFRS’deki hükümlerin
tamamını aynı zamanda uygular.
(3)
Bu TFRS’nin 1/1/2018 öncesi hesap dönemlerinde uygulanması halinde, bu
durum dipnotlarda açıklanır.
(4)
İsteyen işletmeler 1/1/2018 tarihi öncesi hesap dönemlerine ilişkin finansal
tablolarında, ilk uygulama tarihi 1/2/2015 tarihinden önce olmak şartıyla,
27/4/2010 tarihli ve 27564 sayılı Resmî Gazete’de yayımlanan Finansal
Araçlara İlişkin Türkiye Finansal Raporlama Standardı (TFRS 9) Hakkında
Tebliğ (Sıra No: 172)’in ekinde yer alan TFRS 9 Finansal Araçlar
Standardını uygulamayı seçebilirler.
Geçiş süreci
GEÇİCİ MADDE 2
– (Değişik:RG-18/9/2014-29123)(3)
(1) İşletmeler,
bu maddenin yürürlüğe girdiği tarihte “Türkiye Finansal Raporlama Standardı
9 (TFRS 9) Finansal Araçlar” Standardının ilgili hükümlerinde yapılan
değişiklikleri, 1/7/2014 tarihinden önce başlayan hesap dönemlerine ilişkin
finansal tablolarında uygulayabilir. Bu durumda, anılan husus dipnotlarda
açıklanır.
Yürürlük
MADDE 7 —(Değişik:RG-7/4/2015-29319)
(1) Bu Tebliğ ve bu Tebliğin 1 nolu ekinde yer alan
“TFRS 9 Finansal Araçlar” Standardı, 31/12/2017 tarihinden sonra başlayan
hesap dönemlerinde uygulanmak üzere yayımlandığı tarihte yürürlüğe girer.
Yürütme
MADDE 8
—(Değişik:RG-18/9/2014-29123)(3)
(1) Bu
Tebliğ hükümlerini Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu
Başkanı yürütür.
EK I
Türkiye Finansal Raporlama Standardı 9
(TFRS 9)
Finansal Araçlar
Bölüm 1 Amaç
1.1
Bu TFRS’nin amacı, finansal
tablo kullanıcılarına işletmenin gelecekteki nakit akışlarının tutarını,
zamanını ve belirsizliğini değerlendirmelerinde, ihtiyaca uygun ve faydalı
bilgiyi sunacak şekilde finansal varlıklara ve finansal borçlara ilişkin
finansal raporlama ilkelerini belirlemektir.
Bölüm 2 Kapsam
2.1
Bu TFRS, “TMS 39
Finansal Araçlar: Muhasebeleştirme ve Ölçme” Standardı kapsamındaki tüm
kalemlere uygulanır.
Bölüm 3
Muhasebeleştirme ve Finansal Durum Tablosu Dışı Bırakma
3.1 İlk Muhasebeleştirme
3.1.1
(Değişik:RG-16/12/2017-30272
Mükerrer) Bir finansal varlık veya finansal borç, finansal durum
tablosunda sadece finansal aracın sözleşmeye bağlı hükümlerine taraf
olunması halinde muhasebeleştirilir (bakınız: B3.1.1 ve B3.1.2 paragrafları).
Bir finansal varlık ilk muhasebeleştirmede 4.1.1 – 4.1.5 paragraflarına
göre sınıflandırılır ve 5.1.1 – 5.1.3 paragrafları uyarınca ölçülür. Bir
finansal borç ilk muhasebeleştirmede 4.2.1 ve 4.2.2 paragraflarına göre
sınıflandırılır ve 5.1.1 paragrafı uyarınca ölçülür.
Finansal varlıkların normal yoldan alımı veya satımı
3.1.2
Finansal varlıkların normal yoldan
alımı veya satımı işlemleri, ticari işlem tarihi muhasebesi ya da teslim
tarihi muhasebesinin kullanılabilir olduğu durumlarda, bu yöntemlerden
herhangi biri kullanılarak muhasebeleştirilir ve finansal durum tablosu
dışı bırakılır (bakınız: B3.1.3 – B3.1.6 Paragrafları).
3.2 Finansal
varlıkların finansal durum tablosu dışı bırakılması
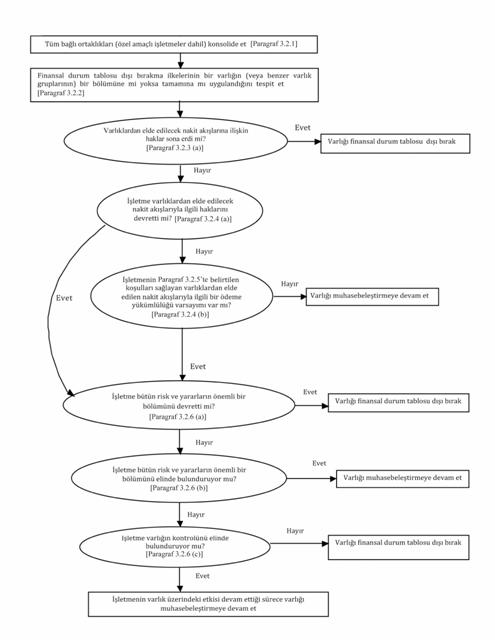
3.2.1
3.2.2 – 3.2.9, B3.1.1, B3.1.2 ve
B3.2.1–B3.2.17 Paragrafları konsolide finansal tablolara konsolide düzeyde
uygulanır. Bu nedenle, ilk olarak bağlı ortaklıkların tamamı “TMS 27
Konsolide ve Bireysel Finansal Tablolar” ve “TMS Yorum 12 Konsolidasyon –
Özel Amaçlı İşletmeler” uyarınca konsolide edilir ve daha sonra ortaya
çıkan gruba 3.2.2 – 3.2.9, B3.1.1, B3.1.2 ve B3.2.1–B3.2.17 Paragrafları
uygulanır.
3.2.2
Finansal durum tablosu dışı bırakmanın
3.2.3–3.2.9 Paragrafları uyarınca uygun olup olmadığı ve anılan hususun ne derece
uygun olduğu değerlendirilmeden önce, söz konusu Paragrafların bir finansal
varlığın bir bölümüne (ya da benzer finansal varlıklar grubunun bir
bölümüne) ya da bir finansal varlığın (benzer finansal varlıklar grubunun)
tamamına uygulanıp uygulanmaması hususu aşağıdaki şekilde belirlenir.
(a)
3.2.3–3.2.9 Paragrafları, finansal varlığın bir bölümüne (ya da benzer
finansal varlıklar grubunun bir bölümüne) sadece ve sadece finansal durum
tablosu bırakılması düşünülen bölümün aşağıdaki üç koşulu karşılaması
durumunda uygulanır.
(i) Söz konusu bölüm sadece bir finansal varlıktan (ya da
benzer finansal varlıklar grubundan) kaynaklanan belirli bir biçimde
tanımlanmış nakit akışlarını kapsar. Örneğin işletmenin, karşı tarafın bir
borçlanma aracından kaynaklanan faize ilişkin nakit akışlarını elde etme
hakkının bulunduğu ancak anaparaya ilişkin nakit akışlarını elde etme
hakkının bulunmadığı bir vadeli faiz oranı takası (interest rate strip)
işlemine girmesi durumunda, 3.2.3–3.2.9 Paragrafları faize ilişkin nakit
akışlarına uygulanır.
(ii) Söz
konusu bölüm, bir finansal varlıktan (ya da benzer finansal varlıklar
grubundan) kaynaklanan nakit akışlarının sadece tam orantılı (eşit oranlı)
payını kapsar. Örneğin, karşı tarafın bir borçlanma aracına ilişkin nakit
akışlarının tamamının yüzde 90’ını elde etme hakkına sahip olduğu bir
anlaşma yapıldığında, 3.2.3–3.2.9 Paragrafları söz konusu nakit akışlarının
yüzde 90’ına uygulanır. Eğer karşı taraf birden fazla ise, devreden
işletmenin tam orantılı bir paya sahip olması kaydıyla, karşı taraflardan
her birinin nakit akışlarının oransal bir payına sahip olması
gerekmez.
(iii) Söz konusu
bölüm, bir finansal varlıktan (ya da benzer finansal varlıklar grubundan)
kaynaklanan belirli bir biçimde tanımlanmış nakit akışlarının sadece tam
orantılı (eşit oranlı) payını kapsar. Örneğin, karşı tarafın bir finansal
varlığa ilişkin nakit akışlarının tamamının yüzde 90’ını elde etme hakkına
sahip olduğu bir anlaşma yapıldığında, 3.2.3–3.2.9 Paragrafları söz konusu
nakit akışlarının yüzde 90’ına uygulanır. Eğer karşı taraf birden fazla
ise, devreden işletmenin tam orantılı bir paya sahip olması kaydıyla, karşı
taraflardan her birinin belirli bir biçimde tanımlanmış nakit akışlarının
oransal bir payına sahip olması gerekmez.
(b)
Diğer bütün durumlarda, 3.2.3–3.2.9
Paragrafları finansal varlığın tamamına (ya da benzer finansal varlıklar
grubunun tamamına) uygulanır. Örneğin, (i) bir finansal varlıktan (ya da
finansal varlıklar grubundan) kaynaklanan nakit alacakların ilk ya da son
kısmının yüzde 90’ına ilişkin hakların devredildiği ya da (ii) bir
alacaklar grubundan kaynaklanan nakit akışlarının yüzde 90’ına ilişkin
hakların devredildiği ancak, alacakların anapara tutarının yüzde 8’ine
kadar oluşabilecek her türlü kredi zararı açısından alıcının tazmin
edilmesi amacıyla teminat sağlandığı durumlarda, 3.2.3–3.2.9 Paragrafları
finansal varlığın (ya da benzer finansal varlıklar grubunun) tamamına
uygulanır. 3.2.3–3.2.12 Paragraflarında yer alan “finansal varlık” terimi
yukarıda (a) bendinde belirtildiği gibi finansal varlığın bir kısmını (ya
da benzer finansal varlıklar grubunun bir kısmını) ya da aksi
belirtilmedikçe finansal varlığın (ya da benzer finansal varlıklar
grubunun) tamamını ifade eder.
3.2.3
Finansal varlık, sadece ve sadece;
(a) Finansal
varlıktan kaynaklanan nakit akışlarına ilişkin sözleşmeye bağlı hakların
süresinin dolması ya da
(b)
Finansal varlığın 3.2.4 ve 3.2.5 Paragraflarında düzenlenen şeklide
devredilmesi ve devir işleminin 3.2.6 Paragrafı uyarınca finansal durum
tablosu dışı bırakmaya ilişkin hükümleri karşılaması
durumunda finansal durum tablosu dışı bırakılır.
(Finansal varlıkların normal yoldan satılmasına ilişkin olarak 3.1.2
Paragrafına bakınız.)
3.2.4
Finasal varlık, sadece ve sadece;
(a)
Finansal varlıktan kaynaklanan nakit
akışlarının elde edilmesini sağlayan sözleşmeye bağlı hakların devredildiği
ya da
(b)
Finansal varlıktan kaynaklanan nakit akışlarının elde edilmesini sağlayan
sözleşmeye bağlı hakların elde tutulduğu ancak 3.2.5 paragrafında yer alan
koşulları karşılayan bir anlaşma ile nakit akışlarının bir ya da birden
fazla alıcıya ödenmesi konusunda sözleşme bağlı bir yükümlülüğün bulunduğu
durumlarda devredilir.
3.2.5
Bir finansal varlığa (orijinal varlık)
ilişkin nakit akışlarının elde edilmesini sağlayan sözleşmeye bağlı
hakların elde tutulduğu ancak söz konusu nakit akışlarının bir ya da birden
fazla işletmeye (nihai alıcılar) ödenmesi konusunda sözleşmeye bağlı bir
yükümlülüğün üstlenildiği durumlarda, bu işlem sadece ve sadece aşağıdaki
üç koşulun da karşılanması halinde bir finansal varlığın devredilmesi
işlemi olarak değerlendirilir.
(a)
Orijinal varlıktan eş değerde tutarda
tahsilat yapılmadıkça, nihai alıcılara ödeme yapma yükümlülüğü
bulunmamaktadır. İşletmenin kullandırdığı ve piyasa oranları üzerinden
tahakkuk ettirilmiş faizi ile birlikte tamamen tahsil etme hakkına sahip
olduğu kısa vadeli avanslar bu koşulu ihlal etmez.
(b)
Devir sözleşmesinin hükümleri uyarınca,
orijinal varlığın satılması ya da nakit akışlarını ödeme yükümlülüğünün
güvencesi olarak söz konusu varlığın nihai alıcılara teminat olarak
gösterildiği durumlar dışında rehin verilmesi yasaktır.
(c)
Nihai alıcılar adına tahsil edilen her
türlü nakit akışlarının, önemli bir gecikme olmaksızın alıcılara havale
edilmesi yükümlüğü bulunmaktadır. Bununla birlikte, söz konusu nakit
akışlarının, tahsil tarihi ile havale tarihi arasındaki kısa dönemde, nakit
ve nakit benzerlerine yapılan yatırımlar dışındaki bir yatırımda
kullanılması mümkün değildir ve bu tür yatırımlardan kazanılan faiz nihai
alıcılara aktarılır.
3.2.6
Bir finansal varlık devredildiğinde
(bakınız: 3.2.4 Paragrafı), söz konusu finansal varlığın mülkiyetinden
kaynaklanan risk ve getirilerin ne ölçüde elde tutulmaya devam edildiği
değerlendirilir. Bu durumda:
(a) Finansal varlığın mülkiyetinden
kaynaklanan risk ve getirilerin önemli ölçüde devredilmesi halinde, söz
konusu finansal varlık finansal durum tablosu dışı bırakılır ve devir
işleminde yaratılan ya da elde tutulan her türlü hak ve yükümlülük, varlık
veya borç olarak ayrı ayrı muhasebeleştirilir.
(b) Finansal varlığın mülkiyetinden
kaynaklanan risk ve getirilerin önemli ölçüde elde tutulması halinde, söz
konusu finansal varlık muhasebeleştirilmeye devam edilir.
(c) Finansal varlığın mülkiyetinden
kaynaklanan bütün risk ve getiriler önemli ölçüde devredilmediği gibi elde
bulundurulmaya da devam edilmiyorsa, söz konusu finansal varlık üzerinde
kontrol sahibi olmaya devap edilip edilmediğine karar verilir. Bu durumda:
(i)
Kontrol sahibi olunmadığının
belirlenmesi durumunda, söz konusu finansal varlık finansal durum tablosu
dışı bırakılır ve bu devir işleminde yaratılan ya da elde tutulan her türlü
hak ve yükümlülük, varlık veya borç olarak ayrı ayrı muhasebeleştirilir.
(ii)
Kontrol sahibi olmaya devam
edildiğinin belirlenmesi durumunda, söz konusu finansal varlık finansal
varlıkla devam eden ilgi ölçüsünde muhasebeleştirilmeye devam edilir
(bakınız: 3.2.16 Paragrafı).
3.2.7
Risklerin ve getirilerin devri
(bakınız: 3.2.6 Paragrafı), devredilen varlığın net nakit akışlarının
tutarındaki ve zamanlamasındaki değişikliklerin devir işlemi öncesi ve
sonrasında işletme üzerindeki etkileri karşılaştırılarak değerlendirilir.
Bir finansal varlıktan kaynaklanan gelecekteki net nakit akışlarının
bugünkü değerinde meydana gelen değişikliğin işletme üzerinde yarattığı
etkinin devir işlemi sonucunda önemli ölçüde değişmemediği durumlarda
(örneğin, işletmenin bir finansal varlığı yapılan bir anlaşma gereği sabit
bir fiyattan ya da satış fiyatının üzerine borç verenin getirisinin
eklenmesinin ardından ulaşılan fiyattan geri almak üzere satmış olması),
işletme finansal varlığın mülkiyetinden kaynaklanan risk ve getirileri
önemli ölçüde elinde bulundurmaya devam etmektedir. Söz konusu değişikliğin
işletme üzerindeki etkilerinin, finansal varlıkğa ilişkin gelecekteki net
nakit akışlarının bugünkü değerindeki toplam değişikliğe kıyasla önemsiz
olduğu durumlarda (örneğin, işletmenin bir finansal varlığı düzenlenen bir
opsiyon sözleşmesi gereğince vadesinde gerçeğe uygun değerinden geri satın
almak amacıyla satmış olması veya bir ‘kredi alt katılımı’ gibi 3.2.5
Paragrafındaki koşulları sağlayan bir anlaşmada, daha büyük bir finansal
varlığa ait nakit akışlarının tam orantılı bir bölümünü devretmiş olması),
işletme finansal varlığın mülkiyetinden kaynaklanan risk ve getirileri
önemli ölçüde devretmiştir.
3.2.8
İşletmenin mülkiyetten kaynaklanan
bütün risk ve getirileri önemli ölçüde devredip devretmediği veya elinde
bulundurmaya devam edip etmediği çoğu kez bellidir ve herhangi bir
hesaplama yapılması gerekmez. Diğer durumlarda, gelecekteki net nakit
akışlarının bugünkü değerinde meydana gelen değişikliklerin devir işlemi
öncesi ve sonrasında işletme üzerindeki etkilerinin hesaplanıp
karşılaştırılması gerekir. Sözü edilen hesaplama ve karşılaştırma işlemi,
uygun bir cari piyasa faiz oranının iskonto oranı olarak kullanılması
suretiyle yapılır. Gerçekleşmesi daha muhtemel olan sonuçlara daha fazla ağırlık
verilmek suretiyle, net nakit akışlarında meydana gelmesi yeterince
muhtemel olan her türlü değişiklik dikkate alınır.
3.2.9
Bir işletmenin devredilen varlık
üzerinde kontrol sahibi olmaya devam edip etmediği (bakınız: 3.2.6(c)
Paragrafı), devralan tarafın anılan varlığı satma imkânına bağlıdır.
Devralan tarafın, varlığın tamamını ilişkisiz bir üçüncü şahsa satma
kabiliyetinin bulunması ve söz konusu satışı tek taraflı olarak ve herhangi
ilave bir kısıtlama öngörmeksizin gerçekleştirebilmesi, işletmenin artık
söz konusu varlık üzerinde kontrol sahibi olmadığı anlamına gelir. Diğer
bütün durumlarda işletme kontrol sahibi olmaya devam eder.
Finansal durum tablosu dışı bırakma koşulları oluşan devir işlemleri
3.2.10
Devir işlemi sırasında bir bütün olarak finansal
durum tablosu dışı bırakma koşulları oluşan bir finansal varlığın
devredildiği ve ücreti karşılığında finansal varlığa yönelik hizmet sağlama
hakkının elde bulundurulduğu durumlarda, söz konusu hizmet anlaşması bir hizmet
varlığı ya da bir hizmet borcuolarak muhasebeleştirilir. Elde
edilecek ücretin verilen hizmet karşılığında yetersiz kalacağının
beklenmesi durumunda, ilgili hizmet yükümlülüğüne karşılık gerçeğe uygun
değeri üzerinden bir hizmet borcu muhasebeleştirilir. Elde edilecek ücretin
yapılan hizmetin üzerinde olacağının beklenmesi durumunda, söz konusu
hizmet hakkı için, 3.2.13 Paragrafı uyarınca daha büyük finansal varlığın
defter değerinin dağıtılma esasına göre tespit edilen tutar üzerinden bir
hizmet varlığı muhasebeleştirilir.
3.2.11
Devir işlemi sonucunda finansal varlığın tamamen
finansal durum tablosu dışı bırakılması ancak, anılan devir işleminin
işletmenin yeni bir finansal varlık elde etmesi veya yeni bir finansal borç
ya da hizmet borcu üstlenmesi sonucunu doğurması durumunda işletme, sözü
edilen yeni finansal varlık, finansal borç veya hizmet borcunu gerçeğe
uygun değer üzerinden muhasebeleştirir.
3.2.12 Bir finansal
varlığın tamamen finansal durum tablosu dışı bırakılması sonucunda:
(a) Defter değeri (varlığın finansal
durum tablosu dışı bırakıldığı tarihte ölçülen) ile
(b) Elde edilen tutar (elde edilen yeni
varlıklardan, üstlenilen yeni borçların çıkarılması sonucunda bulunan tutar
dahil)
arasındaki fark, kâr veya zararda muhasebeleştirilir.
3.2.13
Devredilen varlığın daha büyük bir finansal
varlığın parçası olması (örneğin işletmenin, borçlanma aracının bir parçası
olan faiz nakit akışlarını devretmiş olması, bakınız: 3.2.2(a) Paragrafı)
ve devredilen kısmın tamamiyle finansal durum tablosu dışı bırakılma
koşullarını taşıması durumunda; büyük olan finansal varlığın önceki defter
değeri, finansal durum tablosuna yansıtılmaya devam edilen kısım ile
finansal durum tablosu dışı bırakılan kısım arasında, ilgili kısımların
devir tarihindeki gerçeğe uygun değerleri oranında bölüştürülür. Bu amaçla,
elde bulundurulan hizmet varlığı, finansal durum tablosuna yansıtılmaya
devam edilen kısım gibi işlem görür. Öte yandan,
(a) Finansal durum
tablosu dışı bırakılan kısma dağıtılan defter değeri (varlığın finansal
durum tablosu dışı bırakıldığı tarihte ölçülen) ile
(b)
Finansal durum tablosu dışı bırakılan
kısım karşılığında elde edilen tutar (elde edilen yeni varlıklardan,
üstlenilen yeni borçların çıkarılması sonucunda bulunan tutar dahil)
arasındaki fark, kâr veya zararda
muhasebeleştirilir.
3.2.14
İşletmenin büyük olan finansal varlığın önceki
defter değerini, finansal durum tablosuna yansıtılmaya devam edilen kısım
ilefinansal durum tablosu dışı bırakılan kısım arasında bölüştürmüş
olması durumunda, finansal durum tablosuna yansıtılmaya devam edilen kısmın
gerçeğe uygun değerinin tespit edilmesi gerekir. İşletmenin finansal durum
tablosuna yansıtılmaya devam edilen kısma benzer türden kısımları sattığını
gösteren bir geçmişinin bulunması veya sözü edilen kısımlar için başka
piyasa işlemlerinin mevcut olması durumunda, gerçekleşen son işlem
fiyatları, gerçeğe uygun değere ilişkin en iyi tahmini gösterir.
Muhasebeleştirilmesine devam edilen kısmın gerçeğe uygun değerinin
tespitine ilişkin olarak, ilan edilmiş (kayıtlı) fiyatların veya yakın
zamanda gerçekleşen piyasa işlemlerinin bulunmaması durumunda, daha büyük
finansal varlığın tamamına ilişkin gerçeğe uygun değer ile finansal durum
tablosudışı bırakılan kısım karşılığında devralandan alınan tutar
arasındaki fark, gerçeğe uygun değere ilişkin en iyi tahmini gösterir.
Finansal durum tablosu dışı bırakma koşulları oluşmayan devir işlemleri
3.2.15
İşletmenin devredilen varlığın mülkiyetinden
kaynaklanan bütün risk ve getirileri önemli ölçüde elinde bulundurmaya
devam etmesi nedeniyle, yapılan devir işleminin finansal durum tablosu dışı
bırakma sonucunu doğurmaması durumunda işletme, devredilen varlığın
tamamını finansal durum tablosuna yansıtmaya devam eder ve elde edilen
tutar karşılığında bir finansal borç muhasebeleştirir. İşletme, daha
sonraki dönemlerde, devredilen varlıktan sağlanan her türlü geliri ve
finansal borçtan kaynaklanan her türlü gideri muhasebeştirir.
Devredilen varlıklarda devam eden ilgi
3.2.16
İşletme finansal varlığın mülkiyetinden
kaynaklanan bütün risk ve getirileri önemli ölçüde devretmediği gibi elinde
bulundurmaya da devam etmemekte, ancak ilgili finansal varlık üzerinde
kontrol sahibi olmaya devam etmekte ise, devredilen finansal varlığı ilgili
varlıkta devam eden ilgisi ölçüsünde finansal durum tablosuna yansıtmayı sürdürür.
İşletmenin devredilen varlıktaki devam eden ilgisi, devredilen varlığın
değerinde meydana gelen değişikliklerden etkilenme düzeyi kadardır.
Örneğin:
(a) İşletmenin devam eden ilgisinin
devredilen varlığın garanti edilmesi şeklinde olması durumunda, söz konusu
ilginin düzeyi, (i) varlığın bedeli ile (ii) işletmenin ödemek zorunda
kalacağı azami tutardan (‘garanti tutarı’) düşük olanıdır.
(b)
İşletmenin devam eden ilgisinin devredilen
varlığa ilişkin yazılı veya satın alınan bir opsiyon sözleşmesi (veya her
ikisi) şeklinde olması durumunda, söz konusu ilginin düzeyi işletmenin geri
satın alabileceği devredilen varlık tutarı kadardır. Ancak gerçeğe uygun
değerinden ölçülen bir varlık üzerinde yazılı bir satım opsiyonunun tesis
edilmesi durumunda, işletmenin devam eden ilgisi, devredilen varlığın
gerçeğe uygun değeri ile opsiyon için uygulanacak işlem fiyatından düşük
olanı ile sınırlıdır (bakınız: B3.2.13 Paragrafı).
(c)
İşletmenin devam eden ilgisinin
devredilen varlığa ilişkin nakit olarak ödenecek bir opsiyon veya benzer
bir koşul şeklinde olması durumunda, söz konusu ilginin düzeyi nakit
olmayan kıymetlerle ödenen opsiyonları ele alan (b) bendindeki örnekle aynı
şekilde ölçülür.
3.2.17 Bir
varlığın devam eden ilgi ölçüsünde finansal durum tablosuna yansıtılmaya
devam edildiği durumda, finansal durum tablosuna buna bağlı bir borç da
yansıtılır. Bu TFRS'de yer verilen diğer ölçüm hükümlerine bağlı
kalınmaksızın, devredilen varlık ve buna bağlı borç, işletmenin elinde
bulundurmaya devam ettiği hak ve yükümlülükleri yansıtacak şekilde ölçülür.
Devredilen varlığa bağlı borcun ölçümü aşağıdaki şekilde yapılır:
(a)
Devredilen varlığın itfa edilmiş maliyetinden ölçülmesi durumunda, devredilen
varlığın ve buna bağlı borcun net defter değeri, işletmenin elinde
bulundurmaya devam ettiği hak ve yükümlülüklerin itfa edilmiş maliyeti
olacak şekilde veya
(b) Devredilen
varlığın gerçeğe uygun değerden ölçülmesi durumunda, devredilen varlığın ve buna bağlı borcun net defter
değeri, işletmenin elinde bulundurmaya devam ettiği hak ve
yükümlülüklerin ayrı olarak tespit edilmiş gereçeğe uygun değerine eşit
olacak şekilde ölçülür.
3.2.18
İşletme, devredilen varlıktan sağlanan her türlü geliri
devam eden ilgisi ölçüsünde muhasebeleştirmeye devam eder ve buna bağlı
borca ilişkin olarak oluşan her türlü gideri muhasebeleştirir.
3.2.19
Daha sonra yapılacak ölçümlere yönelik olarak,
devredilen varlığın ve buna bağlı borcun gerçeğe uygun değerindeki
değişiklikler, 5.7.1 Paragrafı hükümleri çerçevesinde birbirleriyle tutarlı
bir şekilde muhasebeleştirilir ve karşılıklı olarak netleştirilmez.
3.2.20 İşletmenin
devredilen varlıktaki devam eden ilgisinin bir finansal varlığın sadece bir
kısmından ibaret olması durumunda (örneğin işletmenin, devredilen bir
varlığın bir bölümünü geri satın almasına yönelik bir opsiyon sözleşmesinin
bulunması veya işletmenin mülkiyetten kaynaklanan bütün risk ve getirileri
önemli ölçüde elinde bulundurması sonucunu doğurmayan kalıntı bir payı
elinde bulundurması ve işletmenin kontrolü elinde bulundurması durumunda)
işletme, finansal varlığın önceki defter değerini, varlıkta devam eden
ilgisi uyarınca finansal durum tablosuna yansıtmaya devam ettiği kısım ile
finansal durum tablosu dışı bıraktığı kısım arasında, ilgili kısımların
devir tarihindeki gerçeğe uygun değerleri oranında bölüştürür. Bunun için
3.2.14 Paragraf hükümleri uygulanır. Diğer yandan,
(a)
Finansal durum tablosu dışı bırakılan
kısma dağıtılan defter değeri (finansal durum tablosu dışı bırakıldığı
tarihte ölçülen) ile
(b)
Finansal durum tablosu dışı bırakılan kısım karşılığında elde edilen tutar
arasındaki fark, kâr veya zararda muhasebeleştirilir.
3.2.21
Devredilen varlığın itfa edilmiş maliyetinden ölçülmesi
durumunda, finansal borcun gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak tanımlanmasına ilişkin olarak bu TFRS’de yer alan ilgili
seçeneğin, devredilen varlığa bağlı borca uygulanması mümkün değildir.
Bütün devir işlemleri
3.2.22
Devredilen bir varlığın finansal durum tablosuna
yansıtılmaya devam edilmesi durumunda, söz konusu varlık ve buna bağlı
borcun karşılıklı olarak netleştirilmemesi gerekir. Benzer şekilde
devredilen varlıktan sağlanan herhangi bir gelirle, devredilen varlığa
bağlı borç nedeniyle oluşan herhangi bir gider netleştirilmez (bakınız: TMS
32, Paragraf 42).
3.2.23 Devreden
tarafın devralan tarafa nakit dışı teminat (borçlanma araçı veya özkaynağa
dayalı finansal araç gibi) sağlaması durumunda, anılan teminatın devralan
ve devreden tarafından muhasebeleştirilmesi, devralanın teminatı satma veya
yeniden teminat olarak gösterme hakkına sahip olup olmadığına ve devredenin
ödemelerini düzenli olarak yerine getirip getirmediğine bağlıdır. Sözü
edilen teminat, devreden ve devralan tarafından aşağıdaki şekilde
muhasebeleştirilir:
(a)
Devralan tarafın sözleşme veya teamül gereğince ilgili teminatı satma veya
yeniden teminat gösterme imkânına sahip olması durumunda devreden taraf,
teminata verdiği varlığı finansal durum tablosunda (örneğin
kredilendirilmiş bir varlık, teminata verilmiş özkaynağa dayalı finansal
araç veya geri satın alma alacağı şeklinde) diğer varlıklardan ayrı olarak
yeniden sınıflandırır.
(b)
Devralan tarafın kendisine bırakılan teminatı satması durumunda, satıştan
elde ettiği tutarları finansal tablosuna yansıtır ve ilgili teminatı geri
verme yükümlülüğünü gerçeğe uygun değerden ölçmek suretiyle borç olarak
muhasebeleştirir.
(c)
Devreden tarafın sözleşme koşullarını yerine getirememesi ve bu nedenle
teminatı geri alma hakkını kaybetmesi durumunda, ilgili teminatı finansal
durum tablosu dışı bırakır. Devralan taraf ise, ilgili teminatı başlangıçta
gerçeğe uygun değerinden ölçülen bir varlığı gibi muhasebeleştirir veya
teminatı satmış ise ilgili teminatı geri verme yükümlülüğünü finansal durum
tablosu dışı bırakır.
(d) (c)
bendinde belirtilen durumlar dışında devreden taraf, ilgili teminatı varlık
olarak finansal durum tablosuna yansıtmaya devam eder; devralan taraf ise
teminatı varlık olarak muhasebeleştirmez.
3.3 Finansal borçların finansal durum tablosu dışı
bırakılması
3.3.1
Bir finansal borç (veya finansal
borcun bir bölümü), sadece ve sadece, ilgili borç ortadan kalktığı zaman -
diğer bir ifadeyle, sözleşmede belirlenen yükümlülük yerine getirildiğinde,
iptal edildiğinde veya zamanaşımına uğradığında- finansal durum tablosundan
çıkarılır.
3.3.2
Mevcut bir borçlu ile alacaklı
arasında önemli ölçüde farklı koşullara sahip borçlanma araçlarının takas
edilmesi, eski finansal borcun ortadan kalktığını gösterir ve bunun yerine
yeni bir finansal borç muhasebeleştirilmesini gerektirir. Benzer şekilde,
mevcut bir finansal borcun koşullarının tamamı veya bir bölümünde önemli
bir değişiklik yapılması (borçlunun yaşadığı finansal güçlükle ilişkili
olsun ya da olmasın), eski finansal borcun ortadan kalktığını gösterir ve
bunun yerine yeni bir finansal borç muhasebeleştirilmesini gerektirir.
3.3.3
Ortadan
kalkan veya başka bir tarafa devredilen finansal borcun (veya finansal
borcun bir bölümünün) defter değeri ile devredilen her türlü nakit dışı
varlık veya üstlenilen her türlü borç da dahil olmak üzere anılan borca
ilişkin olarak ödenen tutar arasındaki fark, kâr veya zararda
muhasebeleştirilir.
3.3.4
İşletmenin finansal borcun bir kısmını
yeniden satın alması durumunda, söz konusu finansal borcun önceki defter
değerini, finansal durum tablosuna yansıtılmaya devam edilen kısım ile
finansal durum tablosu dışı bırakılan kısım arasında yeniden satın alma
tarihindeki gerçeğe uygun değerleri ile orantılı olarak bölüştürür. (a)
Finansal durum tablosu dışı bırakılan kısma dağıtılan defter değeri ile (b)
devredilen her türlü nakit dışı varlık veya üstlenilen her türlü borç da
dahil olmak üzere finansal durum tablosu dışı bırakılan kısım için ödenen
tutar arasındaki fark, kâr veya zararda muhasebeleştirilir.
(a) İlgili
varlıkların yönetimi için işletmenin kullandığı yönetim modeli (finansal
varlık yönetim modeli) ve
(b) Söz konusu
varlıkların sözleşmeye bağlı nakit akış özellikleri
esas alınarak, daha sonraki dönemlerde itfa edilmiş maliyeti veya gerçeğe
uygun değeri üzerinden ölçülerek sınıflandırılır.
4.1.2 Bir finansal varlık
aşağıdaki iki koşulun birlikte sağlandığı durumlarda itfa edilmiş maliyeti
üzerinden ölçülür:
(a) Varlığın,
sözleşmeye bağlı nakit akışlarının tahsilini amaçlayan bir yönetim modeli
kapsamında elde tutulması.
(b) Finansal varlığın
sözleşme hükümlerinin, belirli tarihlerde sadece anapara ve anapara
bakiyesine ilişkin faiz ödemelerinin yapılmasına yönelik nakit akışlarına
yol açması.
B4.1.1-B4.1.26 Paragrafları bu koşulların nasıl uygulanacağı hususunu
düzenlemektedir.
4.1.3
4.1.2(b) Paragrafındaki faiz terimi, paranın
zaman değerinin ve anapara bakiyesine ilişkin kredi riskinin belirli bir
zaman sürecindeki karşılığını ifade eder.
4.1.4
Bir finansal varlık 4.1.2 Paragrafı uyarınca
itfa edilmiş maliyeti üzerinden ölçülmediği sürece gerçeğe uygun değerinden
ölçülür.
Bir finansal varlığı gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflama (tanımlama)
seçeneği
4.1.5
4.1–4.4 Paragraflarınabağlı
kalmaksızın, ilk muhasebeleştirme sırasında, bir finansal varlığın gerçeğe
uygun değer farkı kâr veya zarara yansıtılarak ölçülen olarak geri
dönülemeyecek şekilde sınıflanması mümkündür. Bunun için, yapılan
sınıflamanın, bu sınıflamanın yapılmaması durumunda varlık veya borçların
farklı yöntemlerle ölçülmesinin veya bunlara ilişkin kazanç veya kayıpların
farklı esaslardan muhasebeleştirilmesinin yaratacağı ölçüm veya muhasebe
tutarsızlığını (‘yanlış muhasebe eşleşmesi’ olarak da adlandırılır) tamamen
veya büyük oranda ortadan kaldırması gerekir(bakınız:
B4.1.29–B4.1.32 Paragrafları).
4.1.6
“TFRS 7 Finansal Araçlar: Açıklamalar”
Standardı gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflandırılan finansal varlıklara ilişkin açıklama yapılmasını
gerektirir.
4.2 Finansal borçların sınıflandırılması
4.2.1
İşletme, daha sonraki dönemlerde
aşağıdakiler dışında kalan tüm finansal borçlarını etkin faiz yöntemiyle
hesaplanan itfa edilmiş maliyetinden ölçülen finansal borç olarak
sınıflandırır:
(a)
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılan finansal borçlar. Borç niteliğindeki türev ürünler de
dâhil olmak üzere, söz konusu borçlar daha sonraki dönemlerde gerçeğe uygun
değerlerinden ölçülür.
(b)
Finansal varlığın devredilmesi işleminin finansal durum tablosu dışı
bırakma koşullarını taşımaması veya devam eden ilgi yaklaşımının
uygulanması durumunda ortaya çıkan finansal borçlar.Söz konusu
finansal borçların ölçümünde 3.2.15 ve 3.2.17 Paragrafları uygulanır.
(c)
(Değişik:RG-16/12/2017-30272 Mükerrer) Ek A’da tanımlanan finansal
teminat sözleşmeleri. Bu tür bir sözleşmeyi ihraç eden taraf bu sözleşmeyi,
aşağıdakilerden yüksek olanı üzerinden ölçer (4.2.1(a) veya (b) paragrafı
uygulanmadığı sürece):
(i) TMS 37 Karşılıklar, Koşullu Borçlar ve Koşullu
Varlıklar’a göre tespit edilen tutar ile
(ii) İlk defa finansal tablolara alınan tutardan
(bakınız: 5.1.1 paragrafı), varsa, TFRS 15 Müşteri Sözleşmelerinden
Hasılat’taki ilkelere göre finansal tablolara aktarılmış olan toplam gelir
tutarının düşülmesiyle bulunan tutar.
(d) (Değişik:RG-16/12/2017-30272 Mükerrer)
Piyasa faiz oranının altında bir faiz oranından kredi sağlanmasına
yönelik taahhütler. Taahhüt eden taraf, daha sonraki muhasebeleştirmede söz
konusu taahhüdü aşağıdakilerden yüksek olanı üzerinden ölçer (4.2.1(a)
paragrafı geçerli olmadığı sürece):
(i) TMS 37’ye göre tespit edilen tutar ve
(ii) İlk defa finansal tablolara alınan tutardan
(bakınız: 5.1.1 paragrafı), varsa, TFRS 15’teki ilkelere göre finansal
tablolara aktarılmış toplam gelir tutarının düşülmesiyle bulunan tutar.
(e) (Ek:RG-18/9/2014-29123)(3)
TFRS 3 İşletme Birleşmeleri Standardının uygulandığı bir işletme
birleşmesinde edinen işletmenin koşullu bedeli. Bu tür koşullu bedel
sonraki dönemlerde gerçeğe uygun değeri üzerinden ölçülür.
Bir finansal borcu gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflama (tanımlama)
seçeneği
4.2.2
4.3.5 Paragrafı uyarınca izin
verilmesi ya da yapılan sınıflamanın ihtiyaca daha uygun bilgi sağlanması
durumunda, ilk muhasebeleştirme sırasında, bir finansal borcun gerçeğe
uygun değer farkı kâr veya zarara yansıtılarak ölçülen olarak sınıflanması
mümkündür. Bunun için,
(a)
Yapılan sınıflamanın, bu sınıflamanın yapılmaması durumunda varlık veya
borçların farklı yöntemlerle ölçülmesinin veya bunlara ilişkin kazanç veya
kayıpların farklı esaslardan muhasebeleştirilmesinin yaratacağı ölçüm veya
muhasebe tutarsızlığını (‘yanlış muhasebe eşleşmesi’ olarak da
adlandırılır) tamamen veya büyük oranda ortadan kaldırması veya
(b)
Bir finansal borç grubu veya finansal
varlıklar ile finansal borçları birlikte içeren bir grubun, belgelendirilmiş
bir risk yönetimi veya yatırım stratejisi çerçevesinde gerçeğe uygun değer
esas alınarak yönetilmesi, performanslarının buna göre değerlendirilmesi ve
işletmenin kilit yönetici personeline (“TMS 24 İlişkili Taraf Açıklamaları”
Standardında tanımlandığı şekliyle), örneğin yönetim kuruluna ve icra
kurulu başkanına, ilgili grup hakkında bu esasa göre bilgi sunulması
gerekir.
4.2.3
TFRS 7 gerçeğe uygun değer farkı kâr
veya zarara yansıtılan olarak sınıflandırılan finansal borçlara ilişkin
açıklama yapılmasını gerektirir.
4.3 Saklı türev ürünler
4.3.1
Saklı türev ürün, türev ürün olmayan
asal bir ürün de içeren karma (melez) bir sözleşmenin bileşenidir. İlgili
karma finansal aracın nakit akışlarının bir kısmı bağımsız bir türev ürünün
nakit akışlarına benzer biçimde farklılaşmaktadır. Söz konusu saklı türev
ürün, sözleşmeye ilişkin nakit akışlarının tamamında veya bir bölümünde,
belirli bir faiz oranının, finansal araç fiyatının, emtia fiyatının, döviz
kurunun, fiyat veya oran endeksinin, kredi derecesinin veya endeksinin ya
da başka bir değişkenin (finansal olmayan değişken, taraflardan birine özgü
olmamalıdır) esas alınmasıyla mümkün olabilecek bir değişime neden
olmaktadır. Bir finansal aracabağlanmış ancak bu araçtan bağımsız
bir şekilde sözleşmeye bağlı olarak transfer edilebilen veya farklı bir
karşı tarafı bulunan bir türev ürün, saklı bir türev ürün değil bağımsız
bir finansal araçtır.
Finansal varlık niteliğinde asal ürünler içeren karma sözleşmeler
4.3.2
Karma bir sözleşmenin bu TFRS’nin
kapsamına giren bir varlık olan asal bir ürün içermesi durumunda, karma
sözleşmenin tümüne 4.1.1-4.1.5 Paragrafları uygulanır.
Diğer karma sözleşmeler
4.3.3
Karma bir sözleşmenin bu TFRS’nin
kapsamına girmeyen bir varlık olan bir asal ürün içermesi durumunda, bir
saklı türev ürün, sadece ve sadece aşağıdaki koşullar yerine getirildiği
takdirde asal sözleşmeden ayrıştırılır ve bu TFRS'ye göre türev ürün olarak
muhasebeleştirilir:
(a)
İlgili saklı türev ürünün ekonomik özellikleri ve risklerinin, asal
sözleşmenin ekonomik özellikleri ve riskleri ile yakından ilgili olmaması
(bakınız: B4.3.5 ve B4.3.8 Paragrafları);
(b)
Saklı türev ürünle aynı sözleşme koşullarını haiz farklı bir aracın, türev
ürün tanımını karşılamakta olması ve
(c) İlgili karma sözleşmenin, değer
değişikliklerinin kâr veya zarara yansıtılacak şekilde gerçeğe uygun değeri
üzerinden ölçülmemesi (diğer bir ifadeyle, gerçeğe uygun değer farkı kâr
veya zarara yansıtılan finansal borçta saklı bulunan türev ürün ilgili asal
sözleşmeden ayrıştırılamaz).
4.3.4
Saklı türev ürünün ayrıştırılması durumunda
asal sözleşme, ilgili TFRS’lere göre muhasebeleştirilir. Bu TFRS, saklı
türev ürünlerin finansal durum tablosunda ayrı bir şekilde sunulmalarının
gerekip gerekmediği konusunu düzenlemez.
4.3.5
Bir karma sözleşmenin bir veya daha fazla saklı türev ürün içermesi ve asal
sözleşmenin bu TFRS'nin kapsamı dışında bir varlık olması durumunda, 4.3.3
ve 4.3.4 Paragraflarına bağlı kalınmaksızın, ilgili karma sözleşmenin
tamamının gerçeğe uygun değer farkı kâr veya zarara yansıtılan finansal
varlık veya finansal borç olarak sınıflanması mümkündür. Bunun için
aşağıdaki koşulların mevcut olmaması gerekir:
(a)
Saklı türev ürünün (ürünlerin), aksi durumda, değiştirilmesine ancak
sözleşme gereğince hükmolunabilecek nakit akışlarında önemli bir değişiklik
yaratmaması veya
(b) Benzer bir karma
finansal araçta bulunan saklı türev ürünün ilgili finansal araçtan
ayrıştırılmasının engellenmiş olduğunun küçük bir analiz işlemi sonucunda
veya hiçbir analiz yapılmaksızın anlaşılabilmesi (örneğin borçluya, borcunu
itfa edilmiş maliyetine yakın bir tutardan peşin olarak ödeme imkânı veren
bir kredide saklı peşin ödeme opsiyonu).
4.3.6
Bu TFRS’nin saklı türev ürünün temel
sözleşmeden ayrıştırılmasını gerektirdiği, ancak saklı türev ürünün, edinme
tarihinde veya daha sonraki bir finansal raporlama dönemi sonunda ayrı
olarak ölçülmesi imkânının bulunmadığı durumlarda, ilgili karma sözleşme
bir bütün olarak, gerçeğe uygun değer farkı kâr veya zarara yansıtılan
olarak sınıflandırılır.
4.3.7
Saklı türev ürünün gerçeğe uygun değerinin,
türev ürüne ilişkin sözleşme koşulları ile diğer koşullar esas alınarak
güvenilir bir şekilde tespit edilemediği durumlarda, saklı türev ürünün
gerçeğe uygun değeri, bu TFRS’ye göre tespit edilebilmeleri durumunda karma
sözleşmenin gerçeğe uygun değeri ile asal sözleşmenin gerçeğe uygun değeri
arasındaki farktır. Saklı türev ürünün gerçeğe uygun değerinin bu yöntemle
tespit edilememesi durumunda, 4.3.6 Paragraf hükümleri uygulanır ve ilgili
karma sözleşme, gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflandırılır.
4.4 Yeniden Sınıflandırma
4.4.1
Sadece yönetim modelinin
değiştirilmesi durumunda, bu değişiklikten etkilenen tüm finansal varlıklar
4.1.1-4.1.4 Paragrafları uyarınca yeniden sınıflandırılır.
4.4.2 Herhangi
bir finansal borç yeniden sınıflandırılmaz.
4.4.3 Koşullarda
meydana gelen aşağıdaki değişiklikler, 4.4.1 ve 4.4.2 Paragraflarının
uygulanması açısından yeniden sınıflandırma olarak
nitelendirilmez:
(a) Nakit akış riskinden
korunma ya da net yatırım riskinden korunma işleminde önceden etkin bir
finansal riskten korunma aracı olarak sınıflanmış bir türev ürünün artık bu
niteliği taşımaması.
(b)
Bir türev ürünün, nakit akış riskinden korunma ya da net yatırım riskinden
korunma işleminde etkin bir finansal riskten korunma aracı haline gelmesi.
Bölüm 5 Ölçme
5.1 Finansal varlıkların başlangıçtaki ölçümleri
5.1.1
(Değişik:RG-16/12/2017-30272
Mükerrer) 5.1.3 paragrafı kapsamındaki ticari alacaklar dışındaki bir
finansal varlık veya finansal yükümlülük ilk defa finansal tablolara
alınırken gerçeğe uygun değerinden ölçülür. Gerçeğe uygun değer değişimleri
kâr veya zarara yansıtılanlar dışındaki finansal varlık veya
yükümlülüklerin ilk ölçümünde, bunların edinimiyle veya ihracıyla doğrudan
ilişkilendirilebilen işlem maliyetleri de gerçeğe uygun değerlerine ilave
edilir veya gerçeğe uygun değerden düşülür.
5.1.2
İzleyen dönemlerde itfa edilmiş
maliyetinden ölçülen varlıkların teslim tarihi muhasebesi uygulanarak
muhasebeleştirildiği durumlarda, söz konusu varlık başlangıçta işlem
tarihindeki gerçeğe uygun değeri üzerinden ölçülür (bakınız: B3.1.3 –
B3.1.6 Paragrafları).
5.1.3
(Ek:RG-16/12/2017-30272 Mükerrer)
5.1.1. paragrafına bağlı kalınmaksızın, önemli bir finansman bileşenine
(TFRS 15’e göre belirlenen) sahip olmayan ticari alacaklar ilk defa
finansal tablolara alınması sırasında işlem bedeli üzerinden (TFRS 15’te
açıklandığı şekilde) ölçülür.
5.2 Finansal varlıkların sonraki ölçümleri
5.2.1
(Değişik:RG-16/12/2017-30272
Mükerrer) İlk defa finansal tablolara alındıktan sonra, işletme bir
finansal varlığı 4.1.1-4.1.5 paragrafları uyarınca gerçeğe uygun değeri
veya itfa edilmiş maliyetinden ölçer (bakınız: TMS 39’un 9 ve UR5-UR8C
paragrafları).
5.2.2
İtfa edilmiş maliyeti üzerinden
ölçülen finansal varlıklar için TMS 39’un 58-65 ve UR84-UR93
Paragraflarında yer alan değer düşüklüğü hükümleri uygulanır.
5.2.3
Finansal riskten korunma konusu kalem
olarak tanımlanmış bir finansal varlığa (bakınız: TMS 39’un 78-84 ve UR98-UR101
Paragrafları) TMS 39’un 89-102 Paragraflarında yer alan finansal riskten
korunma muhasebesi hükümleri uygulanır.
5.3 Finansal borçların sonraki ölçümleri
5.3.1
Finansal borçlar ilk
muhasebeleştirmeden sonra 4.2.1-4.2.5 Paragrafları uyarınca ölçülür
(bakınız: 5.4.1–5.4.3 ve B5.4.1–B5.4.17 Paragrafları ile TMS 39’un 9 ve
UR5–UR8 Paragrafları).
5.3.2
Finansal riskten korunma konusu kalem
olarak tanımlanmış bir finansal borca (bakınız: TMS 39’un 78-84 ve
UR98-UR101 Paragrafları) TMS 39’un 89-102 Paragraflarında yer alan finansal
riskten korunma muhasebesi hükümleri uygulanır.
5.4 Gerçeğe uygun değerin ölçümü
5.4.1
Bu TFRS’nin, TMS 32, TMS 39 veya TFRS 7’nin
uygulanması açısından, bir finansal varlık veya finansal borcun gerçeğe
uygun değerinin tespit edilmesinde B5.4.1 – B5.4.17 Paragrafları
uygulanır.
5.4.2
Aktif bir piyasadaki kayıtlı bir
fiyat, gerçeğe uygun değerin en iyi göstergesidir. Finansal araca ilişkin
aktif bir piyasanın bulunmaması durumunda işletme, gerçeğe uygun değeri bir
değerleme yöntemi kullanmak suretiyle belirler. Değerleme yöntemi
kullanmanın amacı, normal iş koşulları çerçevesinde karşılıklı pazarlık
ortamında, bilgili ve istekli taraflar arasında gerçekleştirilen bir piyasa
işleminde ölçüm günü itibariyle işlem fiyatının ne olacağının tespit
edilmesidir. Söz konusu değerleme yöntemleri; bilgili ve istekli taraflar
arasında karşılıklı pazarlık ortamında son dönemlerde gerçekleştirilen piyasa
işlemlerinin (eğer varsa) kullanılmasını, büyük ölçüde aynı olan başka bir
finansal araca ilişkin gerçeğe uygun değerin referans olarak alınmasını,
iskonto edilmiş nakit akışı analizlerini ve opsiyon fiyatlama modellerini
içerir. Bir aracın fiyatını belirlemek amacıyla piyasa katılımcıları
tarafından yaygın olarak kullanılan bir değerleme yönteminin bulunması ve
söz konusu yöntemin piyasada fiilen gerçekleştirilen işlemlerine ilişkin
güvenilir fiyat tahminleri sağladığının kanıtlanması durumunda, işletme bu
değerleme yöntemini kullanır. Seçilen değerleme yönteminde piyasa girdileri
azami ölçüde dikkate alınır ve işletmeye özgü girdilere mümkün olduğunca az
yer verilir. Söz konusu yöntem, fiyatın belirlenmesi sırasında piyasa
katılımcıları tarafından dikkate alınacak bütün etkenleri içerir ve
finansal araçların fiyatlandırılması ile ilgili genel kabul gören iktisadi
yöntemlerle de tutarlılık gösterir. İşletme periyodik (düzenli) olarak,
seçilen değerleme yönteminin etkinliğini gözden geçirir ve söz konusu yöntemin
geçerliliğini aynı araçla (diğer bir ifadeyle, değiştirmeksizin veya
yeniden düzenlemeksizin) ilgili gözlemlenebilen cari piyasa işlemlerinde
oluşan veya mevcut piyasa verilerinden elde edilen fiyatları kullanmak
suretiyle değerlendirir.
5.4.3
Talep edilme özelliği bulunan bir
finansal borcun (örneğin vadesiz mevduat) gerçeğe uygun değeri, talep
anında ödenecek tutardan az olamaz. Talep anında ödenecek tutar, ilgili
borç tutarının ödenmesinin istenebileceği ilk günden itibaren iskonto
edilmek suretiyle bulunan tutardır.
5.5 İtfa edilmiş maliyetin ölçümü - kullanılmıyor
5.6 Finansal varlıkların yeniden sınıflandırılması
5.6.1
Finansal varlıkların 4.4.1 Paragrafı
uyarınca gerçekleştirilen yeniden sınıflandırma işlemleri, yeniden sınıflandırma
tarihinden itibaren ileriye yönelik olarak uygulanır. Bu tür durumlarda,
daha önce muhasebeleştirilmiş olan kazanç, kayıp veya faizler için herhangi
bir işlem yapılmaz.
5.6.2
Bir finansal varlığın 4.4.1 Paragrafı
uyarınca gerçeğe uygun değeri üzerinden ölçülecek şekilde yeniden
sınıflandırılması durumunda, ilgili varlığın gerçeğe uygun değeri yeniden
sınıflandırma tarihinde belirlenir ve önceki defter değeri ile gerçeğe
uygun değeri arasındaki farktan kaynaklanan kazanç ya da kayıp, kâr veya zararda
muhasebeleştirilir.
5.6.3
Bir finansal varlığın 4.4.1 Paragrafı
uyarınca itfa edilmiş maliyeti üzerinden ölçülecek şekilde yeniden
sınıflandırılması durumunda, yeniden sınıflandırma tarihindeki gerçeğe
uygun değer varlığın yeni defter değerini oluşturur.
5.7 Kazanç ve kayıplar
5.7.1
Gerçeğe uygun değerle ölçülen bir
finansal varlıktan ya da finansal borçtan kaynaklanan kazanç veya kayıplar;
(a) Finansal varlık ya da finansal
borç, finansal riskten korunma ilişkisinin parçası olmadıkça (bakınız: TMS
39’un 89-102 Paragrafları);
(b) Özkaynağa dayalı bir finansal araca
yapılan yatırım niteliğindeki finansal varlığa ilişkin kazanç veya
kayıpların 5.7.5 Paragrafı uyarınca diğer kapsamlı gelirde sunumu
seçilmedikçe veya
(c)
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılan bir finansal borcun kredi riskinde
meydana gelen değişimlerin etkisinin, 5.7.7 Paragrafı uyarınca diğer
kapsamlı gelirde sunulması zorunlu kılınmadıkça
kâr veya zararda muhasebeleştirilir.
5.7.1A (Ek:RG-16/12/2017-30272 Mükerrer) Temettüler
yalnızca aşağıdaki durumlarda kâr veya zarar olarak finansal tablolara
alınır:
(a) İşletmenin temettü alma hakkının doğmuş olması,
(b) Temettüye ilişkin ekonomik yararların işletmeye girişinin muhtemel
olması ve
(c) Temettü tutarının güvenilir bir şekilde ölçülebiliyor olması.
5.7.2
İtfa edilmiş maliyeti üzerinden
ölçülen ve finansal riskten korunma ilişkisinin bir parçası olmayan
(bakınız: TMS 39’un 89-102 nci Paragrafları) bir finansal varlıktan
kaynaklanan kazanç veya kayıplar, ilgili finansal varlığın finansal durum
tablosu dışı bırakılması, değer düşüklüğüne uğraması veya 5.6.2 Paragrafı
uyarınca yeniden sınıflandırılması durumunda ve itfa süreci boyunca kâr
veya zararda muhasebeleştirilir. İtfa edilmiş maliyeti üzerinden ölçülen ve
finansal riskten korunma ilişkisinin bir parçası olmayan (bakınız: TMS
39’un 89-102 nci Paragrafları) bir finansal borçtan kaynaklanan kazanç veya
kayıplar, ilgili finansal borcun finansal durum tablosu dışı bırakılması
durumunda ve itfa süreci boyunca kâr veya zararda muhasebeleştirilir.
5.7.3
Finansal riskten korunma konusu kalem
olan (bakınız: TMS 39 un 78-84 ve UR98-UR101 Paragrafları) finansal varlık
ve finansal borçlardan kaynaklanan kazanç veya kayıp, TMS 39’un 89-102 nci
Paragrafları uyarınca muhasebeleştirilir.
5.7.4
Finansal varlıkların teslim tarihi
muhasebesi uygulanarak muhasebeleştirildiği durumlarda (bakınız: 3.1.2
Paragrafı ve B3.1.3 ve B3.1.6 Paragrafları), işlem tarihi ile teslim tarihi
arasındaki süre içerisinde elde edilecek olan varlığın gerçeğe uygun
değerinde meydana gelen değişiklikler (değer düşüklüğü zararları hariç),
itfa edilmiş maliyetinden ölçülen finansal varlıklar açısından finansal
tablolara yansıtılmaz. Ancak, gerçeğe uygun değerinden ölçülen varlıkların
gerçeğe uygun değerlerinde meydana gelen bu tür değişiklikler, 5.7.1
Paragrafı uyarınca uygun görüldüğü şekilde kâr veya zararda ya da diğer
kapsamlı gelirde muhasebeleştirilir.
Özkaynağa dayalı finansal araçlara yapılan yatırımlar
5.7.5
(Değişik:RG-18/9/2014-29123)(3)İlk muhasebeleştirmede, alım satım amacıyla elde tutulmayan ve
TFRS 3 İşletme Birleşmeleri Standardının uygulandığı bir işletme
birleşmesinde edinen işletmenin koşullu bedeli olmayan, bu TFRS
kapsamındaki özkaynağa dayalı bir finansal araca yapılan yatırımın gerçeğe
uygun değerinde sonraki tarihlerde meydana gelecek değişikliklerin diğer
kapsamlı gelirde sunulması konusunda, geri dönülemeyecek bir tercihte
bulunulabilir.
5.7.6
(Değişik:RG-16/12/2017-30272 Mükerrer)
5.7.5 paragrafında açıklanan tercihin yapılması durumunda, söz konusu
yatırımdan elde edilen temettüler, 5.7.1A paragrafına göre kâr veya zarar
olarak finansal tablolara yansıtılır.
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılan borçlar
5.7.7
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılarak ölçülen olarak sınıflandırılan bir finansal borçtan kaynaklanan
kazanç ya da kayıp aşağıdaki şekilde sunulur:
(a) Finansal borcun gerçeğe uygun
değerinde meydana gelen ve söz konusu borcun kredi riskinde meydana gelen
değişikliklerle ilişkilendirilebilen değişim tutarı, diğer kapsamlı gelirde
sunulur (bakınız: B5.7.13–B5.7.20 Paragrafları) ve
(b) Söz konusu borcun gerçeğe değerinde
meydana gelen değişimden geriye kalan tutar, kâr veya zararda sunulur.
Ancak söz konusu sunumların
gerçekleştirilebilmesi için, (a) bendinde tanımlanan borcun kredi riskinde
meydana gelen değişikliklerin muhasebeleştirme yönteminin, kâr veya zararda
yanlış muhasebe eşleşmesi yaratmaması ya da artırmaması gerekir (bu durumda
5.7.8 Paragrafı uygulanır). B5.7.5-B5.7.7 ile B5.7.10-B5.7.12
Paragraflarında yanlış muhasebe eşleşmesinin yaratılıp yaratılmadığı ya da
artırılıp artırılmadığı hususunda açıklayıcı hükümler yer alır.
5.7.8
5.7.7 Paragrafındaki hükümlerin kâr
veya zararda yanlış muhasebe eşleşmesi yaratması ya da uyumsuzluğu
arttırması durumunda, söz konusu borca ilişkin bütün kazanç veya kayıplar
(söz konusu borcun kredi riskinde meydana gelen değişikliklerin etkileri de
dahil olmak üzere) kâr ya da zararda muhasebeleştirilir.
5.7.9
5.7.7 ve 5.7.8 Paragraflarındaki
hükümlere bağlı kalmaksızın, gerçeğe uygun değer farkı kâr veya zarara
yansıtılarak sınıflandırılan kredi taahütleri ile finansal teminat
sözleşmelerine ilişkin bütün kazanç ve kayıplar kâr veya zararda
sunulur.
Bölüm 6 Finansal riskten korunma muhasebesi -
kullanılmıyor
Bölüm 7 Yürürlük tarihi ve geçiş hükümleri
7.1 Yürürlük tarihi
7.1.1
(Değişik:RG-19/12/2017-30275
Mükerrer) TFRS 9 (2017 Sürümü), bu Standardın yerini almıştır. TFRS 9
(2017 Sürümü), 1 Ocak 2018’de veya sonrasında başlayan yıllık hesap
dönemlerinde uygulanır. Bununla birlikte 1 Ocak 2018’den önce başlayan
hesap dönemleri için, yalnızca ilk uygulamanın 1 Şubat 2015’ten önce olması
şartıyla, bu Standardın uygulanması tercih edilebilir. Bu Standardın
uygulanmasının tercih edilmesi ve TFRS 9’un (2010 Sürümü) henüz
uygulanmamış olması durumunda aynı zamanda bu Standarttaki hükümlerin
tamamı uygulanır (ayrıca bakınız: 7.1.1A ve 7.3.2 paragrafları). Bu Standardın
uygulanması durumunda bu husus dipnotlarda açıklanır ve aynı zamanda bu
Standardın diğer standartlarda yaptığı değişiklikler de uygulanır.
7.1.1A (Ek:RG-19/12/2017-30275
Mükerrer) 7.1.1 paragrafında yer alan hükümlere bakılmaksızın, 1 Ocak
2018’den önce başlayan hesap dönemleri için bu Standartta yer alan diğer
hükümler uygulanmadan, gerçeğe uygun değer değişimi kâr veya zarara
yansıtılan olarak tanımlanan finansal yükümlülüklere ilişkin kazanç ve
kayıpların sunulması hakkındaki 5.7.1(c), 5.7.7–5.7.9, 7.2.13 ve
B5.7.5–B5.7.20 paragraflarında yer alan hükümlerin uygulanması tercih
edilebilir. Sadece bu paragrafların uygulanmasının tercih edilmesi
durumunda bu husus dipnotlarda açıklanır ve TFRS 7’nin (bu Standart
tarafından değiştirilen haliyle) 10-11’inci paragraflarında yer alan açıklamalar
süreklilik arz eden bir biçimde sunulur.
7.1.3
(Değişik:RG-16/12/2017-30272 Mükerrer) 2010-2012 Dönemine İlişkin
Yıllık İyileştirmeler değişikliğiyle, TFRS 3’te değişiklik yapılmasının
sonucu olarak, bu Standardın 4.2.1 ve 5.7.5 paragrafları değiştirilmiştir.
Bu değişiklik, TFRS 3 değişikliğinin uygulandığı işletme birleşmelerine
ileriye yönelik olarak uygulanır.
7.1.4 (Ek:RG-18/9/2014-29123)(3)(Değişik:RG-16/12/2017-30272 Mükerrer) TFRS 15 Müşteri
Sözleşmelerinden Hasılat değişikliğiyle, 3.1.1, 4.2.1, 5.1.1, 5.2.1, 5.7.6,
B3.2.13, B5.7.1 paragrafları değiştirilmiştir. 5.1.3 ve 5.7.1A paragrafları
ile Ek A’ya bir tanım eklenmiştir. TFRS 15 uygulandığında söz konusu
değişiklikler de uygulanır.
7.2 Geçiş
7.2.1
Bu TFRS, 7.2.4-7.2.15 Paragraflarında
belirtilen hususlar hariç olmak üzere, “TMS 8 Muhasebe Politikaları,
Muhasebe Tahminlerinde Değişiklikler ve Hatalar” Standardıuyarınca
geriye dönük olarak uygulanır. Bu TFRS ilk uygulama tarihinden önce
finansal durum tablosu dışı bırakılmış olan finansal varlıklara
uygulanmaz.
7.2.2 7.2.1 ve
7.2.3-7.2.16 Paragraflarındaki geçiş hükümlerinin amaçları bakımından ilk uygulama
tarihi, bu TFRS hükümlerinin ilk uygulandığı tarihtir. İlk uygulama tarihi
aşağıdakilerden biri olabilir:
(a) Bu TFRS’nin
1 Ocak 2011 tarihinden önce ilk kez uygulanması durumunda, 28 Ekim 2010 ile
31 Aralık 2010 tarihi arasındaki herhangi bir tarih veya
(b)
Bu TFRS’nin 1 Ocak 2011 tarihinde ve sonrasında ilk kez uygulanması
durumunda, bu TFRS’nin uygulandığı ilk raporlama döneminin
başlangıcı.
7.2.3
İlk uygulama tarihinin bir raporlama
döneminin başlangıcı olmaması durumunda, bu husus ve ilk uygulamanın o
tarihte yapılmasının nedenleri dipnotlarda açıklanır.
7.2.4
İlk uygulama tarihinde bir finansal varlığın
4.1.2(a) Paragrafındaki koşulu sağlayıp sağlamadığı, ilk uygulama tarihinde
geçerli olan koşullar ve durumlar dikkate alınarak değerlendirilir.
Değerlendirme sonucunda kararlaştırılan sınıflandırma yöntemi daha önceki
raporlama dönemlerindeki yönetim modeli dikkate alınmaksızın geriye dönük
olarak uygulanır.
7.2.5
Karma sözleşmelerin 4.1.4 veya 4.1.5
Paragrafı uyarınca gerçeğe uygun değeri üzerinden ölçüldüğü ancak ilgili
gerçeğe uygun değerin karşılaştırmalı raporlama dönemlerinde tespit
edilmemiş olduğu durumlarda, karma sözleşmenin karşılaştırmalı raporlama
dönemlerindeki gerçeğe uygun değeri, sözleşme unsurlarının (yani türev
olmayan asal ürün ve saklı türev ürünün) her bir karşılaştırmalı raporlama
dönemi sonundaki gerçeğe uygun değerlerinin toplamıdır.
7.2.6
İlk uygulama tarihinde, karma sözleşmenin
tamamının ve sözleşmeyi oluşturan unsurların bu tarihteki gerçeğe uygun
değerleri arasındaki fark,
(a) Bu TFRS’nin bir
raporlama döneminin başında ilk defa uygulanması durumunda, ilk uygulamaya
ait raporlama döneminin dağıtılmamış kârlarına ilişkin açılış kayıtlarında
veya
(b) Bu TFRS’nin bir
raporlama dönemi boyunca ilk defa uygulanması durumunda kâr veya zararda
muhasebeleştirilir.
7.2.7 İlk uygulama
tarihinde:
(a) Bir
finansal varlığın 4.1.5 Paragrafı uyarınca, gerçeğe uygun değer farkı kâr
veya zarara yansıtılarak ölçülen olarak veya
(b) Özkaynağa
dayalı finansal araca yapılan bir yatırımın 5.4.4 Paragrafı uyarınca,
gerçeğe uygun değer farkı diğer kapsamlı gelire yansıtılan olarak
sınıflanması mümkündür.
Bu tür bir sınıflandırma ilk uygulama tarihinde geçerli olan koşul ve
durumlar dikkate alınarak yapılır. Sözü edilen sınıflandırma geriye dönük
olarak uygulanır.
7.2.8 İlk uygulama
tarihinde:
(a) Bir
finansal varlığın 4.1.5 Paragrafındaki koşulu karşılamadığı durumlarda, ilgili
varlığın gerçeğe uygun değer farkı kâr veya zarara yansıtılarak ölçülen
şeklinde yapılmış olan sınıflamasının iptal edilmesi gerekir.
(b) Finansal varlığın
4.1.5 Paragrafındaki koşulu karşıladığı durumlarda ise, ilgili varlığın
gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak ölçülen
şeklinde yapılmış olan sınıflamasının iptal edilmesi mümkündür.
Sözü edilen iptal işlemi, ilk uygulama tarihinde geçerli olan koşul ve
durumlar dikkate alınarak yapılır. Söz konusu yeniden sınıflandırma geriye
dönük olarak uygulanır.
7.2.9 İlk
uygulama tarihinde,
(a)
Bir finansal borç 4.2.2(a) Paragrafı
uyarınca gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflandırılabilir.
(b)
Bir finansal borcun gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflandırılması,
hâlihazırda 4.2.2(a) Paragrafında yer alan koşul uyarınca ilk
muhasebeleştirme sırasında yapılmış ise ve söz konusu sınıflandırma bu
koşulu ilk uygulama tarihinde karşılamıyorsa, borcun gerçeğe uygun değer
farkı kâr veya zarara yansıtılan olarak ölçülmesine yönelik önceki
sınıflama iptal edilir.
(c)
Bir finansal borcun gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflandırılması, hâlihazırda
4.2.2(a) Paragrafında yer alan koşul uyarınca ilk muhasebeleştirme
sırasında yapılmış ise ve söz konusu sınıflandırma bu koşulu ilk uygulama
tarihinde karşılıyorsa, borcun gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak ölçülmesine yönelik önceki sınıflama iptal edilebilir.
Sözü
edilen iptal işlemi, ilk uygulama tarihinde geçerli olan koşul ve durumlar
dikkate alınarak yapılır. Söz konusu yeniden sınıflandırma geriye dönük
olarak uygulanır.
7.2.10
(Değişik:RG-30/12/2012-28513 2. Mükerrer) TMS
39’un 58–65 ve UR84-UR93 Paragraflarında yer alan değer düşüklüğüne ilişkin
hükümlerin veya etkin faiz yönteminin geriye dönük olarak uygulanmasının
mümkün olmadığı durumda (TMS 8’de tanımlanan şekliyle), önceki dönemlere
ilişkin düzeltme yapıldığında, finansal varlığın veya borcun sunulan her
bir karşılaştırmalı dönem sonundaki gerçeğe uygun değeri varlığın itfa
edilmiş maliyeti olarak kabul edilir. TMS 39’un 58–65 ve UR84-UR93
Paragraflarında yer alan değer düşüklüğüne ilişkin hükümlerin veya etkin
faiz yönteminin geriye dönük olarak uygulanmasının mümkün olmadığı durumda
(TMS 8’de tanımlanan şekliyle), finansal varlığın veya borcun ilk uygulama
tarihindeki gerçeğe uygun değeri, bu TFRS’nin ilk uygulandığı tarihteki
yeni itfa edilmiş maliyeti olarak kabul edilir.
7.2.11
Borsaya kayıtlı olmayan özkaynağa dayalı finansal
araçlara yapılan yatırımın (veya borsaya kayıtlı olmayan bu tür bir
özkaynağa dayalı finansal araca bağlı olan ve bu finansal aracın teslimiyle
ifa edilmesi gereken bir türev ürünün) geçmişte TMS 39 uyarınca maliyet
değeri üzerinden muhasebeleştirilmiş olması durumunda, bu finansal araç ilk
uygulama tarihindeki gerçeğe uygun değeri üzerinden ölçülür. Daha önceki
defter değeri ile gerçeğe uygun değer arasındaki farklar ilk uygulama
tarihinin ilgili olduğu raporlama döneminin dağıtılmamış kârlarına ilişkin
açılış kayıtlarında muhasebeleştirilir.
7.2.12
Kayıtlı bir piyasa fiyatı bulunmaması nedeniyle gerçeğe
uygun değeri güvenilir olarak ölçülemeyen bir özkaynağa dayalı finansal
araca bağlı olan ve söz konusu özkaynağa dayalı finansal aracın teslimiyle
ödenmesi gereken türev ürün borçları Borsaya kayıtlı olmayan özkaynağa
dayalı finansal araca bağlı olan ve söz konusu özkaynağa dayalı finansal
aracın teslimiyle ödenmesi gereken türev ürün borçları, TMS 39 uyarınca
önceden maliyet bedeli ile muhasebeleştirilmiş ise, söz konusu türev ürün
borcu ilk uygulama tarihinde gerçeğe uygun değerinden ölçülür. Önceki
defter değeri ile gerçeğe uygun değeri arasındaki fark, ilk uygulama
tarihini de kapsayan raporlama dönemine ilişkin dağıtılmamış kârların
açılış bakiyesine yansıtılır.
7.2.13
İlk uygulama tarihinde, 5.7.7 Paragrafındaki
muhasebeleştirme yönteminin, kâr veya zararda bir yanlış muhasebe eşleşmesi
yaratıp yaratmayacağı ya da mevcut bir uyumsuzluğu artırıp artırmayacağı,
ilk uygulama tarihinde var olan koşul ve durumlar esas alınarak tespit
edilir. Bu TFRS yapılan tespit dikkate alınarak geriye dönük olarak
uygulanır.
7.2.14
(Değişik:RG-30/12/2012-28513 2. Mükerrer)
7.2.1 Paragrafında yer alan hükme bağlı kalmaksızın, bu TFRS’nin
sınıflandırma ve ölçüm hükümlerinin:
(a) 1 Ocak 2012 tarihinden önce başlayan
raporlama dönemlerinde uygulanması
durumunda, önceki dönemlere
ilişkin düzeltme
yapılması ve TFRS 7’nin 44S-44W Paragraflarında yer alan açıklamaların sunulması zorunlu
değildir.
(b) 1 Ocak 2012 tarihinde veya sonrasında ve 1 Ocak 2013 tarihinden önce başlayan
raporlama dönemlerinde uygulanması
durumunda, TFRS 7’nin 44S-44W Paragraflarında yer alan açıklamalar
sunulur ya da önceki dönemlere
ilişkin düzeltme
yapılır.
(c) 1 Ocak 2013 tarihinde veya sonrasında başlayan
raporlama dönemlerinde uygulanması
durumunda, TFRS 7’nin 44S-44W Paragraflarında yer alan açıklamalar
sunulur. Önceki dönemlere
ilişkin düzeltme
yapılması zorunlu değildir.
Önceki dönemlere
ilişkin düzeltme
yapılmaması
durumunda, önceki defter değeri ile
ilk uygulama tarihinin içinde bulunduğu yıllık raporlama döneminin
başındaki defter değeri arasındaki farklar, ilk uygulama tarihinin içinde bulunduğu yıllık raporlama dönemine ilişkin dağıtılmamış kârların (veya uygun ise, öz
kaynağın diğer bir unsurunun) açılış kayıtlarında muhasebeleştirilir.
7.2.15
“TMS 34 Ara Dönem Finansal Raporlama”Standardı
uyarınca ara dönem finansal raporların hazırlandığı durumlarda, bu TFRS’de
yer alan hükümlerin ilk uygulama tarihinden önceki ara dönemlere
uygulanmasının mümkün olmaması (TMS 8’de tanımlandığı gibi) halinde, anılan
hükümlerin söz konusu ara dönemlere uygulanması gerekmez.
2010 yılında yayımlanan TFRS 9’u erken uygulayan işletmeler
7.2.16
İlk uygulamaya ilişkin ilgili tarihte 7.2.1-7.2.15
Paragraflarındaki geçiş hükümleri uygulanır. Bir başka deyişle, TFRS 9’un
(2010 yılında yayımlanan) uygulanması ya da henüz uygulanmadığı takdirde
TFRS 9’un (2011 yılında yayımlanan) bütünü ile uygulanması durumunda,
7.2.4-7.2.11 Paragrafları uygulanır.
Söz konusu paragrafların birden fazla uygulanması mümkün değildir.
7.3 TFRS Yorum 9 ve TFRS 9’un (2010) yürürlükten
kaldırılması
7.3.1
Bu TFRS, “TFRS Yorum 9 Saklı Türev
Ürünlerinin Yeniden Değerlendirilmesi” Yorumunun yerini alır. Mart 2011 tarihinde
TFRS 9 Standardına eklenen hükümler, daha önce TFRS Yorum 9’un 5 ve 7 nci
Paragraflarında ortaya konan hükümleri içermektedir. “TFRS 1 Türkiye
Finansal Raporlama Standartlarının İlk Uygulaması” Standardı da daha önce
TFRS Yorum 9’un 8 inci Paragrafında ortaya konan hükümleri
içermektedir.
7.3.2
(Değişik:RG-19/12/2017-30275
Mükerrer) Bu Standart, TFRS 9’un (2010 Sürümü) yerini almıştır. Bununla
birlikte, 1 Ocak 2018’den önce başlayan hesap dönemleri için, yalnızca ilk
uygulamanın 1 Şubat 2015’ten önce olması şartıyla, TFRS 9’un (2010 Sürümü)
uygulanması tercih edilebilir.
Ek A
Tanımlanan
terimler
Bu Ek,
Standardın ayrılmaz bir parçasıdır.
Finansal
durum tablosu dışı bırakma
Daha önce işletmenin finansal durum tablosuna yansıtılmış bir finansal
varlık veya finansal borcun işletmenin finansal durum tablosundan
çıkarılması işlemidir.
Türev ürün
Aşağıda yer alan üç özelliğin
tamamına sahip olan ve bu TFRS kapsamında bulunan (bakınız: 2.1 Paragrafı)
bir finansal araç veya diğer bir sözleşmedir:
(a)
Belirli bir faiz oranında, finansal araç fiyatında, mal bedelinde, döviz
kurunda, fiyat veya oran endeksinde, kredi derecesi veya kredi endeksinde
ya da başka bir değişkende veya sözleşmenin taraflarından birine özgü
olmayan finansal olmayan bir değişkende (bazen ‘sözleşmeye konu olan’
olarak da adlandırılır) meydana gelen bir değişiklik karşısında değeri
değişmektedir;
(b)
Net bir başlangıç yatırımı gerektirmemekte veya piyasa koşullarındaki
değişikliklere benzer tepki vermesi beklenen diğer türden sözleşmelere göre
daha az bir net başlangıç yatırımı gerektirmektedir ve
(c)
Gelecek bir tarihte ödenecektir.
Temettüler(Ek:RG-16/12/2017-30272 Mükerrer)
Kârın, özkaynak aracı hamillerine, aracın ait olduğu sermaye sınıfı
içindeki elde bulundurulan paylar oranında dağıtılmasıdır.
Gerçeğe
uygun değer
Karşılıklı
pazarlık ortamında, bilgili ve istekli gruplar arasında bir varlığın el
değiştirmesi ya da bir borcun ödenmesi durumunda ortaya çıkması gereken
tutar.*
Finansal
teminat sözleşmesi
Belirli bir borçlunun bir borçlanma aracına ilişkin vadesi gelmiş
ödemelerini ilgili borçlanma aracının orijinal veya değiştirilen
koşullarına uygun olarak yerine getirmemesi nedeniyle teminat sözleşmesi
hamilinin uğradığı zararları karşılamak amacıyla, sözleşmeyle yükümlülük
altına giren tarafın, sözleşme hamiline belirli miktar ödemede bulunmasını
gerektiren sözleşmedir.
Gerçeğe
uygun değer farkı kâr veya
zarara
yansıtılan finansal
borç
Aşağıdaki koşullardan herhangi
birisine sahip finansal borçtur.
(a) Alım satım
amaçlı elde tutulan tanımını karşılamaktadır.
(b)
İlk muhasebeleştirme sırasında, işletme tarafından, 4.2.2 ya da 4.3.5
paragrafı uyarınca gerçeğe uygun değer farkı kâr veya zarara yansıtılan
olarak sınıflandırılmıştır.
Alım satım amaçlı elde tutulan
finansal varlık veya finansal
borç
Bir finansal varlık veya finansal
borç, aşağıdaki durumlarda alım satım amaçlı elde tutulan olarak sınıflandırılır:
(a) İlgili varlık
veya borç, esas itibariyle, yakın bir tarihte satılmak veya geri satın
alınmak amacıyla edinilmiş veya yüklenilmiştir,
(b) İlk
muhasebeleştirme sırasında, birlikte yönetilen ve son zamanlarda kısa dönemde
kâr etme konusunda belirgin bir eğilimi bulunduğu yönünde delil bulunan
belirli finansal araçlardan oluşan portföyün bir parçasıdır veya
(c) Bir türev üründür (finansal teminat sözleşmesi olan veya
etkin bir finansal riskten korunma aracı niteliğinde bulunan türev ürünler
hariç).
Yeniden
sınıflandırma tarihi
Finansal varlıkların yeniden sınıflandırılmasıyla sonuçlanan yönetim
modelindeki değişikliği takip eden ilk raporlama döneminin ilk günü.
Normal
yoldan alım veya satım Bir
finansal varlığın, genellikle yasal düzenlemeler veya ilgili piyasa
teammülleri çerçevesinde belirlenen bir süre içerisinde teslimini
gerektiren bir sözleşme çerçevesinde satın alınması veya satılmasıdır.
Aşağıdaki terimler TMS 32’nin 11 inci Paragrafında,
TMS 39’un 9 uncu Paragrafında ya da TFRS 7’nin Ek A kısmında tanımlanmış
olup, bu TFRS’de TMS 32, TMS 39 ya da TFRS 7’de belirtilen anlamları ile
kullanılmıştır:
(a) Finansal varlık veya finansal
borcun itfa edilmiş maliyeti
(b) Kredi riski
(c) Etkin faiz yöntemi
(d) Özkaynağa dayalı finansal araç
(e) Finansal varlık
(f) Finansal araç
(g) Finansal borç
(h) Finansal riskten korunma konusu
kalem
(i) Finansal riskten korunma
aracı
(j) İşlem maliyetleri.
Ek B
Uygulama rehberi
Bu Ek, Standardın ayrılmaz bir parçasıdır.
Muhasebeleştirme ve finansal durum tablosu dışı
bırakma (bölüm 3)
İlk muhasebeleştirme (bölüm 3.1)
B3.1.1 3.1.1
Paragrafında yer alan ilkenin bir sonucu olarak, işletme finansal varlığın
devrinin satış olarak muhasebeleştirilmesini engelleyen türev ürünler
haricinde (bakınız: B3.2.14 Paragrafı), finansal durum tablosunda yer alan
türev ürünlere ilişkin sözleşmeye bağlı hak ve yükümlülüklerini sırasıyla,
varlık ve borç olarak muhasebeleştirir. Finansal varlığın devrinin finansal
durum tablosu dışı bırakmayı gerektirir nitelikte olmaması durumunda,
devralan, devraldığı varlığı kendi varlığı olarak muhasebeleştirmez
(bakınız: B3.2.15 Paragrafı).
B3.1.2 3.1.1
Paragrafındaki ilkenin uygulanmasıyla ilgili örnekler aşağıda yer
almaktadır:
(a)
İşletmenin bir sözleşmenin tarafı haline gelmesi ve bunun sonucunda nakit
elde etmeye ilişkin yasal bir hakkı ya da nakit ödemede bulunmaya ilişkin
yasal bir yükümlülüğü oluşması durumunda, ilgili koşulsuz alacak ve
ödemeler varlık veya borç olarak muhasebeleştirilir.
(b)
Mal veya hizmetlerin alış veya satışına ilişkin bir kesin taahhüt sonucunda
edinilecek olan varlıklar veya yüklenilecek olan borçlar, genellikle,
taraflardan en az biri ilgili anlaşma koşullarını yerine getirinceye kadar
muhasebeleştirilmezler. Örneğin kesin bir sipariş alan bir işletme,
genellikle, taahhüt tarihinde herhangi bir varlık muhasebeleştirmez
(siparişi veren firma da borç muhasebeleştirmez) ve sipariş edilen söz
konusu mal ve hizmetler gemiye yükleninceye, teslim edilinceye veya iade
edilinceye kadar muhasebeleştirme işlemi ertelenir. Finansal olmayan
kalemlerin alım satımına yönelik bir kesin taahhüdün, TMS 39'un 5-7 nci
Paragrafları uyarınca bu TFRS'nin kapsamında olması durumunda, anılan
taahhüdün net gerçeğe uygun değeri, taahhüt tarihinde varlık veya borç
olarak muhasebeleştirilir (bakınız: aşağıda yer alan (c) alt Paragrafı).
Buna ek olarak, daha önce muhasebeleştirilmemiş olan bir kesin taahhüdün,
gerçeğe uygun değerin finansal riskten korunması işleminde finansal riskten
korunma konusu kalem olarak tanımlanması durumunda, net gerçeğe uygun
değerde meydana gelen ve korunan riskle ilişkilendirilebilen her türlü
değişiklik, finansal riskten korunma işleminin başlangıcından itibaren
varlık veya borç olarak muhasebeleştirilir (bakınız: TMS 39'un 93 ve 94
üncü Paragrafları).
(c)
Bu TFRS kapsamındaki bir forward sözleşmesi (bakınız: 2.1 Paragrafı),
ödemenin gerçekleştiği tarihten ziyade, taahhüt tarihinde varlık veya borç
olarak muhasebeleştirilir. İşletmenin bir forward sözleşmesine taraf olması
durumunda, ilgili hak ve yükümlülüğün gerçeğe uygun değerleri genellikle
birbirine eşittir ve dolayısıyla forward sözleşmesinin net gerçeğe uygun
değeri sıfırdır. İlgili hak ve yükümlülüklerin gerçeğe uygun değerlerinin
sıfıra eşit olmaması durumda, anılan sözleşme varlık veya borç olarak
muhasebeleştirilir.
(d)
Bu TFRS kapsamındaki opsiyon sözleşmeleri (bakınız: 2.1 Paragrafı), opsiyon
hamilinin veya yazıcısının ilgili sözleşmenin tarafı haline gelmesi
durumunda varlık veya borç olarak muhasebeleştirilir.
(e)
Gelecekte yapılması planlanan
işlemler, bunların gerçekleşme olasılıklarına bakılmaksızın, işletmeyi
herhangi bir sözleşmenin tarafı yapmadıklarından alacak veya borç
değillerdir.
Finansal varlıkların normal yoldan alımı veya satımı
B3.1.3
Bir finansal varlığın normal yoldan alımı veya satımı, B3.1.5 ve B3.1.6
Paragraflarında yer verildiği üzere ticari işlem tarihi ya da teslim tarihi
muhasebesi yöntemlerinden birisi kullanılarak muhasebeleştirilir. Bu TFRS
uyarınca aynı şekilde sınıflandırılmış tüm finansal varlıkların her türlü
alış ve satış işlemlerine, aynı yöntem tutarlı biçimde uygulanır. Bunun
için, zorunlu olarak gerçeğe uygun değer farkı kâr veya zarara yansıtılarak
ölçülen varlıklar, gerçeğe uygun değer farkı kâr veya zarara yansıtılarak
ölçülen varlıklardan farklı bir sınıf oluşturur. Ayrıca, 5.7.5 Paragrafında
yer verilen seçenek kullanılarak muhasebeleştirilen özkaynağa dayalı
finansal araçlara yapılan yatırımlar, ayrı bir sınıf oluşturur.
B3.1.4
Sözleşmenin değerinde meydana gelen değişimlerin net olarak ödenmesine izin
veren veya bunu zorunlu kılan bir sözleşme, normal bir sözleşme değildir.
Bu sebeple, bu tür bir sözleşme, ticari işlem tarihi ve teslim tarihi
arasındaki dönemde türev ürün olarak muhasebeleştirilir.
B3.1.5
Ticari işlem tarihi, işletmenin bir varlığı almayı veya satmayı taahhüt
ettiği tarihtir. Ticari işlem tarihi muhasebesi, (a) elde edilecek olan
varlığın ve buna ilişkin ödemede bulunma borcunun ticari işlem tarihinde
muhasebeleştirilmesini ve (b) ticari işlem tarihi itibariyle, satılan
varlığın finansal durum tablosu dışı bırakılmasını, satıştan kaynaklanan
kazanç ya da kaybın muhasebeleştirilmesini ve alıcının yapacağı ödemeye
ilişkin bir alacak muhasebeleştirilmesini gerektirir. Genellikle,
mülkiyetin el değiştirmesinin söz konusu olduğu durumlarda, teslim tarihine
kadar varlık ve buna bağlı borç üzerinde faiz tahakkuk etmeye başlamaz.
B3.1.6
Teslim tarihi, bir varlığın işletmeye teslim edildiği veya işletme tarafından
teslim edildiği tarihtir. Teslim tarihi muhasebesi, (a) varlığın işletme
tarafından elde edildiği tarihte muhasebeleştirilmesini ve (b) varlığın
işletme tarafından teslim edildiği tarih itibariyle finansal durum tablosu
dışı bırakılmasını ve yine aynı tarih itibariyle elden çıkarma kazanç ya da
kaybının muhasebeleştirilmesini gerektirir. Teslim tarihi muhasebesinin
uygulanması durumunda, işletme, teslim aldığı varlıklarda olduğu gibi,
ticari işlem tarihi ve teslim tarihi arasındaki dönem boyunca varlığın
gerçeğe uygun değerinde meydana gelen değişiklikleri muhasebeleştirir.
Başka bir ifadeyle, itfa edilmiş maliyetinden ölçülen varlıkların gerçeğe
uygun değerinde meydana gelen değişimler finansal tablolara yansıtılmaz.
Diğer yandan, gerçeğe uygun değer farkı kâr veya zarara yansıtılarak
ölçülen finansal varlıkların gerçeğe uygun değerinde meydana gelen
değişimler kâr veya zararda muhasebeleştirilirken, 5.7.5 Paragrafı uyarınca
muhasebeleştirilen özkaynağa dayalı finansal araçlara yapılan yatırımların
gerçeğe uygun değerinde meydana gelen değişimler diğer kapsamlı gelirde
muhasebeleştirilir.
Finansal varlıkların
finansal durum tablosu dışı bırakılması (bölüm 3.2)
B3.2.1
Aşağıda yer alan akış çizelgesi, finansal bir varlığın finansal durum
tablosu dışı bırakılıp bırakılmadığının ve ne kadarının finansal durum
tablosu dışı bırakıldığının değerlendirilmesi sürecini gösterir.
İşletmenin
bir finansal varlığa ilişkin nakit akışlarını elde etmek üzere sözleşmeden
doğan hakları elinde bulundurduğu, ancak anılan nakit akışlarını bir veya
birden fazla alıcıya ödemek üzere sözleşmeden doğan bir yükümlülük
üstlendiği düzenlemeler (3.2.4 Paragrafı)
B3.2.2
3.2.4(b) Paragrafında yer alan durum (işletmenin ilgili finansal varlığın nakit
akışlarını elde etmeye yönelik sözleşmeden doğan hakları elinde
bulundurmakla birlikte, ilgili nakit akışlarını bir veya birden fazla
alıcıya ödemeye yönelik sözleşmeden doğan yükümlülüğü bulunduğu durumlar),
örneğin işletmenin özel amaçlı bir işletme veya tröst olması ve sahibi
olduğu finansal varlıkların intifa haklarını yatırımcılara ihraç etmesi ve
söz konusu finansal varlıklarla ilgili hizmet sağlaması durumunda oluşur.
Bu durumda, 3.2.5 ve 3.2.6 Paragraflarındaki koşullar yerine getirildiği
takdirde ilgili finansal varlıkların finansal durum tablosu dışı
bırakılmaları uygundur.
B3.2.3
3.2.5 Paragrafının uygulanmasında, işletme, örneğin finansal varlığı
doğrudan tahsis eden veya finansal varlığı devralan ve ilgili nakit akışlarını
üçüncü şahıs yatırımcılara aktaran konsolidasyon kapsamına alınmış özel
amaçlı bir işletmeyi içeren bir grup olabilir.
Mülkiyetten
kaynaklanan risk ve yararların devrinin değerlendirilmesi (3.2.6 Paragrafı)
B3.2.4
İşletmenin mülkiyetten kaynaklanan bütün risk ve yararları büyük oranda
devrettiği durumlara örnek olarak aşağıdakiler verilebilir:
(a)
Bir
finansal varlığın koşulsuz satışı;
(b)
Bir finansal varlığın, geri alım tarihindeki gerçeğe uygun değerinden geri
alınma opsiyonuyla birlikte satışı;
(c)
Bir finansal varlığın, asli değersiz (işleme konulması halihazırda rasyonel
olmayan / out of money) bir alım ya da satım opsiyonuyla birlikte satışı
(diğer bir ifadeyle, opsiyon o derece asli değersizdir ki, büyük bir
ihtimalle vadesinden önce asli değeri olmayacaktır).
B3.2.5
İşletmenin, mülkiyetten kaynaklanan bütün risk ve yararları büyük oranda
elinde tuttuğu durumlara ilişkin örnekler aşağıdaki gibidir:
(a)
Geri alım fiyatının sabit olduğu veya satış fiyatı artı borç verenin
getirisini içeren bir satış ve geri alım işlemi;
(b)
Menkul kıymet borçlanma sözleşmesi;
(c)
Bir finansal varlığın, işletmeyi yeniden piyasa riskiyle karşı karşıya
bırakan toplam getirilerinin takasıyla birlikte satışı;
(d)
Bir finansal varlığın önemli ölçüde asli değerli olan bir alım ya da satım
opsiyonuyla birlikte satışı (diğer bir ifadeyle, ilgili opsiyon o derece
asli değerlidir ki, büyük bir ihtimalle, vadesinden önce asli değersiz hale
gelmeyecektir);
(e)
Kısa vadeli alacaklarıyla ilgili oluşabilecek kredi zararlarını devralan
adına tazmin etmeyi garanti eden bir işletmenin, bu alacaklarını devralana
satışı.
B3.2.6 İşletmenin bir
varlığın devri esnasında, anılan varlığın mülkiyetinden
kaynaklanan bütün risk ve yararların büyük bir kısmını devrettiğini
düşünmesi durumunda, devredilen varlığı yeni bir işlemle tekrar geri
almadığı sürece, gelecek dönemlerde yeniden muhasebeleştirmez.
Kontrolün
devrinin değerlendirmesi
B3.2.7
İşletme, devralanın, devredilen varlığı satma imkânının bulunması durumunda
devrettiği varlığın kontrolünü elinde bulundurmamaktadır. İşletme,
devralanın, devredilen varlığı satma imkânının bulunmaması durumunda
devrettiği varlığın kontrolünü elinde bulundurmaktadır. Devralanın, ilgili
varlığın aktif bir piyasada alım satımının yapılması halinde devredilen
varlığı satma imkânı vardır; çünkü devralanın, anılan varlığı işletmeye
geri vermesinin gerekmesi durumunda, söz konusu varlığı piyasadan yeniden
satın alma imkânı vardır. Örneğin, devredilen varlığın işletmenin onu
yeniden satın almasına olanak veren bir opsiyonunun bulunması durumunda,
devralanın söz konusu varlığı satma imkânı olabilir; nitekim devralan, söz
konusu varlığı, ilgili opsiyonun kullanılmış olması durumunda piyasadan
edinebilir. Öte yandan, işletmenin yine aynı türden bir opsiyonunun
bulunduğu ancak anılan opsiyonun kullanılması durumunda, devralanın, ilgili
varlığı piyasadan edinme imkânının bulunmadığı durumda, devralanın
devredilen varlığı satma imkânı yoktur.
B3.2.8
Devralanın, sadece, devredilen varlığı ilgisiz bir üçüncü şahsa bütünüyle
satma imkânına ve bu imkânı tek taraflı ve ilave kısıtlamalar
uygulamaksızın gerçekleştirebilme kabiliyetine sahip olması durumunda,
devredilen varlığı satma imkânı bulunmaktadır. Buradaki asıl soru,
devralanın, devredilen varlıkla ilgili ne yapıp ne yapamayacağına ilişkin
sözleşmeye bağlı hak veya yükümlülükleri değil, uygulamada ne yapabilme
imkânının bulunduğudur. Özellikle:
(a)
Devredilen varlığa ilişkin bir piyasanın bulunmaması durumunda, devralanın,
devredilen varlığı satma konusunda sözleşmeden doğan hakkının bulunması,
uygulamada herhangi bir anlam ifade etmez ve
(b)
Devredilen varlığı elden çıkarma imkânı, söz konusu işlemin serbestçe
yapılamaması durumunda uygulamada herhangi bir anlam ifade etmez.
Dolayısıyla:
(i) Devralanın
devredilen varlığı elinden çıkarma imkânının başkalarının eylemlerinden
bağımsız olması gerekir (diğer bir ifadeyle, bu imkân tek taraflı
olmalıdır) ve
(ii)
Devralan herhangi bir kısıtlayıcı koşul veya engel koymaksızın devredilen
varlığı elden çıkarabilmelidir (örneğin, bir kredi varlığının nasıl
satılacağıyla ilgili koşullar veya devralana varlığı geri alma hakkı veren
bir opsiyon).
B3.2.9 Devralanın devredilen varlığı satma
ihtimalinin düşük olması, tek başına, devredenin devredilen varlık
üzerindeki kontrolünü sürdürdüğü anlamına gelmez. Ancak bir satım opsiyonu
ya da teminatın, devralanı devredilen varlığı satmaktan alıkoyması
durumunda, devreden, devredilen varlık üzerinde
kontrolünü sürdürmektedir.
Örneğin bir satım opsiyonu veya teminatın yeterince değerli olması
durumunda, devralanı devredilen varlığı satmaktan alıkoyacaktır; çünkü
uygulamada, devralan devredilen varlığı bir üçüncü şahsa benzer bir opsiyon
ya da başka kısıtlayıcı koşullar öngörmeksizin satamayacaktır. Bunun
yerine, devralan, devredilen varlığa ilişkin teminat veya satım opsiyonu
çerçevesindeki ödemeleri elde etmek için anılan varlığı elinde tutmaya
devam edecektir. Sözü edilen koşullara göre, devreden devredilen varlık
üzerindeki kontrolünü sürdürmektedir.
Finansal durum tablosu
dışı bırakılması uygun görülen devirler
B3.2.10İşletme
devredilen varlıklara ilişkin faiz ödemelerinin bir kısmını elde etme
hakkını, bu varlıklara hizmet vermesinin bir karşılığı olarak elinde
bulundurabilir. İşletmenin, ilgili hizmet sözleşmesinin iptali ya da devri
sonucunda elde etmekten vazgeçeceği faiz kısmı, ilgili hizmet varlık ve
borcuna dağıtılır. Faizin işletme tarafından elde edilmeye devam edilecek
kısmı, yalnızca faiz alacağıdır. Örneğin işletme, hizmet sözleşmesinin
devri veya iptali üzerine hiçbir faizden vazgeçmeyecek ise, faiz
ödemelerinin tamamı yalnızca faiz alacağıdır. 3.2.13 Paragrafının
uygulanması amacıyla, ilgili hizmet varlığının ve yalnızca faiz alacağının
gerçeğe uygun değerleri, ilgili alacağın defter değerini varlığın finansal
durum tablosu dışı bırakılan kısmı ve muhasebeleştirilmeye devam edilen
kısmı arasında dağıtmak için kullanılır. Belirlenen bir hizmet bedelinin
bulunmaması veya anılan bedelin işletmenin sunduğu hizmeti karşılamaya
yetmeyeceğinin öngörülmesi durumunda, ilgili hizmet yükümlülüğü için
gerçeğe uygun değer üzerinden bir borç muhasebeleştirilir.
B3.2.11
3.2.13 Paragrafının uygulanması amacıyla işletme, finansal durum tablosu
dışı bırakılan kısmın ve muhasebeleştirilmeye devam edilen kısmın gerçeğe
uygun değerlerinin hesaplanması sırasında 3.2.14 Paragrafına ek olarak,
5.4.1-5.4.3 ve B5.4.1-B5.4.13 Paragraflarında yer alan gerçeğe uygun değer
ölçümüne ilişkin hükümleri de uygular.
Finansal durum tablosu
dışı bırakılması uygun görülmeyen devirler
B3.2.12Takip
eden hüküm, 3.2.15 Paragrafında belirtilen ilke doğrultusundaki bir
uygulamadır. İşletmenin, devredilen varlığın mülkiyetinden kaynaklanan risk
ve yararların tamamına yakın bir kısmını elinde bulundurması sebebiyle,
devredilen varlıkla ilgili temerrüt zararlarına ilişkin olarak sağladığı
teminatın devredilen varlığın finansal durum tablosu dışı bırakılmasını
engellemesi durumunda, devredilen varlığın tamamı muhasebeleştirilmeye
devam edilir ve elde edilen bedel borç olarak muhasebeleştirilir.
Devredilen
varlıklardaki devam eden ilgi
B3.2.13
Aşağıda yer alan örnekler bir işletmenin devredilen varlık ve buna bağlı
borcu 3.2.16 Paragrafına göre nasıl ölçmesi gerektiğini gösterir.
Bütün
varlıklar
(a)
(Değişik:RG-16/12/2017-30272 Mükerrer) Devredilen varlıktan
kaynaklanacak temerrüt zararlarının ödenmesine ilişkin olarak işletmenin
sağladığı bir teminatın, devredilen varlıkların devam eden ilişki ölçüsünde
finansal tablo dışı bırakılmasını engellemesi durumunda söz konusu
devredilen varlık devir tarihi itibariyle, (i) ilgili varlığın defter
değeri ve (ii) işletmenin devir işleminde tahsil ettiği bedelin geri ödemek
zorunda kalabileceği en yüksek tutarın (‘teminat tutarı’) düşük olanı
üzerinden ölçülür. Devredilen varlığa bağlı yükümlülük, başlangıçta,
teminatın gerçeğe uygun değerinin teminat miktarına eklenmesi suretiyle
bulunacak tutardan ölçülür (bu tutar, normal şartlarda, devir dolayısıyla
tahsil edilen bedele eşittir). İlk kez finansal tablolara alınmasından
sonra ise, teminatın başlangıçtaki gerçeğe uygun değeri, mükellefiyet
yerine getirildiğinde veya yerine getirildikçe kâr veya zarar olarak
finansal tablolara alınır (TFRS 15’teki esaslar uyarınca) ve ilgili
varlığın defter değeri değer düşüklüğü tutarı kadar azaltılır.
İtfa
edilmiş maliyetinden ölçülen varlıklar
(b)
İşletmenin yazdığı bir satım opsiyonu yükümlülüğünün veya elinde
bulundurduğu alım opsiyonu hakkının devredilen varlığın finansal durum
tablosu dışı bırakılmasını engellemekte olması ve işletmenin devredilen
varlığı itfa edilmiş maliyetten ölçmesi durumunda, devre bağlı borç,
maliyetinin (diğer bir ifadeyle, elde edilen bedelin), ilgili maliyet ile
devredilen varlığın opsiyonun vadesi itibariyle itfa edilmiş maliyeti
arasındaki farka göre düzeltilmesi suretiyle muhasebeleştirilir. Örneğin
bir varlığın, devir tarihindeki itfa edilmiş maliyetinin ve defter
değerinin 98 TL, elde edilen bedelin ise 95 TL olduğunu varsayalım. Anılan
varlığın opsiyonun vade tarihi itibariyle itfa edilmiş maliyeti 100 TL’dir.
Devredilen varlığa bağlı borcun başlangıçtaki defter değeri 95 TL olup, 95
TL ile 100 TL arasındaki fark etkin faiz yöntemi kullanılmak suretiyle kâr
veya zararda muhasebeleştirilir. Opsiyonun kullanılması durumunda, devre
bağlı borcun defter değeri ile kullanım fiyatı arasındaki fark, kâr veya
zararda muhasebeleştirilir.
Gerçeğe
uygun değerden ölçülen varlıklar
(c)
İşletmenin elinde bulundurduğu bir alım opsiyonu hakkının, devredilen
varlığın finansal durum tablosu dışı bırakılmasını engellemesi ve
işletmenin devredilen varlığı gerçeğe uygun değerden ölçmesi durumunda,
ilgili varlık gerçeğe uygun değerden ölçülmeye devam edilir. Devre bağlı
borç, (i) opsiyonun asli değerli olması (işleme konulmasının halihazırda
rasyonel olması) durumunda, opsiyon kullanım fiyatından opsiyonun zaman
değeri düşülerek, (ii) opsiyonun asli değersiz olması (işleme konulmasının
halihazırda rasyonel olmaması) durumunda ise devredilen varlığın gerçeğe
uygun değerinden opsiyonun zaman değeri düşülerek ölçülür. Devre bağlı
borcun ölçümünün düzeltilmesi işlemi, ilgili varlığın ve devire bağlı
borcun net defter değerlerinin ilgili alım opsiyonu hakkının gerçeğe uygun
değeri olmasını sağlar. Örneğin, devre konu varlığın gerçeğe uygun
değerinin 80 TL, opsiyon uygulama fiyatının 95 TL, opsiyonun zaman
değerinin 5 TL olması durumunda, devre bağlı borcun defter değeri 75 TL (80
TL - 5 TL), devredilen varlığın defter değeri ise 80 TL’dir (diğer bir
ifadeyle, opsiyonun gerçeğe uygun değeri).
(d)
İşletmenin yazdığı satım opsiyonunun devredilen varlığın finansal durum
tablosu dışı bırakılmasını engellemesi ve işletmenin devredilen varlığı
gerçeğe uygun değerden ölçmesi durumunda, devre bağlı borç opsiyonunun
uygulama fiyatının opsiyonun zaman değerine eklenmesi suretiyle ölçülür.
İlgili varlığın gerçeğe uygun değerden ölçülmesi, gerçeğe uygun değer ile
opsiyon uygulama fiyatından düşük olanıyla sınırlıdır; çünkü işletmenin
devredilen varlığın gerçeğe uygun değerini opsiyonun uygulama fiyatının üzerine
çıkarma hakkı bulunmamaktadır. Bu ölçüm, ilgili varlığın ve devre bağlı
borcun net defter değerlerinin satım opsiyonu yükümlülüğünün gerçeğe uygun
değeri olmasını sağlar. Örneğin, devre konu varlığın gerçeğe uygun
değerinin 120 TL, opsiyon uygulama fiyatının 100 TL ve anılan opsiyonun
zaman değerinin 5 TL olması durumunda, devre bağlı borcun defter değeri 105
TL (100 TL + 5 TL), ilgili varlığın defter değeri ise 100 TL’dir (bu kez,
opsiyon uygulama fiyatı).
(e)
Bir işletmenin elinde bulundurduğu bir alım ve yazdığı bir satım opsiyonu
şeklindeki bir oran makasının (collar) devredilen varlığın finansal durum
tablosu dışı bırakılmasını engellemesi ve işletmenin devredilen varlığı
gerçeğe uygun değerden ölçmesi durumunda, ilgili varlığın gerçeğe uygun
değerden ölçülmesine devam edilir. Devre bağlı borç, (i) alım opsiyonunun
asli değerli olması durumunda, satım opsiyonun uygulama fiyatından alım
opsiyonunun zaman değeri düşülerek, (ii) alım opsiyonunun asli değersiz
olması durumunda ise devredilen varlığın ve satım opsiyonunun gerçeğe uygun
değerlerinin toplamından alım opsiyonunun zaman değeri düşülerek ölçülür.
Devre bağlı borcun düzeltilmesi, ilgili varlığın ve devre bağlı borcun net
defter değerlerinin, işletmenin elinde bulundurduğu ve işletmece yazılmış
opsiyonların gerçeğe uygun değerleri olmasını sağlar. Örneğin, bir
işletmenin gerçeğe uygun değerden ölçülen bir finansal varlığı devrettiğini
ve bununla eş zamanlı olarak, kullanım fiyatları sırasıyla 120 TL ve 80 TL
olan bir alım opsiyonu satın aldığını ve bir satım opsiyonu yazdığını
varsayalım. Diğer yandan, ilgili varlığın gerçeğe uygun değerinin devir
tarihinde 100 TL olduğunu farz edelim. Sözü edilen alım ve satım
opsiyonunun zaman değerleri, sırasıyla, 5 TL ve 1 TL’dir. Bu durumda
işletme 100 TL (varlığın gerçeğe uygun değeri) tutarında bir varlık ve 96
TL [(100 TL + 1 TL) – 5 TL] tutarında bir borç muhasebeleştirir.
Dolayısıyla net varlık değeri 4 TL’dir. Anılan tutar (4 TL), işletmenin
elinde bulundurduğu ve yazdığı söz konusu opsiyonların gerçeğe uygun
değeridir.
Bütün devirler
B3.2.14 Bir
finansal varlığın devrinin finansal durum tablosu dışı bırakılmayı
gerektirmediği durumlarda, devredilen varlığın ya da devirden kaynaklanan
borcun muhasebeleştirilmelerinin yanı sıra devredenin sözleşmeden doğan hak
veya yükümlülüklerinin türev ürün olarak muhasebeleştirilmesinin aynı hak
ve yükümlülüklerin iki kez muhasebeleştirilmesine sebep olduğu durumlarda,
devredenin sözleşmeden doğan hak ve yükümlülükleri ayrıca türev ürün olarak
muhasebeleştirilmez. Örneğin, devredenin elinde bulundurduğu bir alım
opsiyonu finansal varlıkların devrinin satış olarak muhasebeleştirilmesini
engelleyebilir. Bu durumda ilgili alım opsiyonu türev varlık olarak ayrıca
muhasebeleştirilmez.
B3.2.15
Bir finansal varlığın devrinin finansal durum tablosu dışı bırakılmayı
gerektirmediği durumlarda, devredilen varlığı kendi varlığı olarak
muhasebeleştirmez. Devralan nakit veya diğer şekilde yapmış olduğu ödemeyi
finansal durum tablosu dışı bırakır ve devredenden bir alacak
muhasebeleştirir. Devredenin (bir geri alım sözleşmesinde olabileceği gibi)
devredilen varlığın tamamının kontrolünü sabit bir tutar karşılığında geri
almaya yönelik hem bir hak hem de bir yükümlülüğünün bulunması durumunda,
devralan, söz konusu alacağını, 4.1.2 Paragrafındaki koşulları
karşılıyorsa, itfa edilmiş maliyetinden ölçebilir.
Örnekler
B3.2.16
Aşağıda yer almakta olan örnekler bu TFRS'nin finansal durum tablosu dışı
bırakma ilkelerinin uygulamasını göstermektedir.
(a)
Geri alım sözleşmeleri ve menkul kıymet borçlanmaları. Bir finansal
varlığın, aynı varlığı sabit bir fiyattan veya satış fiyatı artı borç
verenin getiri payı ile devredene geri vermek üzere yapılan bir sözleşmeyle
satılması veya ilgili varlığın devredene geri verileceği konusunda
anlaşılarak borçlanılması durumunda, anılan varlıkfinansal durum
tablosu dışı bırakılmaz; çünkü devreden mülkiyetten kaynaklanan bütün risk
ve yararları büyük ölçüde elinde bulundurmaktadır. Devralanın varlığı satma
ya da rehin etme hakkı elde ettiği durumda, devreden, ilgili varlığı kendi
finansal durum tablosunda, örneğin kredi veya geri alım sözleşmesinden
doğan alacak olarak yeniden sınıflandırır.
(b)
Geri alım sözleşmeleri ve menkul kıymet borçlanmaları-büyük ölçüde aynı
olan varlıklar. Bir finansal varlığın, aynı varlığı veya büyük ölçüde
aynı olan başka bir varlığı sabit bir fiyattan veya satış fiyatı artı borç
verenin getiri payı ile birlikte devredene geri vermek üzere yapılan bir
sözleşme çerçevesinde satılması veya aynı ya da büyük ölçüde aynı olan bir
varlığın devredene geri verileceği konusunda anlaşılarak ödünç alınması
veya borçlanılması durumunda, anılan varlık finansal durum tablosu dışı
bırakılmaz; çünkü devreden mülkiyetten kaynaklanan bütün risk ve yararları
büyük ölçüde elinde bulundurmaktadır.
(c)
Geri alım sözleşmeleri ve menkul kıymet borçlanmaları-ikamehakkı.
Sabit bir fiyattan veya satış fiyatı artı borç verenin getiri payından geri
alım hakkı veren bir sözleşmenin veya benzeri menkul kıymet borçlanma
işlemlerinin, devralana, devredilen varlıklara benzer nitelikte ve geri
alım tarihinde bunlarla eşit gerçeğe uygun değere sahip varlıkları bunların
yerine ikame etme hakkını vermesi durumunda, ilgili geri alım işlemi veya
menkul kıymet borçlanma işlemi çerçevesinde satılan veya borçlanılan varlık
finansal durum tablosu dışı bırakılmaz; çünkü devreden, mülkiyetten
kaynaklanan bütün risk ve yararları büyük ölçüde elinde bulundurmaktadır.
(d)
Gerçeğe uygun değerden geri alma ilk tercih hakkı. İşletme bir
finansal varlığı satar ve devralanın aynı varlığı satması halinde varlığı
gerçeğe uygun değerden geri almak için ilk tercih hakkını elinde
bulundurursa, varlığı finansal durum tablosu dışı bırakır; çünkü anılan
işletme, mülkiyetten kaynaklanan bütün risk ve yararları büyük ölçüde
devretmiştir.
(e)
Aynı anda alım satım işlemi. Bir finansal varlığın satıldıktan kısa
bir süre sonra geri alınmasına, aynı anda alım satım işlemi denir. Bu tür
bir geri alım, ilk işlemin finansal durum tablosu dışı bırakılma
koşullarını karşılaması durumunda ilgili varlığın finansal durum tablosu
dışı bırakılmasına engel değildir. Bununla birlikte, finansal varlığın
satışına ilişkin sözleşmenin aynı varlığı sabit bir fiyattan ya da satış fiyatı
artı borç verenin getiri payı ile birlikte geri alımını öngören başka bir
sözleşmeyle eşzamanlı olarak yapılmış olması durumunda, ilgili varlık
finansal durum tablosu dışı bırakılmaz.
(f)
Önemli ölçüde asli değerli olan alım ve satım opsiyonları. Devredenin,
devredilen finansal varlık üzerinde bir geri alım opsiyonu bulunmaktaysa ve
anılan opsiyon önemli ölçüde asli değerli ise, yapılan devir işlemi
finansal durum tablosu dışı bırakılma koşullarını taşımaz; çünkü devreden
mülkiyetten kaynaklanan bütün risk ve yararları büyük ölçüde elinde
bulundurmaktadır. Aynı şekilde, devralanın devredilen finansal varlık
üzerinde bir satım opsiyonu bulunmaktaysa ve anılan opsiyon önemli ölçüde
kârda ise, söz konusu devir işlemi finansal durum tablosu dışı bırakılma
koşullarını taşımaz; çünkü devreden, mülkiyetten kaynaklanan bütün risk ve
yararları büyük ölçüde elinde bulundurmaktadır.
(g)
Önemli ölçüde asli değersiz olan alım ve satım opsiyonları.
Devredilen finansal varlık üzerinde, sadece, devralanın önemli ölçüde
zararda olan bir satım opsiyonu veya devredenin önemli ölçüde zararda olan
bir alım opsiyonu varsa, bu varlık finansal durum tablosu dışı bırakılır.
Bunun sebebi, devredenin, mülkiyetten kaynaklanan bütün risk ve yararları
büyük ölçüde devretmiş olmasıdır.
(h)
İstenildiğindepiyasadan elde edilebilecek ve üzerinde önemli
ölçüde asli değerli veya asli değersiz olmayan bir alım opsiyonu bulunan
varlıklar. Bir işletmenin, istenildiğinde piyasadan elde edilebilecek
bir varlığa ilişkin alım opsiyonunu elinde bulundurması ve bu opsiyonun
önemli ölçüde asli değerli veya asli değersiz olmaması durumunda, bu varlık
finansal durum tablosu dışı bırakılır. Çünkü (i) işletme, mülkiyetten
kaynaklanan bütün risk ve yararları ne önemli ölçüde elinde bulundurmakta
ne de devretmektedir ve (ii) kontrolü elinde bulundurmamaktadır. Öte
yandan, anılan varlığın istenildiğinde piyasadan elde edilebilir olmaması
durumunda, varlığın üzerinde alım opsiyonu bulunan tutarı kadarki kısmı
finansal durum tablosu dışı bırakılmaz; çünkü işletme ilgili varlığın
kontrolünü elinde bulundurmaktadır.
(i)
İstenildiğinde piyasadan elde edilemeyecek ve üzerinde işletme
tarafından yazılan önemli ölçüde asli değerli veya asli değersiz olmayan
bir satım opsiyonu bulunan varlıklar. Bir işletmenin, istenildiğinde
piyasadan elde edilemeyecek bir finansal varlığı devretmesi ve üzerine
önemli ölçüde asli değersiz olmayan bir satış opsiyonu yazması durumunda,
anılan işletme, mülkiyetten kaynaklanan bütün risk ve yararları yazılan söz
konusu satış opsiyonu sebebiyle büyük ölçüde devretmiş ya da elinde tutmuş
olmaz. Söz konusu satım opsiyonunun, devralanın ilgili varlığı satmasını
engellemeye yetecek düzeyde değerli olması durumunda, işletme anılan
varlığın kontrolünü elinde bulundurmaktadır. Bu durumda, ilgili varlık
işletmenin devam eden ilgisi oranında muhasebeleştirilmeye devam edilir
(bakınız: B3.2.9 Paragrafı). Sözü edilen satım opsiyonunun, devralanın
anılan varlığı satmasını engellemeye yetecek düzeyde değerli olmaması
durumunda, işletme varlığın kontrolünü devretmektedir. Bu durumda varlık
finansal durum tablosu dışı bırakılır.
(j)
Gerçeğe uygun değerden satım veya alım opsiyonuna ya da vadeli geri alım
sözleşmesine tabi varlıklar. Uygulama veya geri alım fiyatının geri
alım tarihinde finansal varlığın gerçeğe uygun değerine eşit olduğu bir
satım veya alım opsiyonuna veya vadeli geri alım sözleşmesine tabi bir
finansal varlığın devri işlemi, ilgili varlığın finansal durum tablosu dışı
bırakılmasını gerektirir; çünkü mülkiyetten kaynaklanan risk ve yararların
büyük bir bölümü devredilmektedir.
(k)
Nakit olarak ödenen alım ya da satım opsiyonları. İşletme, nakit
esasta net olarak ödenecek alım ya da satım opsiyonuna veya bir vadeli geri
alım sözleşmesine tabi bir finansal varlığın devri işlemini, bu varlığın
mülkiyetinden kaynaklanan bütün risk ve yararları büyük ölçüde elinde tutup
tutmadığı açısından değerlendirir. İşletmenin, devredilen varlığın
mülkiyetinden kaynaklanan bütün risk ve yararları büyük ölçüde elinde
tutmaması durumunda, bu işletme devredilen varlığın kontrolünü elinde tutup
tutmadığını belirler. Satım, alım ya da vadeli geri alım sözleşmesinin
nakit esasta net olarak ödenebilmesi, her zaman için işletmenin ilgili
varlığın kontrolünü devrettiği anlamına gelmez (bakınız: B3.2.9 Paragrafı
ve yukarıdaki (g), (h) ve (i) alt Paragrafları).
(l)
Koşulsuz geri alım opsiyonları. Koşulsuz geri alım opsiyonları,
işletmelere, bazı kısıtlamalara tabi olarak devredilen varlıkları geri alma
hakkı veren koşulsuz sözleşmelerdir. Bu tür bir opsiyonun mülkiyetten
kaynaklanan bütün risk ve yararların büyük ölçüde devredilmesiyle veya elde
tutulmasıyla sonuçlanmaması durumunda, anılan opsiyon, sadece geri
alınabilecek tutar düzeyinde finansal durum tablosu dışı bırakılmayı
engeller (devralanın ilgili varlıkları satamadığını varsaydığımızda).
Örneğin kredi varlıklarının defter değerlerinin ve bunların devri
dolayısıyla elde edilen tutarların 100.000 TL ve her bir kredinin geri
çağrılabilir (call back) olduğunu, ancak geri alımı (repurchase)
yapılabilecek kredilerin toplam tutarının 10.000 TL’yi geçemeyeceğini
varsaydığımızda, finansal durum tablosu dışı bırakılması uygun görülen
kredilerin tutarı 90.000 TL’dir.
(m)
Geri alımlar. Devredilen varlıklara ilişkin hizmet vermekte olan bir
işletme (devreden de olabilir), mevcut varlıkların tutarının, bu varlıklara
yönelik hizmet maliyetinin ilgili hizmetin faydalarına oranla bir yük
haline geldiği belirli bir seviyeye düşmesi durumunda, devredilen
varlıkların kalanının geri alımına yönelik bir hakkasahip olabilir.
Anılan geri alım haklarının, işletmenin mülkiyetten kaynaklanan bütün risk
ve yararları büyük ölçüde devretmesi veya elinde bulundurmasıyla
sonuçlanmaması ve devralanın ilgili varlıkları satamayacak olması
durumunda, anılan hak, ilgili varlıkların sadece geri alım opsiyonuna tabi
tutarı kadarki kısmının finansal durum tablosu dışı bırakılmasını engeller.
(n)
Devredilen elde bulundurulmakta olan haklar ve kredi teminatları.
Bir işletme, devredilen varlıkla ilgili olarak elinde bulundurduğu
haklarının tümünü veya bir kısmını devretmek suretiyle, devralanın kredi
güvenilirliğinde bir artış yaratabilir. Diğer bir şekilde, işletme sınırsız
veya belirli bir tutarla sınırlandırılmış bir kredi garantisi sağlamak
suretiyle devralanın kredi güvenilirliğinde yine bir artışa sebep olabilir.
İşletme, devredilen varlığın mülkiyetinden kaynaklanan bütün risk ve
yararları büyük ölçüde elinde bulundurduğu takdirde, varlığın tamamını
muhasebeleştirmeye devam eder. İşletmenin varlığın mülkiyetinden
kaynaklanan risk ve yararların neredeyse tamamını değil de bir kısmını
elinde bulundurmaya devam etmesi ve anılan varlığın kontrolünü elinde bulundurmakta
olması durumunda, söz konusu varlığın işletmenin ödemesi gerekebilecek
nakit ya da diğer varlıklar kadarki kısmının finansal durum tablosu dışı
bırakılması mümkün olmaz.
(o)
Toplam getiri swapı. İşletme bir finansal varlığı devralana satabilir
ve devralanla, ilgili varlığa ilişkin tüm faiz ödemesi nakit akışlarının
sabit veya değişken oranlı bir ödeme karşılığında işletmeye ait olacağı ve
ilgili varlığın gerçeğe uygun değerindeki herhangi bir artış veya azalışın
işletme tarafından karşılanacağı bir toplam getiri takasına girebilir. Bu
durumda, söz konusu varlığın finansal durum tablosu dışı bırakılmasına izin
verilmez.
(p)
Vadeli faiz oranı swapı. İşletme, devralana, sabit oranlı bir
finansal varlık devredebilir ve devredilen finansal varlığın anapara
tutarına eşit olan bir tutar (türev ürün tutarı) üzerinden sabit oranlı
faiz elde etmek ve değişken oranlı faiz ödemek üzere, devralanla bir vadeli
faiz oranı takasına girebilir. Vadeli faiz oranı takası, takas işlemindeki
ödemelerin devredilen varlıkla ilgili ödemelerin yapılması koşuluna bağlı
olmaması kaydıyla, devredilen varlığın finansal durum tablosu dışı
bırakılmasını engellemez.
(q)
İtfa edilen vadeli faiz oranı swapı. İşletme zaman içerisinde
ödenecek olan sabit oranlı bir finansal varlığı devredebilir ve devralanla
türev ürün tutarı üzerinden sabit bir faiz oranı elde etmek ve değişken bir
faiz oranı ödemek üzere vadeli faiz oranı takasına girebilir. Takasın türev
ürün tutarının, itfa edildiği süre içerisinde herhangi bir zamanda
ödenmemiş bulunan anapara tutarına eşit olması durumunda, takas genellikle
işletmenin peşin ödeme riskini büyük ölçüde elinde tutmaya devam etmesiyle
sonuçlanır. Bu durumda işletme ya devrolan bütün varlıkları muhasebeleştirmeye
devam eder ya da devam eden ilgisi ölçüsünde bu varlıkları
muhasebeleştirmeyi sürdürür. Aksine, takas işlemindeki türev ürünün anapara
tutarının itfa edilmesi işleminin devredilen varlığın anaparasının
ödenmemiş tutarıyla ilişkili bulunmaması durumunda, bu tür bir takas,
işletmenin varlıkla ilgili peşin ödeme risklerini elinde bulundurmasıyla
sonuçlanmayacaktır. Dolayısıyla, takas ödemelerinin devredilen varlıkla
ilgili faiz ödemelerinin yapılması koşuluna bağlı olmaması kaydıyla,
devredilen varlıkların finansal durum tablosu dışı bırakılmasına engel
olmaz ve yapılan takas işlemi, işletmenin, devredilen varlıkların
mülkiyetinden kaynaklanan diğer her türlü önemli risk ve yararı elinde
bulundurmasıyla sonuçlanmayacaktır.
B3.2.17 Bu
Paragraf işletmenin devam eden ilgisinin finansal varlığın bir parçasına
ilişkin olduğu durumlar açısından devam eden ilgi yaklaşımının
uygulanmasını
gösterir.
Bir
işletmenin, kupon ve etkin faiz oranı %10, anapara ve itfa edilmiş
maliyeti 10.000 TL olan peşin olarak ödenebilir bir kredi portföyüne
sahip olduğunu varsayalım. İşletme, devralanla 9.115 TL ödeme
karşılığında, devralanın ilgili anaparaya ilişkin her türlü ödemenin
9.000 TL tutarı kadarlık kısmını ve bunun %9,5 oranındaki faizini elde
etme hakkını kazandığı bir işleme girmiştir. İşletme, anaparanın geriye
kalan 1.000 TL tutarındaki kısmının, buna ilişkin %10 oranındaki faizi ve
anaparanın devredilen 9.000 TL’sinin geriye kalan %0,5 oranındaki faizine
ilişkin hakları elinde bulundurmaktadır. Yapılan peşin ödemeler, devralan
ve işletme arasında 1:9 oranında dağıtılır; ancak ödenmeyen tutarlar
işletmenin 1.000 TL tutarındaki anapara hakkından, sözü edilen hak
sıfırlanıncaya kadar düşülür. İlgili kredilerin işlem tarihindeki gerçeğe
uygun değerleri 10.100 TL’dir ve anılan %0,5 oranında faizin tahmini
gerçeğe uygun değeri ise 40 TL’dir.
İşletme,
mülkiyetten kaynaklanan bazı önemli risk ve yararları (örneğin önemli
peşin ödeme riski) devretmekle birlikte mülkiyetten kaynaklanan önemli
risk ve yararların bazılarını (devredilen elde bulundurulan haklar
sebebiyle) halen elinde bulundurmaya devam ettiğini ve kontrolü de elinde
bulundurduğuna karar vermiştir. Bu nedenle, işletme devam eden ilgi
yaklaşımını uygular.
Bu
TFRS'yi uygulamak için, işletme, anılan işlemi (a) 1.000 TL tutarında tam
orantılı bir elde bulundurma hakkı ve (b) devralana kredi zararlarına
karşılık kredi değerliliğinde bir artış sağlamak suretiyle krediyle olan
ilişkisinin devamı olarak analiz eder.
İşletme,
9.115 TL tutarındaki tahsilâtın 9.090 TL tutarındaki kısmını (%90×10.100
TL) tam orantılı olarak devredilen %90’lık bölümün tahsilâtı olarak
hesaplar. Tahsil edilen tutarın 25 TL tutarındaki kalan kısmı ise
devralana kredi zararlarına karşılık kredi değerliliğinde artış sağlamak
amacıyla peşin alınan tutarı temsil eder. Buna ilaveten, %0,5 oranındaki
işletme lehine fark, sağlanan kredi değerliliğindeki artış karşılığında
alınan tutarı temsil eder. Dolayısıyla kredi değerliliğinde sağlanan
artış için alınan toplam tutar 65 TL’dir (25 TL + 40 TL).
İşletme, nakit akışlarının %90’ı üzerindeki payının
satışı işleminden elde ettiği kazanç veya kaybı hesaplar. Devredilen %90
oranındaki kısımla işletmenin elinde kalan %10 tutarındaki kısma ilişkin
gerçeğe uygun değerlerin ayrıştırılamadığı varsayıldığında, işletme
ilgili varlığın defter değerini 3.2.14 Paragrafına göre aşağıdaki şekilde
hesaplar:
Tahmini
gerçeğe
Yüzde
Tahsis edilen
uygun
değer
defter değeri
Devredilen
kısım
9.090
%90
9.000
Elde tutulan
kısım
1.010
%10
1.000
Toplam
10.10010.000
İşletme,
ilgili nakit akışlarının %90’lık bölümünün satışından kaynaklanan kazanç
veya kaybı, alınan bedelden devredilen kısma ilişkin defter değerini
çıkarmak suretiyle hesaplar. Başka bir deyişle, ilgili kazanç tutarı 90
TL’dir (9.090 TL – 9.000 TL). İşletmenin elinde bulundurduğu kısmın
defter değeri ise 1.000 TL’dir.
Buna
ek olarak, işletme, elinde bulundurduğu hakların kredi zararlarına
karşılık devredilmesinden kaynaklanan devam eden ilgisini de
muhasebeleştirir. Buna göre, 1.000 TL tutarında varlık (işletmenin devir
sonucunda elde edemeyebileceği nakit akışlarının azami tutarı) ve devre
bağlı 1.065 TL tutarında borç muhasebeleştirir (işletmenin devir
sonucunda elde edemeyebileceği nakit akışlarının azami tutarı olan 1.000
TL + devir işleminin gerçeğe uygun değeri olan 65 TL).
İşletme
yukarıdaki bilgileri, ilgili işlemi aşağıdaki gibi muhasebeleştirmek için
kullanır:
Borç
Alacak
Varlığın orijinal
değeri
-
9.000
Krediyle ilgili işletme bünyesinde
kalan
kısım
1.000
-
İşletme lehine oluşan ilave faiz
farkının gerçeğe
uygun
değeri
40
-
Kâr veya zarar (devirdeki
kazanç)
-
90
Borç
-
1.065
Nakit olarak tahsil edilen
tutar
9.115
-
Toplam
10.155
10.155
Anılan
işlemin ardından, ilgili varlığın defter değeri 2.040 TL’dir. Bu tutar
elde kalan kısmın dağıtılan defter değeri olan 1.000 TL ve kredi
zararlarına karşılık krediyle ilgili işletmenin elinde bulundurduğu risk
tutarı olan 1.040 TL’nin (bu tutar işletme lehine oluşan 40 TL
tutarındaki faiz farkını da içermektedir) toplamına eşittir.
Müteakip
dönemlerde, işletme, kredi değerliliğinde sağlanan artış karşılığında
elde ettiği 65 TL tutarındaki bedeli zamanla orantılı bir şekilde etkin
faiz yöntemiyle muhasebeleştirir ve varlığa ilişkin olarak oluşan
herhangi bir kredi değer düşüklüğünü finansal tablolarına yansıtır. Kredi
değer düşüklüğünün muhasebeleştirilmesine örnek olarak, gelecek yıl
ilgili kredilere ilişkin olarak 300 TL tutarında bir kredi değer
düşüklüğü zararı oluştuğunu farz edelim. İşletme muhasebeleştirdiği
varlığı 600 TL (300 TL elde tutulan krediyle bağlantılı ve 300 TL de
kredi zararlarıyla ilgili devredene sağladığı kredi değerliliğindeki
artışla ilgili olarak), muhasebeleştirdiği borcu ise 300 TL tutarında
azaltır. Anılan işlemin net sonucu, kar veya zarara ilgili kredinin değer
düşüklüğüne ilişkin 300 TL tutarında zarar yansıtılmasıdır.
Finansal borçların
finansal durum tablosu dışı bırakılması (bölüm 3.3)
B3.3.1
Bir finansal borç (veya bir bölümü) aşağıdakilerden herhangi birinin olması
durumunda sona erer:
(a)
Borçlunun, ilgili borcunu (veya bir bölümünü) nakit, diğer bir finansal
varlık, mal veya hizmet olarak alacaklıya ödemesi;
(b)
Borçlunun, borca (veya borcun bir bölümüne) ilişkin asli sorumluluktan
hukuki süreç çerçevesinde veya alacaklının rızasıyla yasal olarak
kurtulması (borçlunun teminat vermiş olması da bu duruma sebep olabilir).
B3.3.2
Borçlanma aracını ihraç edenin ilgili aracı geri satın alması durumunda,
ihraç edenin bu aracın piyasa yapıcısı konumunda olması veya yakın dönemde
anılan aracı yeniden satmayı planlaması halinde dahi borç sona ermiş olur.
B3.3.3
Tröst de dahil olmak üzere üçüncü bir şahsa yapılan ödeme (bazen ‘özünde
kendiliğinden iptal’ olarak da adlandırılır) kanunen mümkün olmadıkça, tek
başına, borçluyu alacaklıya ilişkin asli yükümlülüğünden kurtarmaz.
B3.3.4
Bir borçlunun üçüncü bir şahsa yükümlülüğünün üstlenilmesi için ödemede
bulunması ve alacaklıya ilgili borca ilişkin yükümlülüğün üçüncü bir şahıs
tarafından üstlenildiğini bildirmesi durumunda, borçlu, B3.3.1(b)
Paragrafında yer alan koşul yerine gelmeden ilgili borç yükümlülüğünü
finansal durum tablosu dışı bırakamaz. Borçlunun üçüncü bir şahsa
yükümlülüğünü üstlenmesi için ödemede bulunup alacaklıdan yasal olarak
bunun onayını alması durumunda, borçlu açısından borç sona ermiş sayılır.
Ancak borçlu, sözü edilen üçüncü şahsa veya doğrudan ilk alacaklıya borca
ilişkin ödemede bulunmayı kabul etmiş olması durumunda, üçüncü şahsa
ilişkin yeni bir borç yükümlülüğü muhasebeleştirir.
B3.3.5
Mahkeme veya alacaklının kararıyla borcun yasal olarak sona ermesi
sonucunda ilgili borç finansal durum tablosu dışı bırakılsa dahi, işletme,
3.2.1-3.2.23 Paragraflarında belirtilen finansal durum tablosu dışı bırakma
koşullarının karşılanmaması durumunda devredilen finansal varlıklarla
ilgili yeni bir borç muhasebeleştirebilir. Sözü edilen koşulların
karşılanmaması durumunda, devredilen varlıklar finansal durum tablosu dışı
bırakılmaz ve işletme devredilen varlıklara ilişkin yeni bir borç
muhasebeleştirir.
B3.3.6
3.3.2 Paragrafı açısından, elde edilecek her türlü ücretin düşülmesinden
sonra geriye kalan ödenecek ücret tutarı da dahil olmak üzere yeni koşullar
çerçevesinde oluşacak nakit akışlarının orijinal etkin faiz oranı
kullanılarak iskonto edilen bugünkü değerinin orijinal finansal borcun
geriye kalan nakit akışlarının iskonto edilmiş bugünkü değerinden en az %10
farklı olması durumunda, koşulların önemli ölçüde farklılaştığı kabul
edilir. Borç araçlarının takasının veya koşulların değişmesinin borcun sona
ermesi olarak muhasebeleştirilmesi durumunda, oluşan maliyet ve ücretler,
borcun sona ermesi dolayısıyla oluşan kazanç veya kaybın bir parçası olarak
muhasebeleştirilir. Borç araçlarının takasının veya koşulların değişmesinin
borcun sona ermesi olarak muhasebeleştirilmemesi durumunda, oluşan maliyet
ve ücretler borcun defter değerini etkiler ve değişen borcun geri kalan
ömrü boyunca itfa edilir.
B3.3.7
Bazı durumlarda, alacaklı, borçlunun ödemede bulunma konusundaki mevcut
yükümlülüğünü kaldırır, ancak borçlu asli sorumluluğu üstlenen tarafın
ödemeyi yapmaması durumunda ödemede bulunmaya yönelik bir teminat
yükümlülüğü üstlenir. Bu durumda, borçlu:
(a)
İlgili teminata ilişkin yükümlülüğünün gerçeğe uygun değeri üzerinden yeni
bir finansal borç muhasebeleştirir ve
(b)
(i) ödenen tutarlar ile (ii) orijinal finansal borcun gerçeğe uygun değeri
eksi yeni finansal borcun gerçeğe uygun değeri arasındaki farka göre kazanç
veya kayıp muhasebeleştirir.
B4.1.1
4.1.1(a) Paragrafı, finansal varlık yönetim modeli temel alınarak, söz
konusu varlıkların sonraki dönemlerde itfa edilmiş maliyeti veya gerçeğe
uygun değeri üzerinden ölçülen olarak sınıflandırılmasını gerektirmektedir.
Finansal varlıkların bu koşulu sağlayıp sağlamadığı, kilit yönetici
personel (“TMS 24 İlişkili Taraf Açıklamaları” Standardında tanımlanan
şekliyle) tarafından belirlenen yönetim modelinin amacı dikkate alınarak
değerlendirilir.
B4.1.2
İşletmenin yönetim modeli, yönetimin bireysel bir finansal araca ilişkin
niyetine bağlı değildir. Dolayısıyla sınıflandırmaya ilişkin söz konusu
koşul finansal araç bazında değil, ilgili finansal araç grubunun geneli
için geçerlidir. Ancak, bir işletmenin finansal araçların yönetimine
ilişkin birden fazla yönetim modeli olabilir. Bu nedenle, sınıflandırmanın
raporlayan işletme bazında belirlenmesine gerek yoktur. Örneğin, bir
işletme hem sözleşmeye bağlı nakit akışlarını tahsil etmek amacıyla
yönettiği bir yatırım portföyünü hem de gerçeğe uygun değer
değişikliklerini nakde dönüştürmek için alım satım amacıyla yönettiği başka
bir yatırım portföyünü elinde bulundurabilir.
B4.1.3
Yönetim modelinin amacı, finansal varlıkları sözleşmeye bağlı nakit
akışlarını tahsil etme niyetiyle elde tutmak olsa dahi bu araçların
hepsinin vadeye kadar elde tutulması gerekmez. Dolayısıyla, finansal varlık
satışlarının olduğu durumlarda dahi, yönetim modeli, finansal varlıkların
sözleşmeye bağlı nakit akışlarının tahsili amacıyla elde tutulmasını
amaçlayan bir model olabilir. Örneğin, bir finansal varlık aşağıdaki
durumlarda satılabilir:
(a)
Finansal varlık artık işletmenin yatırım politikasına uymamaktadır
(örneğin, varlığın kredi derecesi işletmenin yatırım politikasınca
öngörülen seviyenin altına düşmüştür),
(b)
Sigortacı süre tahmininde (örneğin ödemelerin beklenen zamanlamasında)
meydana gelen bir değişikliği yansıtmak amacıyla yatırım portföyünü
düzeltmiştir veya
(c)
Yatırım harcamaları için fona ihtiyaç vardır.
Ancak, bir portföy içerisinden yapılan satışların sayısı ender olarak
yapılan satış niteliği arz etmiyor ise, bu satışların sözleşmeye bağlı
nakit akışlarını elde etme amacı ile tutarlı olup olmadığının ve ne kadar
tutarlı olduğunun değerlendirilmesi gerekir.
B4.1.4
Aşağıda yer alan tablolarda, yönetim modelinin amacının finansal varlıkları
sözleşmeye bağlı nakit akışlarını tahsil etme niyetiyle elde tutmak
olabileceği durumlara ilişkin örnekler yer almaktadır. Bu örnekler listesi
olası her türlü durumu kapsamamaktadır.
Örnek
Analiz
Örnek 1
İşletme yatırımlarını
sözleşmeye bağlı nakit akışlarını tahsil etme amacıyla elde tutmaktadır.
Ancak belirli durumlarda bazı yatırımlarının satışını
gerçekleştirmektedir.
İşletme, diğer
bilgilerin yanı sıra, likidite açısından (yani işletmenin varlıkları
satma ihtiyacının olduğu durumda gerçekleşecek olan nakit tutar) finansal
varlıklarının gerçeğe uygun değerini göz önünde bulundursa dahi,
işletmenin amacı finansal varlıkları elde tutmak ve sözleşmeye bağlı
nakit akışlarını tahsil etmektir. Bazı yatırımların satılması bu amaçla
çelişmemektedir.
Örnek 2
İşletmenin yönetim
modeli, krediler gibi finansal varlık portföyleri satın almaktır. Bu
portföyler kredi zararları olan finansal varlıklar içerebilir veya
içermeyebilir. Söz konusu kredilere ilişkin ödemelerin zamanında
yapılmaması durumunda, işletme sözleşmeye bağlı nakit akışlarını çeşitli
yollarla tahsil etmeye çalışmaktadır. Örneğin, borçlu ile posta, telefon
veya diğer yöntemlerle irtibata geçmektedir.
Bazı durumlarda, işletme
portföydeki belirli finansal varlıklar üzerindeki faiz oranını değişken
bir faiz oranından sabit bir faiz oranına dönüştürmek için faiz oranı
swapı yapmaktadır.
İşletmenin yönetim
modelinin amacı, finansal varlıkları elde tutmak ve sözleşmeye bağlı
nakit akışlarını tahsil etmektir. İşletme, portföydeki finansal
varlıkları satarak kâr elde etmek amacıyla portföy satın almamaktadır.
Aynı analiz, işletmenin
sözleşmeye bağlı nakit akışlarının tamamını tahsil etmeyi beklemediği
durumda (örneğin, bazı finansal varlıkların kredi zararları oluşması
durumunda) dahi geçerlidir.
Bunun yanı sıra,
işletmenin portföyün nakit akışlarında değişiklik yapmak üzere türev
sözleşmesine taraf olması, işletmenin yönetim modelini tek başına
değiştirmez. Portföyün gerçeğe uygun değer esasına göre yönetilmediği
durumda yönetim modelinin amacı sözleşmeye bağlı nakit akışlarını tahsil
etmek için varlıkları elde tutmaktır.
Örnek 3
İşletmenin,
müşterilerine kredi kullandırma ve daha sonra bu kredileri menkul
kıymetleştirme için kullanılan bir aracı kuruluşa satma amacı bulunan bir
yönetim modeli vardır. Menkul kıymetleştirme için kullanılan aracı
kuruluş yatırımcılara finansal araçlar ihraç eder.
Kredileri kullandıran
işletme menkul kıymetleştirme için kullanılan aracı kuruluşu kontrol
etmektedir. Dolayısıyla söz konusu kuruluşu konsolide edecektir.
Menkul kıymetleştirme
için kullanılan aracı kuruluş, kredilerin sözleşmeye bağlı nakit
akışlarını tahsil eder ve bunu yatırımcılarına iletir.
Bu örneğin amacı
doğrultusunda şöyle bir varsayım yapılmıştır; krediler menkul
kıymetleştirme için kullanılan aracı kuruluş tarafından finansal durum
tablosu dışı bırakılmamıştır, bu nedenle kredilerin konsolide finansal
durum tablosunda muhasebeleştirilmesine devam edilmektedir.
Konsolide grup,
kredileri, sözleşmeye bağlı nakit akışlarını tahsil etmek için elde tutma
amacıyla kullandırmıştır.
Ancak, kredileri
kullandıran işletmenin, kredileri menkul kıymetleştirme için bir aracı
kuruluşa satmak suretiyle kredi portföyüne ilişkin nakit akışlarını
gerçekleştirme amacı vardır, dolayısıyla kendi bireysel finansal
tablolarının amacı açısından, işletmenin bu portföyü sözleşmeye bağlı
nakit akışlarını tahsil etme amacıyla yönettiği düşünülemez.
B4.1.5
Amacın sözleşmeye bağlı nakit akışlarını tahsil etmek için finansal
araçları elde tutmak olmadığı bir yönetim modeli, finansal varlık portföy
performansının, varlıkların satışı yoluyla nakit akışlarının elde edilmesi
amacı doğrultusunda yönetildiği durumda meydana gelir. Örneğin; bir varlık
portföyünün kredi marjlarındaki veya getiri eğrilerindeki değişikliklerden
kaynaklanan gerçeğe uygun değer değişikliklerini nakde dönüştürmek için
aktif olarak yönetilmesi durumunda işletmenin yönetim modeli, söz konusu
varlıkları sözleşmeye bağlı nakit akışlarını tahsil etmek amacıyla elde
tutan bir model değildir. İşletmenin amacı doğrultusunda aktif alım
ve satımlar gerçekleşmekte ve işletme söz konusu araçları sözleşmeye bağlı
nakit akışlarını tahsil etmek amacıyla değil, gerçeğe uygun değer kazançlarını
nakde dönüştürmek amacıyla yönetmektedir.
B4.1.6
Gerçeğe uygun değer esasına (4.2.2(b) Paragrafında tanımlandığı gibi) göre
yönetilen ve performansı değerlendirilen bir portföy, sözleşmeye bağlı
nakit akışlarının tahsil edilmesi amacıyla elde tutulan bir portföy
değildir. Ayrıca, alım satım amaçlı elde tutulan tanımını karşılayan bir
finansal varlık portföyü de sözleşmeye bağlı nakit akışlarının tahsil
edilmesi amacıyla elde tutulan bir portföy değildir. Finansal araçlardan
oluşan bu tür portföyler, gerçeğe uygun değer farkı kâr veya zarara
yansıtılarak ölçülür.
Sadece anapara ve anapara bakiyesine ilişkin faiz
ödemelerini içeren sözleşmeye bağlı nakit akışları
B4.1.7
4.1.1 Paragrafı (4.1.5 Paragrafının uygulanmadığı durumda), sözleşmeye
bağlı nakit akışlarının tahsil edilmesi çerçevesinde yönetilen finansal
varlıklar grubundaki bir finansal varlığın sözleşmeye bağlı nakit akış
özellikleri esas alınarak sonraki dönemlerde itfa edilmiş maliyet veya
gerçeğe uygun değer ile ölçülen olarak sınıflandırılmasını
gerektirmektedir.
B4.1.8
Sözleşmeye bağlı nakit akışlarının, sadece anapara ve anapara bakiyesine
ilişkin faiz ödemelerini içerip içermediğinin değerlendirilmesi, finansal
varlığın ifade edildiği para birimi üzerinden yapılır (ayrıca bakınız:
B5.7.2 Paragrafı).
B4.1.9
Kaldıraç, bazı finansal varlıkların sözleşmeye bağlı nakit akışlarının bir
özelliği niteliğinde olup, sözleşmeye bağlı nakit akışlarının
değişkenliğini artırmaktadır. Ortaya çıkan değişkenlikler faizin ekonomik
özelliklerine sahip değildir. Solo opsiyon ile forward ve swap sözleşmeleri
kaldıraç etkisini içinde barındıran finansal varlıklara örnek olarak
gösterilebilir. Dolayısıyla, bu tür sözleşmeler 4.1.2(b) Paragrafında ifade
edilen koşulu karşılamazlar ve sonraki dönemlerde itfa edilmiş maliyetleri
üzerinden ölçülemezler.
B4.1.10
İhraç edene (yani borçluya) bir borç aracını (örneğin bir kredi veya bir
bono) erken ödeme hakkı veren veya borçlanma aracını elinde bulundurana
(yani alacaklıya) bir borç aracını vadeden önce ihraç edene geri satma
hakkı veren sözleşme hükümleri, yalnızca anapara ve anapara bakiyesine
ilişkin faiz ödemelerinden oluşan sözleşmeye bağlı nakit akışlarına ancak
şu durumlarda neden olur:
(a)
İlgili sözleşme hükmü gelecekte meydana gelecek olaylara bağlı değildir;
bunun yerine:
(i)
Borçlanma aracını elinde bulunduranı; ihraç edenin kredi derecesindeki
yıpranmaya (örneğin temerrüde düşmek, kredi notunun düşmesi ya da sözleşme
hükümlerinin ihlal edilmesi gibi) veya ihraç edenin kontrol gücündeki bir
değişime karşı korumak veya
(ii)
Borçlanma aracını elinde bulunduranı veya ihraç edeni ilgili vergi mevzuatı
veya yasalardaki değişikliklere karşı korumak amacını taşır ve
(b)
Erken ödeme tutarı, esasen anapara ve anapara bakiyesine ilişkin faizlerin
ödenmemiş tutarını temsil eder. Erken ödeme tutarı sözleşmenin erken
sonlandırılmasından kaynaklanan makul bir ek tazminatı içerebilir.
B4.1.11
İhraççıya veya hamile bir borçlanma aracının sözleşmeye bağlı olan vadesini
uzatma imkânı veren hükümler (yani bir uzatma seçeneği), aşağıda belirtilen
durumların her ikisinin birden varlığı halinde, nakit akışlarının anapara
ve anapara bakiyesine ilişkin faiz ödemelerini içermesi sonucuna yol açar:
(a)
Söz konusu hüküm, aşağıda belirtilen durumlar dışında gelecekte meydana
gelecek olaylara bağlı değildir:
(i)
Hükmün, hamili ihraççının kredi değerliliğindeki kötüleşmeye karşı (örneğin
temerrüde düşmesi, kredi notunun düşmesi ya da sözleşme ihlalleri yapması
gibi) veya ihraççının kontrolünde meydana gelen değişmeye karşı korumayı
amaçladığı durumlarda veya
(ii)
Hükmün, hamili veya ihraç edeni ilgili vergi ve hukuk kurallarındaki
değişikliklere karşı korumayı amaçladığı durumlarda.
(b)
Vadeyi uzatma seçeneğine ilişkin koşullar, uzatma dönemi süresince, sadece
anapara ve anapara bakiyesine ilişkin faiz ödemeleri şeklinde gerçekleşen
nakit akışları meydana getirir.
B4.1.12
Anapara veya faiz ödemelerinin zamanını veya tutarını değiştiren bir
sözleşme hükmü, sadece anapara ve anapara bakiyesine ilişkin faiz
ödemelerini içeren sözleşmeye bağlı nakit akışları meydana getirmez. Ancak;
(a)
İlgili sözleşme hükmünün, paranın zaman değerinin ve anapara bakiyesine
ilişkin kredi riskinin (sadece ilk muhasebeleştirme sırasında
belirlenebilen ve bu nedenle sabit olabilen) bedeli niteliğindeki bir
değişken faiz oranı olduğu ve
(b)
Söz konusu hükmün B4.1.10 Paragrafı hükümlerini karşılayan bir erken ödeme
seçeneği veya
(c)
B4.1.11 Paragrafı hükümlerini karşılayan bir vadeyi uzatma seçeneği olduğu
durumlarda, söz konusu sözleşme hükmü sadece anapara ve anapara bakiyesine
ilişkin faiz ödemelerini içeren nakit akışları meydana getirir.
B4.1.13
Aşağıdaki örnekler, sadece anapara ve anapara bakiyesine ilişkin faiz
ödemelerinin gerçekleştirildiği sözleşmeye bağlı nakit akışlarını
göstermektedir. Örnekler, olası her türlü durumu kapsamamaktadır.
Finansal Araç
Analiz
A Finansal Aracı
A finansal aracı,
belirli bir vadesi olan bir tahvildir. Anapara ile anapara bakiyesine
ilişkin faiz ödemeleri finansal aracın ihraç edildiği para birimine dayanan
bir enflasyon endeksine bağlıdır. Bu enflasyon bağlantısı borcu artırmaz
ve anapara korunur.
Sözleşmeye bağlı nakit
akışları, sadece anapara ve anapara bakiyesine ilişkin faiz ödemelerini
içermektedir. Anapara ve anapara bakiyesine ilişkin faiz ödemelerinin
kaldıraçsız bir enflasyon endeksine bağlanması paranın zaman değerini
bugünkü düzeyine getirir. Bir başka deyişle, finansal aracın faiz oranı
reel faizi yansıtmaktadır. Bu nedenle, anapara bakiyesine ilişkin faiz
tutarları paranın zaman değeri açısından dikkate alınmalıdır.
Ancak, faiz ödemelerinin
borçlunun performansı (örneğin borçlunun net geliri) ya da özkaynak
endeksi gibi başka bir değişkene endeksli olması durumunda, sözleşmeye
bağlı nakit akışlarının sadece anapara ve anapara bakiyesine ilişkin faiz
ödemelerini içerdiği söylenemez. Bunun nedeni, faiz ödemelerinin paranın
zaman değeri ve anapara bakiyesine ilişkin kredi riski açısından dikkate
alınmamasıdır. Piyasa faiz oranları ile tutarlı olmayan sözleşmeye bağlı
faiz ödemelerinde değişkenlik vardır.
B Finansal Aracı
B finansal aracı,
borçlanan kişiye piyasa faiz oranını sürekli olarak seçme izni veren,
belirli bir vade tarihi olan, değişken faizli bir finansal araçtır. Faiz
oranının her belirlenme tarihinde, borçlanan kişi üç aylık bir dönem için
üç aylık LIBOR ya da bir aylık bir dönem için bir aylık LIBOR ödemeyi
tercih edebilir.
Finansal aracın vadesi
boyunca ödenen faiz, paranın zaman değeri ile finansal araçla ilgili kredi
riskini yansıttığı sürece sözleşmeye bağlı nakit akışlarının sadece
anapara ve anapara bakiyesine ilişkin faiz ödemelerini içermektedir.
Finansal aracın vadesi boyunca LIBOR faiz oranının yeniden belirlenmesi
söz konusu finansal aracı tek başına etkilemez.
Ancak, borçlanan kişi üç
aylık bir dönem için bir aylık LIBOR oranı almayı seçebiliyorsa ve söz
konusu bir aylık LIBOR oranı her ay yeniden belirlenmiyorsa, sözleşmeye
bağlı nakit akışları anapara ve faiz ödemeleri olarak nitelendirilmez.
Aynı analiz, borçlanan
kişinin borç verenin ilan ettiği bir aylık değişken faiz oranı ile üç
aylık değişken faiz oranı arasında seçim yapabiliyor olması durumunda da
yapılabilir.
Ancak, finansal aracın
söz konusu finansal aracın kalan süresini aşan bir vadeye dayanan
sözleşmeye bağlı bir faiz oranına sahip olduğu durumda, sözleşmeye bağlı
nakit akışları, anapara ve anapara bakiyesine ilişkin faiz ödemeleri
olarak nitelendirilmez. Örneğin; dönemsel olarak belirlenen fakat devamlı
5 yıllık bir vadeyi yansıtan değişken faiz oranlı sabit vadeli bir
tahvilin sözleşmeye bağlı nakit akışları anapara bakiyesine ilişkin faiz
ödemeleri olarak nitelendirilmez. Bunun nedeni her dönemde ödenen faizin
finansal aracın vadesinden bağımsız olmasıdır (vade başlangıç dönemi
dışında).
C Finansal Aracı
C finansal aracı,
belirli bir vadesi olan bir tahvildir ve değişken piyasa faiz oranı
ödemektedir. Söz konusu değişken faiz oranı belirli bir faiz oranıyla
(tavan faiz oranı) sınırlandırılmıştır.
(a)
Sabit faiz oranına sahip finansal araçlar ile
(b)
Değişken faiz oranına sahip finansal araçların
sözleşmeye bağlı nakit
akışları, ilgili faiz oranı paranın zaman değerini ve finansal aracın
vadesi süresince mevcut olan kredi riskini yansıttığı sürece, anapara ve
anapara bakiyesine ilişkin faiz ödemeleri olarak nitelendirilir.
Bu nedenle, (a) ve (b)
maddelerinde yer alan finansal araçlarının kombinasyonu olan bir finansal
araç (tavan faiz oranlı bir tahvil gibi) sadece anapara ve anapara
bakiyesine ilişkin faiz ödemelerinden oluşan nakit akışlarına sahip
olabilir. Bu tür bir özellik, değişken faiz oranına belirli bir sınır
getirerek (örneğin, tavan ya da taban faiz oranı) nakit akışlarındaki
değişkenliği azaltabilir veya sabit oran değişken orana dönüşeceğinden
nakit akışlarındaki değişkenliği artırabilir.
D Finansal Aracı
D finansal aracı tamamı
geri ödemeli bir kredidir ve teminat altına alınmıştır.
Ödenmemesi durumunda
tamamı geri çağrılabilir hale gelen bir kredinin teminat altına alınmış
olması, sözleşmeye bağlı nakit akışlarının sadece anapara ve anapara
bakiyesine ilişkin faiz ödemeleri olup olmadığının değerlendirilmesini
etkilemez.
B4.1.14
Aşağıda yer alan örnekler, sözleşmeye bağlı nakit akışlarının anapara ve
anapara bakiyesine ilişkin faiz ödemelerini ifade etmediği durumları
göstermektedir. Örnekler, olası her türlü durumu kapsamamaktadır.
Finansal
Araç
Analiz
E Finansal
Aracı
E finansal
aracı, ihraç edenin özkaynağa dayalı finansal araçlarına dönüştürülebilir
bir tahvildir.
Finansal
aracı elinde bulunduran taraf, hisse senedine dönüştürülebilir tahvili
bütün olarak değerlendirir. Sözü edilen aracın faiz oranı, sadece paranın
zaman değerini ve kredi riskini yansıtmadığından, sözleşmeye bağlı nakit
akışları, anapara ve anapara bakiyesine ilişkin faiz ödemeleri olarak
nitelendirilmez. Ayrıca, ilgili finansal aracın getirisi finansal aracı
ihraç edenin özkaynak değerine bağlı da bulunmaktadır.
F Finansal
Aracı
F finansal
aracı, ters değişken faiz oranı ödemesi olan bir kredidir (şöyle ki faiz
oranı piyasa faiz oranları ile ters ilişkilidir).
Sözleşmeye
bağlı nakit akışları, sadece anapara ve anapara bakiyesine ilişkin faiz
ödemeleri olarak nitelendirilemez.
Faiz
tutarları, anapara bakiyesine ilişkin paranın zaman değerinin karşılığı
değildir.
G Finansal
Aracı
G finansal
aracı, sürekli bir finansal araçtır ancak finansal aracı ihraç eden söz
konusu finansal aracı herhangi bir zamanda geri çağırabilir ve söz konusu
finansal aracı elinde bulundurana finansal aracın nominal değeri ile
tahakkuk etmiş faizini öder.
G finansal
aracı, piyasa faiz oranı üzerinden ödeme yapmaktadır ancak finansal aracı
ihraç eden, sonraki dönemlerde bu faizi hemen ödeyebilir durumda olmadıkça
bu faiz ödemesi yapılamaz.
Ertelenmiş
faiz, ek faiz tahakkuk ettirmemektedir.
Sözleşmeye
bağlı nakit akışları, anapara ve anapara bakiyesine ilişkin faiz
ödemeleri olarak nitelendirilmez. Bunun nedeni ise finansal aracı ihraç
edenin faiz ödemelerini ertelemek zorunda kalabilecek olması ve ertelenen
söz konusu faiz tutarları için ek faiz tahakkuk etmeyecek olmasıdır.
Sonuç olarak, faiz tutarları anapara bakiyesine ilişkin paranın zaman
değerinin karşılığı değildir.
Ertelenen
tutarlar üzerinde faiz tahakkuk ederse, sözleşmeye bağlı nakit akışları,
anapara ve anapara bakiyesine ilişkin faiz ödemesi olarak
nitelendirilebilir.
G finansal
aracının sürekli olması, sözleşmeye bağlı nakit akışlarının anapara ve
anapara bakiyesine ilişkin faiz ödemeleri olarak nitelendirilemeyeceği
anlamına gelmez. Aslında, sürekli bir finansal araç devamlı olarak
(çoklu) uzatma opsiyonlarına sahiptir. Faiz ödemelerinin zorunlu olması
ve söz konusu ödemelerin sürekli olarak yapılması durumunda, bu tür
opsiyonlar anapara ve anapara bakiyesine ilişkin faiz ödemelerinden
oluşan nakit akışları meydana getirebilir.
Ayrıca, söz
konusu finansal araç anapara ve anapara bakiyesine ilişkin faiz ödemesini
önemli ölçüde yansıtmayan bir tutarda geri çağrılabilir olmadıkça, G
finansal aracının geri çağrılabilir olması, sözleşmeye bağlı nakit
akışlarının da anapara ve anaparaya ilişkin faiz ödemeleri olarak
nitelendirilemeyeceği anlamına gelmez. Geri çağrılabilir tutar, finansal
aracın erkenden sonlandırılması açısından söz konusu finansal aracı
elinde bulunduran tarafı tazmin edecek bir tutarı içerdiği takdirde dahi,
sözleşmeye bağlı nakit akışları, anapara ve anapara bakiyesine ilişkin
faiz ödemeleri olarak nitelendirilebilir.
B4.1.15
Bazı durumlarda, bir finansal varlık anapara ve faiz olarak belirtilen
sözleşmeye bağlı nakit akışlarına sahip olmakla birlikte söz konusu nakit
akışları bu TFRS’nin 4.1.2(b) ve 4.1.3 Paragraflarında ifade edildiği gibi
anapara ve anapara bakiyesine ilişkin faiz ödemelerini temsil etmez.
B4.1.16
Bu durum, söz konusu finansal varlığın belirli varlıklara ya da nakit
akışlarına yapılmış bir yatırımı temsil ettiği durumlarda söz konusu
olabilir ve dolayısıyla, sözleşmeye bağlı nakit akışları sadece anapara ve
anapara bakiyesine ilişkin faiz ödemeleri niteliğinde olmaz. Örneğin,
sözleşmeye bağlı nakit akışları, paranın zaman değeri ve belirli bir zaman
diliminde anapara bakiyesine ilişkin kredi riski dışında, başka unsurlar
için yapılan ödemeleri de içerebilir. Sonuç olarak, finansal araç 4.1.2(b)
Paragrafındaki koşulu karşılamayabilir. Bu durum, kredi verenin talebinin
borçlunun belirli varlıkları veya belirli varlıklarından kaynaklanan nakit
akışları ile sınırlı olduğu durumlarda mümkündür (örneğin, ödenmemesi
durumunda geri çağrılabilir nitelikte olmayan finansal
varlıklar).
B4.1.17
Ancak, finansal varlığın geri çağrılabilir olmaması, söz konusu
varlığın 4.1.2(b) Paragrafındaki koşulu karşılamasına her zaman engel
olmaz. Bu tür durumlarda, kredi verenin, sınıflandırılan finansal varlığa ait
sözleşmeye bağlı nakit akışlarının anapara ve anapara bakiyesine ilişkin
faiz ödemeleri niteliğinde olup olmadığının belirlenmesi amacıyla belirli
sözleşmeye konu olan varlıkları veya nakit akışlarını değerlendirmesi
(“gözden geçirmesi”) gerekir. Finansal varlığın koşullarının başka bir
nakit akışına neden olması veya nakit akışlarını anapara ve faizi temsilen
yapılan ödemelerle tutarsız bir şekilde sınırlandırması durumunda, ilgili
finansal varlık 4.1.2.(b) Paragrafındaki koşulu karşılamaz. Sözleşmeye konu
olan varlıkların finansal ya da finansal olmayan varlık olup olmaması söz
konusu varlık üzerinde yapılacak bu değerlendirmeyi etkilemez.
B4.1.18
Sözleşmeye bağlı nakit akışlarının varlığın doğasından kaynaklanmayan
özellikleri, ilgili finansal varlığın sınıflandırılmasını etkilemez.
Finansal aracın sözleşmeye bağlı nakit akışlarını, son derece nadir olarak
görülen, olağandışı ve meydana gelme ihtimali çok az olan bir olayın
gerçekleşmesi durumunda etkileyecek olan bir nakit akış özelliğinin, ilgili
varlığın doğasından kaynaklanmadığı ifade edilebilir.
B4.1.19
Borç verme işlemlerinin neredeyse tamamında, kredi sağlayan kuruluşun
finansal aracının tahsil önceliği, diğer alacaklı kuruluşların finansal
araçlarının niteliğine göre sıralanmış durumdadır. Borçlunun ödemede
bulunmaması durumunda sözleşmenin ihlal edilmiş olduğu ve finansal aracı
elinde bulunduranın, borçlunun iflas ettiği durumlarda dâhi, anapara ve
anapara bakiyesine ilişkin faizlerin ödenmesini talep etmeye yönelik
sözleşmeye bağlı bir hakkının bulunduğu durumlarda, tahsil önceliği diğer
finansal araçlardan sonra gelen bir finansal aracın, anapara ve anapara
bakiyesine ilişkin faiz ödemelerini içeren sözleşmeye bağlı nakit akışları
bulunabilir. Örneğin; alacaklısına normal (tahsil önceliği olmayan)
bir alacaklı statüsü kazandıran bir ticari alacak, anapara ve anapara
bakiyesine ilişkin faiz ödemelerine sahip olur. Bu durum, ilgili borçlunun,
iflası durumunda tahvili elinde bulunduran tarafa teminat kapsamındaki
alacaklar açısından normal alacaklıya göre öncelikli talepte bulunma imkânı
sağlayan ve normal alacaklının anaparaya ve vadesi gelmiş diğer
alacaklarına ilişkin sözleşmeye bağlı haklarını etkilemeyecek olan,
teminatlı tahvil ihraç etmiş olduğu durumlarda dahi geçerlidir.
Sözleşme ile birbirine bağlı
finansal araçlar
B4.1.20
Bazı işlemlerde, kredi risk yoğunluğu (kredi risk dilimleri (tranch))
oluşturan ve sözleşme ile birbirine bağlı bulunan birden fazla finansal
araç kullanılmak suretiyle, finansal varlıkları elinde bulunduranlara
yapılacak olan ödemeler kendi içerisinde önceliklendirilebilir. Her bir
dilimin, ihraç eden tarafından oluşturulan nakit akışlarının ilgili dilime
dağıtımındaki sırayı belirleyen bir alt sıralaması bulunur. Bu tür
durumlarda, herhangi bir dilimde yer alan alacaklıların anapara ve anapara
bakiyesine ilişkin faiz ödemeleri üzerinde haklarının bulunması için, ihraç
edenin sağladığı nakit akışlarının daha yüksek bir risk diliminde yer alan
alacaklıların taleplerini karşılamaya yetecek düzeyde olması gerekir.
B4.1.21
Bir dilimin anapara ve anapara bakiyesine ilişkin faiz ödemelerinin nakit
akış özelliklerine sahip olabilmesi için aşağıdaki nitelikleri taşıması
gerekir:
(a)
Sınıflandırma açısından değerlendirilecek olan dilime ilişkin sözleşme
hükümlerinin (finansal varlıklara dayanak oluşturan finansal araç havuzuna
bakılmaksızın), yalnızca anapara ve anapara bakiyesine ilişkin faiz
ödemelerinden sağlanan nakit akışlarına sebep olması (örneğin; dilimin faiz
oranının bir emtia endeksine bağlı olmaması);
(b)
Finansal varlıklara dayanak oluşturan finansal araç havuzunun, B4.1.23 ve
B4.1.24 Paragraflarında belirtilen nakit akış özelliklerine sahip olması ve
(c)
Dilimin içinde var olan finansal varlıklara dayanak oluşturan finansal araç
havuzunun maruz kaldığı kredi riskinin, finansal varlıklara dayanak
oluşturan finansal araç havuzunun maruz kaldığı kredi riskine eşit veya
daha az olması (örneğin; finansal varlıklara dayanak oluşturan finansal
araç havuzunun kredi zararları sonucunda yüzde 50 oranında değer kaybetmesi
durumunda ve diğer tüm koşullarda ilgili dilimin yüzde 50 veya daha az
değer kaybedecek olması).
B4.1.22
Finansal varlıklara dayanak oluşturan finansal araç havuzlarından nakit
akışlarını yaratanı (aktaranı değil) tespit edilinceye kadar araştırma
yapılır. Tespit edilen bu havuz, finansal varlıklara dayanak oluşturan
finansal araç havuzunu gösterir.
B4.1.23
Finansal varlıklara dayanak oluşturan finansal araç havuzu, yalnızca
anapara ve anapara bakiyesine ilişkin faiz ödemelerinden oluşan sözleşmeye
bağlı nakit akışları bulunan bir veya birden fazla finansal aracı içermek
zorundadır.
B4.1.24
Finansal varlıklara dayanak oluşturan finansal araç havuzu, aşağıdaki
finansal araçları da içerebilir:
(a)
B4.1.23 Paragrafında belirtilen finansal araçların nakit akış
değişkenliğini azaltan finansal araçlar ve B4.1.23 Paragrafındaki finansal
araçlarla birleştirildiğinde yalnızca anapara ve anapara bakiyesine ilişkin
faiz ödemelerinin nakit akışlarına neden olan finansal araçlar (örneğin;
tavan veya taban faiz oranı ya da B4.1.23 Paragrafındaki finansal araçların
bazıları veya tamamı üzerindeki kredi riskini azaltan sözleşme)
veya
(b)
Yalnızca aşağıdaki farklılıkları ortadan kaldırmak amacıyla, B4.1.23
Paragrafında yer alan finansal varlıklara dayanak oluşturan finansal araç
havuzunun yarattığı nakit akışları ile dilimin nakit akışlarını uyumlu hale
getiren finansal araçlar:
(i)
Faiz oranın
sabit ya da değişken olmasının yarattığı farklılıklar,
(ii)
İlgili para biriminin satın alma gücünde oluşan kayıp da dahil olmak üzere,
nakit akışlarının gerçekleştiği para birimindeki farklılıklar veya
B4.1.25
Havuzdaki herhangi bir finansal aracın B4.1.23 veya B4.1.24 Paragrafındaki
koşulları yerine getirmemesi durumunda, B4.1.21(b) Paragrafındaki koşul
karşılanmamış olur.
B4.1.26
Finansal aracı elinde bulunduranın B4.1.21 Paragrafında yer alan koşulları
ilk muhasebeleştirme sırasında değerlendiremediği durumlarda, ilgili
dilimin gerçeğe uygun değeri üzerinden ölçülmesi gerekir. Finansal
varlıklara dayanak oluşturan finansal araç havuzunun ilk muhasebeleştirme
sonrasında, B4.1.23 ve B4.1.24 Paragraflarında yer alan koşulları
karşılayamayacak şekilde değişmesi durumunda, ilgili dilim B4.1.21
Paragrafında yer alan koşulları karşılamaz hale gelir ve gerçeğe uygun değeri
üzerinden ölçülür.
Bir finansal varlığı veya borcu
gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak sınıflama (tanımlama)
seçeneği
B4.1.27
4.1.5 ve 4.2.2 Paragraflarında yer alan koşullara bağlı olarak bu TFRS,
ihtiyaca daha uygun bilgi sağlanması koşuluyla, bir finansal varlığın,
borcun ya da finansal araç grubunun (finansal varlıkları, finansal borçları
veya her ikisini birden içeren) gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak sınıflanmasına izin verir.
B4.1.28
Bir finansal varlığın veya borcun gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak sınıflandırılması yönünde alınacak karar muhasebe
politikası seçimine benzer (ancak muhasebe politikası seçiminin aksine,
benzer işlemlere tutarlı bir şekilde uygulanması gerekmez). İşletmeler bu
tür bir seçim hakkına sahip olduklarında TMS 8’in 14(b) Paragrafı, seçilen
politikanın, işlemlerin olayların ve koşulların işletmenin finansal durumu,
finansal performansı veya nakit akışı üzerindeki etkilerinin finansal
tablolarda daha güvenilir ve ihtiyaca daha uygun bir şekilde sunulmasını
sağlamasını gerekli kılar. Örneğin, bir finansal borcun gerçeğe uygun değer
farkı kâr veya zarara yansıtılan olarak sınıflandırılmasında, 4.2.2
Paragrafı, ihtiyaca daha uygun bilgi sağlanması hükmünün karşılanacağı iki
duruma yer verir. Dolayısıyla, 4.2.2 Paragrafı uyarınca bu tür bir
sınıflamanın seçilebilmesi için, bu iki durumdan birinin karşılandığının
kanıtlanması gerekir.
Sınıflama işlemi, yanlış muhasebe
eşleşmesini tamamen veya büyük oranda ortadan kaldırmaktadır
B4.1.29
Bir finansal varlığın veya borcun hangi değeri üzerinden ölçüleceği ve
muhasebeleştirilen değer değişikliklerinin nasıl sınıflandırılacağı,
finansal aracın veya borcun ne şekilde sınıflandırıldığına ve finansal
riskten korunma ilişkisinin bir parçası olup olmadığına bağlı olarak
belirlenir. Bu çerçevede ilgili hükümler ölçüm ve muhasebe
tutarsızlıklarına (bazen ‘yanlış muhasebe eşleşmesi’ olarak da
adlandırılan) neden olabilir. Örneğin, Standartta gerçeğe uygun değer farkı
kâr veya zarara yansıtılan olarak sınıflama seçeneği olmadığı bir durumda,
bir finansal varlığın ilk muhasebeleştirmeden sonra gerçeğe uygun değeri
üzerinden ölçülen olarak, varlıkla ilişkili olduğu düşünülen bir borcun ise
itfa edilmiş maliyeti üzerinden ölçülen olarak (böyle bir durumda finansal
borcun gerçeğe uygun değerinde meydana gelen değişiklikler
muhasebeleştirilmeyecektir) sınıflandırılması gerekebilir. Bu gibi
durumlarda işletmeler, hem finansal varlığın hem de finansal borcun gerçeğe
uygun değer farkı kâr veya zarara yansıtılan olarak sınıflandırılmasıyla
finansal tablolarda ihtiyaca daha uygun bilgi sunumunun sağlanacağı
sonucuna varabilir.
B4.1.30
Aşağıda yer alanlar bu koşulun ne zaman karşılanabileceğini gösteren örneklerdir.
4.1.5 ve 4.2.2(a) Paragraflarında yer alan esasların karşılandığı her
durumda, finansal varlık ve borçların gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılması amacıyla bu koşul
kullanılabilir.
(a)
Bir işletmenin sigorta sözleşmelerinden kaynaklanan ve ölçümünde güncel
bilgilerin kullanıldığı (TFRS 4’ün 24 üncü Paragrafında izin verildiği
üzere) birtakım borçları ve aksi durumda itfa edilmiş maliyetinden
ölçülmesi gerekecek olan, bunlarla ilişkili gördüğü birtakım finansal
varlıkları bulunmaktadır.
(b)
Bir işletmenin, faiz oranı riski gibi belirli bir riski paylaşan ve ilgili
riskin gerçeğe uygun değerlerde birbirini dengeleyici zıt yönde değişimlere
sebep olduğu birtakım finansal varlıkları, finansal borçları veya finansal
varlık ve borçları bulunmaktadır. Ancak, finansal araçlardan sadece
bazıları gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
ölçülebilmektedir (örneğin sadece türev araçlar ve alım satım amaçlı elde
tutulanlar) veya finansal riskten korunma muhasebesi ile ilgili hükümler,
örneğin TMS 39’un 88 inci Paragrafındaki etkinlik koşulu yerine
getirilmediğinden, uygulanamamaktadır.
(c)
Bir işletmenin, faiz oranı riski gibi belirli bir riski paylaşan ve ilgili
riskin gerçeğe uygun değerlerde birbirini dengeleyici zıt yönde değişimlere
sebep olduğu birtakım finansal varlıkları, finansal borçları veya finansal
varlık ve borçları bulunmaktadır. Diğer yandan, hiçbir aracın türev ürün
olmaması sebebiyle finansal riskten korunma muhasebesi uygulanamamaktadır.
Buna ek olarak, finansal riskten korunma muhasebesi uygulanamadığından
kazanç ve kayıpların muhasebeleştirilmesinde önemli tutarsızlıklar ortaya
çıkmaktadır. Örneğin; işletme, belirli bir kredi grubunu birtakım tahvillerin
ihracı yoluyla finanse etmiş olup bunların gerçeğe uygun değerlerinde
meydana gelen değişimler birbirlerini dengeleme eğilimindedir. İşletmenin
sözü edilen tahvilleri düzenli olarak alıp satmasına karşılık ilgili
kredileri nadiren alıp satmakta olması durumunda, hem kredi hem de
tahvillerin gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
raporlanması, aksi halde her ikisinin birden itfa edilmiş maliyetlerinden
ölçülmesinden ve tahvilin geri alındığı her seferde kazanç ya da kayıp
muhasebeleştirilmesinden kaynaklanacak, kazanç ve kayıpların
muhasebeleştirme zamanındaki tutarsızlıkları ortadan kaldırmaktadır.
B4.1.31
Bir önceki Paragrafta yer verilen durumlarda olduğu gibi, TFRS 9’da bu tür
bir sınıflama seçeneği bulunmasaydı değer değişiklikleri kâr veya zarara
yansıtılmak suretiyle gerçeğe uygun değerleri üzerinden ölçülmeyecek olan
finansal varlık ve borçların, ilk muhasebeleştirme sırasında gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflandırılmalarıyla
birlikte, ölçüm veya muhasebeleştirme tutarsızlıkları tamamen veya büyük
oranda ortadan kaldırılmış ve ihtiyaca daha uygun bilgi sunulmuş olur.
Uygulama açısından, işletmelerin ölçüm veya muhasebeleştirme
tutarsızlıklarına yol açan tüm varlık ve borçları eş zamanlı olarak
finansal tablolara yansıtmış olmaları gerekmez. İlk muhasebeleştirme
sırasında her bir işlemin gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak sınıflandırılması ve ilk muhasebeleştirmenin yapıldığı
tarih itibariyle geriye kalan işlemlerin gerçekleşeceğinin muhtemel olması
koşuluyla, makul bir gecikmeye müsaade edilir.
B4.1.32
Tutarsızlığa neden olan finansal varlık ve finansal borçlardan sadece
bazılarının gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflandırılmasına, bu şekilde bir tercih tutarsızlığın tamamen veya büyük
oranda ortadan kaldırılması ve dolayısıyla ihtiyaca daha uygun bilgi
sunumunun sağlanması sonucunu doğurmayacaksa izin verilmez. Ancak bu tür
bir tercih tutarsızlığın büyük oranda ortadan kaldırılması sonucunu
doğuracaksa (ve tutarsızlıklarda, muhtemelen, yapılması mümkün diğer
sınıflamalardan daha fazla azalmayı sağlayacaksa), benzer nitelikteki
finansal varlık veya borçlardan bazılarının gerçeğe uygun değer farkı kâr
veya zarara yansıtılan olarak sınıflandırılmasına izin verilebilir. Örneğin
bir işletmenin, toplam değerleri 100 TL olan benzer nitelikte finansal
borçları ve toplam değerleri 50 TL olan benzer nitelikte finansal
varlıkları bulunduğunu ve bunların ölçümlerinin farklı şekillerde yapıldığını
varsayın. Böyle bir durumda işletme, ilk muhasebeleştirme sırasında
varlıkların tamamını, borçların ise bir kısmını (örneğin toplam değerleri
45 TL olan finansal borçlarını) gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak sınıflamak suretiyle ölçüm tutarsızlıklarını büyük ölçüde
azaltabilir. Öte yandan gerçeğe uygun değer farkı kâr veya zarara
yansıtılan olarak sınıflama, tek bir finansal aracın tamamı için
yapılabileceğinden, işletme bu örnekte, bir veya daha fazla finansal borcun
tamamını bu şekilde bir sınıflamaya tabi tutmalıdır. İşletmenin bir
finansal borcun bir bileşenini (örneğin, gösterge faiz oranındaki
değişiklikler gibi sadece tek bir riske bağlı olarak meydana gelen değer
değişikliklerini) veya oranını (yani yüzdesini) gerçeğe uygun değer farkı
kâr veya zarara yansıtılan olarak sınıflandırılması mümkün değildir.
Bir finansal borç grubu ya da
finansal varlık ve borç grubu gerçeğe uygun değerleri esas alınarak
yönetilmekte ve performansları buna göre değerlendirilmektedir.
B4.1.33
Bir finansal borç grubunun veya finansal varlık ve finansal borç grubunun
performansının yönetilme ve ölçülme şekli nedeniyle, bu tür grupların
gerçeğe uygun değer farkı kâr veya zarara yansıtılarak ölçülmesi ihtiyaca
daha uygun bilgi sunumunu sağlayabilir. Burada üzerinde durulan nokta,
finansal araçların niteliği değil finansal araçların performanslarının
yönetim ve değerlendirilme şeklidir.
B4.1.34
Örneğin, 4.2.2(b) Paragrafında yer alan ilkenin karşılandığı, sahip olunan
finansal varlıkların ve borçların ortak risk veya riskler barındırdıkları
ve bu risklerin belgelendirilmiş varlık ve borç yönetimi politikasına uygun
bir biçimde gerçeğe uygun değer esasına göre yönetildiği ve
değerlendirildiği durumlarda, bu koşul, finansal borçları gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflandırmak için
kullanılabilir. Bir işletmenin çoklu saklı türev ürünler içeren “yapısal
ürünler” ihraç etmesi ve ortaya çıkan riskleri, türev ve türev olmayan
finansal araçlardan oluşturduğu bir grup aracılığıyla gerçeğe uygun değer
esasına göre yönetmesi böyle bir duruma örnek olarak gösterilebilir.
B4.1.35
Yukarıda yer verildiği üzere, bu koşul finansal araç grubunun
performansının yönetilme ve değerlendirilme şekline bağlıdır. Dolayısıyla
finansal borçların bu koşul çerçevesinde gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılması durumunda, birlikte yönetilen ve
değerlendirilen finansal borçların tamamı (bu sınıflandırmanın ilk
muhasebeleştirme sırasında yapılması şartıyla) bu şekilde sınıflandırılır.
B4.1.36
Finansal araçların bu koşul kapsamında gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılabilmesi, stratejilerin çok kapsamlı
bir şekilde belgelendirilmesini gerektirmemektedir. Bununla birlikte,
belgelendirmenin 4.2.2(b) Paragrafına uyulduğunu göstermeye yetecek düzeyde
olması gerekir. Bu tür bir belgelendirmenin her bir kalem için yapılmış
olması gerekmez. Ancak belgelendirme her bir portföy için yapılabilir.
Örneğin bir departmana ilişkin performans yönetim sisteminin (kilit işletme
personeli tarafından da onaylanan) departmanın performansının toplam getiri
esasına göre değerlendirildiğini açık bir biçimde kanıtlaması durumunda,
4.2.2(b) Paragrafına uyulduğunu göstermek için başka bir belgelendirmeye
gerek bulunmaz.
Saklı türev ürünler (Bölüm 4.3)
B4.3.1
Bu TFRS’nin kapsamındaki bir varlık olarak değerlendirilmeyen bir asal ürün
içeren karma sözleşmeye taraf olunması halinde, 4.3.3 Paragrafı saklı
türev ürünün belirlenmesini, asal sözleşmeden ayrıştırılıp
ayrıştırılmayacağının değerlendirilmesini ve bunların asal sözleşmeden
ayrıştırılması gereken türev ürünlerin ilk muhasebeleştirmede ve sonrasında
gerçeğe uygun değerleri üzerinden ölçülmesini gerektirmektedir.
B4.3.2
Asal sözleşmenin belirli veya önceden tespit edilmiş bir vadeye sahip
olmadığı ve işletmenin net varlıklarındaki kalıntı bir payı temsil ettiği
durumlarda, ekonomik özellikleri ve riskleri bir özkaynağa dayalı finansal
aracınki gibidir. Böyle bir durumda saklı türev ürünün ekonomik özellikleri
ve risklerinin, asal sözleşmenin ekonomik özellikleri ve riskleri ile
yakından ilgili olarak değerlendirilebilmesi için saklı türev ürünün de
aynı işletmenin özkaynak özelliklerine sahip olması gerekir. Asal sözleşmenin
özkaynağa dayalı bir finansal araç olmadığı, bununla birlikte finansal araç
tanımını karşıladığı durumlarda ise, ekonomik özellikleri ve riskleri bir
borçlanma aracınınki gibidir.
B4.3.3
Opsiyon olmayan bir saklı türev
ürün (örneğin saklı forward veya swap sözleşmeleri gibi), ilk
muhasebeleştirme sırasında gerçeğe uygun değerinin sıfır olması amacıyla,
ilgili asal sözleşmeden sözleşmede belirlenen ya da sözleşmeden anlaşılan
somut koşullar esas alınarak ayrıştırılır. Opsiyon bazlı bir saklı türev ürün
(saklı satış, alış, tavan faiz oranı, taban faiz oranı ya da takas opsiyonu
gibi), asal sözleşmeden opsiyonun sözleşmede belirlenen koşulları esas
alınarak ayrıştırılır. Asal sözleşmenin başlangıçtaki defter değeri, saklı
türev ürünün ayrıştırılmasının ardından geriye kalan kalıntı tutardır.
B4.3.4
Tek bir karma sözleşmede bulunan çoklu saklı türev ürünler, genellikle, tek
bir bileşik saklı türev ürün olarak kabul edilirler. Buna karşılık,
özkaynak olarak sınıflandırılan saklı türev ürünler (bakınız: TMS 32)
varlık veya borç olarak sınıflandırılanlardan ayrı olarak
muhasebeleştirilirler. Buna ek olarak, karma sözleşmenin birden fazla saklı
türev ürün içerdiği ve türev ürünlerin farklı risklerle ilgili olup,
istenildiğinde ayrıştırılabilir ve birbirlerinden bağımsız nitelikte
oldukları durumlarda, sözü edilen saklı türev ürünler birbirlerinden ayrı
olarak muhasebeleştirilirler.
B4.3.5
Aşağıda yer alan örneklerde, saklı türev ürünün ekonomik özellikleri ve
riskleri, asal sözleşmenin ekonomik özellikleri ve riskleri ile yakından
ilgili değildir (4.3.3(a) Paragrafı). Bu örneklerde 4.3.3(a) ve 4.3.3(b)
Paragraflarından belirtilen koşulların karşılandığı varsayılmaktadır. Bu
çerçevede saklı türev ürünlerin asal sözleşmeden ayrı olarak muhasebeleştirilir.
(a)
Hamiline, ihraç edenden, özkaynak payının fiyat veya endeksine ya da bir
malın fiyat veya endeksine göre değişen nakit veya diğer varlık tutarları
üzerinden finansal aracı geri almasını isteme hakkı veren bir saklı satım
opsiyonu, asal borçlanma aracıyla yakından ilişkili değildir.
(b)
Bir borçlanma aracının vadeye kadar olan süresini uzatmaya ilişkin bir
opsiyon veya bir hüküm, uzatmanın gerçekleştiği zamanda cari piyasa faiz
oranına göre eş zamanlı bir düzeltme yapılmadıkça, asal borçlanma aracıyla
yakından ilişkin değildir. Bir işletmenin borçlanma aracı ihraç etmesi ve
söz konusu borçlanma aracının hamilinin üçüncü bir kişiye bu borçlanma
aracı üzerinden bir alım opsiyonu yazması durumunda, ihraççının opsiyonun
kullanılması sonucunda borçlanma aracının yeniden pazarlanmasında yer
alması ya da bunu kolaylaştırması istenebiliyorsa, ihraççı, ilgili satım
opsiyonunun, borçlanma aracının vadeye kadar olan süresini uzattığını kabul
eder.
(c)
Asal bir borçlanma aracında ya da sigorta sözleşmesinde saklı hisseye
endeksli faiz ya da anapara ödemeleri - faiz veya anapara ödemelerinin
özkaynağa dayalı finansal araçların değerine endeksli olduğu - asal
borçlanma aracıyla yakından ilişkili değildir. Çünkü asal ürün ile ürün ile
saklı türev ürünün içerdiği riskler birbirinden farklıdır.
(d)
Asal bir borçlanma aracında ya da sigorta sözleşmesinde saklı mala endeksli
faiz ya da anapara ödemeleri - faiz ya da anapara ödemelerinin mal (örneğin
altın) fiyatına endeksli olduğu - asal borçlanma aracıyla yakından ilişkili
değildir. Çünkü asal ürün ile saklı türev ürünün içerdiği riskler
birbirinden farklıdır.
(e)
Asal bir borç sözleşmesinde veya asal bir sigorta sözleşmesinde saklı alım,
satım ya da peşin ödeme opsiyonu, aşağıda belirtilen durumlar söz konusu
değilse, asal sözleşmeyle yakından ilişkili sayılmaz:
(i)
Opsiyonun kullanım fiyatı, her bir
kullanım tarihinde, asal borçlanma aracının itfa edilmiş maliyetine ya da
asal sigorta sözleşmesinin defter değerine hemen hemen eşittir veya
(ii)
Peşin ödeme opsiyonunun kullanım fiyatı, asal sözleşmenin kalan süresine
ilişkin olarak borç verenin uğradığı faiz kaybının bugünkü değerine hemen
hemen eşit bir tutarı karşılayacak düzeydedir. İlgili faiz kaybı, peşin
ödenen anapara tutarı ile faiz oranı farkının çarpılması sonucunda bulunur.
Faiz oranı farkı ise, asal sözleşmenin etkin faiz oranının, peşin ödenen
anapara tutarının asal sözleşmenin kalan süresine denk bir vadeye sahip
benzer bir sözleşmeye yatırılması durumunda elde edilecek olan faiz oranını
aşan kısmını ifade eder.
Alım ya da satım opsiyonunun asal
borç sözleşmesiyle yakından ilişkili olup olmadığına, dönüştürülebilir bir
borçlanma aracındaki özkaynak unsurunun TMS 32 uyarınca ayrıştırılmasından
önce karar verilir.
(f)
Asal bir borçlanma aracında saklı bulunan ve bir tarafa (‘lehdar’) belirli
bir referans varlığın (lehdarın bu varlığın sahibi olması gerekmez) kredi
riskini diğer bir tarafa (‘garantör’) devretme imkanı sağlayan kredi
türevleri asal borçlanma aracıyla yakından ilişkili değildir. Bu çeşit
kredi türevleri, garantöre, referans varlığa doğrudan sahip olmaksızın
referans varlığa ilişkin kredi riskini üstlenme imkanı verir.
B4.3.6
Hamiline, özkaynak payının ya da malın endeksindeki artış ya da azalışlara
göre değişebilen nakit veya diğer finansal varlık tutarları üzerinden
ilgili finansal aracı ihraççısına geri satma hakkı veren finansal araç
(“satılabilir araç”), karma sözleşmeye bir örnektir. Satılabilir araç ilk
muhasebeleştirme sırasında ihraççı tarafından gerçeğe uygun değer farkı kâr
veya zarar yansıtılan bir finansal borç olarak sınıflandırılmamışsa, 4.3.3
Paragrafına göre saklı türev ürünün (diğer bir ifadeyle, endekslenmiş
anapara ödemesinin) ayrıştırılması gerekir; çünkü ilgili asal sözleşme
B4.3.2 Paragrafına göre bir borçlanma aracıdır ve endekslenmiş anapara
ödemesi B4.3.5(a) Paragrafı çerçevesinde asal borçlanma aracıyla yakından
ilişkili değildir. Anapara ödemesi artıp azalabileceğinden, anılan saklı
türev ürün, değeri bir değişkene endekslenen opsiyon dışı bir türev
üründür.
B4.3.7
İşletmenin net varlıklarının oransal payına (açık uçlu bir yatırım fonunun
parçaları veya aynı parçadaki yatırım ürünlerinden bazıları) eşit bir nakit
karşılığında her an geri verilebilen satılabilir araç açısından, saklı
türev ürünün ayrıştırılması ve her bir bileşenin ayrıca
muhasebeleştirilmesi, ilgili karma sözleşmenin, hamilin ihraççıya geri
satma hakkını kullanması durumunda raporlama dönemi sonu itibariyle
ödenmesi gereken itfa tutarından ölçülmesi anlamına gelir.
B4.3.8
Aşağıda yer alan örneklerde, saklı türev ürünün ekonomik özellikleri ve
riskleri, asal sözleşmenin ekonomik özellikleri ve riskleri ile yakından
ilgili değildir. Bu örneklerde saklı türev ürünler asal sözleşmeden ayrı
olarak muhasebeleştirilmez.
(a)
Aksi halde faiz içeren asal borç sözleşmesi veya sigorta sözleşmesine göre
ödenmesi veya tahsil edilmesi gereken faiz tutarını sözleşmedeki faiz oranı
veya faiz oranı endeksine göre değiştiren bir saklı türev ürün, ilgili
karma sözleşmenin, hamilin muhasebe kayıtlarında izlenen yatırımın tamamını
geri kazanamayacağı bir şekilde ödenebilir olduğu veya ilgili saklı türev
ürün asal sözleşmenin baştaki getiri oranını ikiye katlamadığı ve asal
sözleşme ile aynı koşulları haiz bir sözleşme için piyasada gerçekleşecek
orana göre iki katı bir getiri oranı ile sonuçlanmadığı sürece, asal
sözleşme ile yakından ilişkilidir.
(b)
Bir borç ya da sigorta sözleşmesindeki faiz oranında saklı taban ya da
tavan faiz oranı, sözleşme düzenlendiğinde tavan faiz oranının piyasa faiz
oranı düzeyinde veya onun üzerinde, taban faiz oranının ise piyasa faiz
oranı düzeyinde ya da onun altında olması ve taban ya da tavan faiz
oranının asal sözleşme üzerinde kaldıraç etkisi yaratmaması koşuluyla, asal
sözleşmeyle yakından ilişkilidir. Benzer biçimde, bir varlığın (örneğin bir
malın) alım satımına ilişkin sözleşmede yer alan ve ilgili varlığa
istinaden ödenecek ya da varlıktan elde edilecek fiyat üzerinde bir tavan
ya da taban oluşturan koşullar/hükümler, ilgili tavan ve tabandan her
ikisinin birden başlangıçta asli değersiz olması (işleme konulmasının
başlangıçta rasyonel olmaması) ve kaldıraç etkisi oluşturmaması durumunda,
asal sözleşmeyle yakından ilişkilidir.
(c)
Anapara ve faiz ödemelerinin yabancı para üzerinden yapılmasını gerektiren
ve asal borçlanma aracında (örneğin çift para birimli tahvil gibi) saklı
yabancı para türevi, ilgili asal borçlanma aracıyla yakından ilişkilidir.
Bu tür bir türev ürün, TMS 21’in parasal kalemlerde meydana gelen yabancı
para kazanç ve kayıplarının kâr veya zararda muhasebeleştirilmesini
gerektirmesi sebebiyle asal araçtan ayrıştırılmaz.
(d)
Sigorta sözleşmesi olan bir asal sözleşmede ya da finansal araç niteliğinde
olmayan bir asal sözleşmede (fiyatın yabancı para üzerinden belirlendiği
finansal olmayan bir aracın alım veya satımına ilişkin sözleşme gibi) saklı
yabancı para türevi; kaldıraç etkisi yaratmaması, opsiyon özelliği
içermemesi ve ödemenin aşağıdaki paralardan biri üzerinden yapılmasını
gerektirmesi kaydıyla, asal sözleşmeyle yakından ilişkilidir:
(i)
Söz konusu sözleşmenin önemli taraflarından herhangi birisinin geçerli para
birimi;
(ii)
Alınan veya verilen ilgili mal ya da hizmetlerin, ticari işlemlerdeki
fiyatlarının belirlenmesinde dünya genelinde sürekli olarak kullanılan para
birimi (ham petrol işlemleri için Amerikan Doları gibi)
(iii)
İşlemin gerçekleştiği ekonomik çevrede, finansal olmayan kalemlerin alım
veya satımına ilişkin sözleşmelerde yaygın olarak kullanılan para birimi
(örneğin yerel ticari işlemlerde veya dış ticarette yaygın olarak
kullanılan nispeten sabit ya da likit para birimi).
(e)
Sadece faiz ya da sadece anapara takasında (interest-only strip/principal
only strip) saklı peşin ödeme opsiyonu, asal sözleşmenin (i) saklı türev
içermeyen bir finansal araca ilişkin sözleşmeye bağlı nakit akışlarını alma
hakkının ayrıştırılmasından kaynaklanması ve (ii) orijinal asal borç
sözleşmesinde yer almayan bir koşul içermemesi durumunda, asal sözleşmeyle
yakından ilişkilidir.
(f)
Asal bir kiralama sözleşmesinde saklı türev ürünün (i) kira ödemelerinin
tüketici fiyat endeksine endekslenmesi gibi enflasyon ilişkili bir endeksi
ifade etmesi (kiralamanın kaldıraç etkisi yaratmaması ve endeksin
işletmenin kendi ekonomik çevresindeki enflasyonla ilişkili olması
koşuluyla), (ii) satışlara bağlı koşullu kira ödemeleri olarak
oluşturulması veya (iii) değişken faiz oranlarına bağlı koşullu kira
ödemeleri olarak oluşturulması durumunda, türev ürün asal sözleşmeyle
yakından ilişkilidir.
(g)
Asal finansal araçta veya asal sigorta sözleşmesinde saklı parça
birleştirme özelliği, parça bazlı yapılan ödemelerin fon varlıklarının
gerçeğe uygun değerlerini yansıtan cari parça değerlerinden ölçülmeleri
durumunda ilgili asal finansal araçla ya da asal sözleşmeyle yakından
ilişkilidir. Parça birleştirme özelliği, dahili ya da harici bir yatırım
fonunun parçaları cinsinden ödemede bulunmayı gerektiren bir sözleşme
koşuludur.
(h)
Sigorta sözleşmesinde saklı türev ürün, türev ürünün ayrı olarak
ölçülmesini (diğer bir ifadeyle, asal sözleşmeyi dikkate almaksızın)
engelleyecek derecede sigorta sözleşmesinin ve türev ürünün birbirlerine
bağlı olmaları durumunda, sigorta sözleşmesiyle yakından ilişkilidir.
Saklı türev ürün içeren araçlar
B4.3.9
B4.3.1 Paragrafında da belirtildiği üzere, bu TFRS’nin kapsamındaki bir
varlık olarak değerlendirilmeyen bir asal ürün ile bir veya daha fazla
saklı türev ürün içeren bir karma sözleşmeye taraf olunması halinde,
4.3.3 Paragrafı saklı türev ürünlerin belirlenmesini, bunların asal
sözleşmeden ayrıştırılıp ayrıştırılmayacağının değerlendirilmesini ve asal
sözleşmeden ayrıştırılması gereken türev ürünlerin ilk muhasebeleştirmede
ve sonrasında eğe uygun değerleri üzerinden ölçülmesini gerektirmektedir.
Bu tür bir uygulama aracın tamamının gerçeğe uygun değer farkı kâr veya
zarara yansıtılarak ölçülmesinden çok daha karmaşık olabilir ya da daha az
güvenilir olan ölçümlerle sonuçlanabilir. Bu nedenle bu Standart, karma
sözleşmenin tamamının gerçeğe uygun değer farkı kâr veya zarara yansıtılan
olarak sınıflandırılmasına izin vermektedir.
B4.3.10
4.3.3 Paragrafının saklı türev ürünlerin asal sözleşmeden ayrıştırılmasını
gerektirip gerektirmediğine veya bu tür bir ayrıştırmayı yasaklayıp
yasaklamadığına bakılmaksızın, karma sözleşmenin tamamı gerçeğe uygun değer
farkı kâr veya zarara yansıtılan olarak sınıflandırılabilir. Ancak 4.3.5
Paragrafı, 4.3.5(a) ve 4.3.5(b) Paragraflarında yer alan durumlarda karma
sözleşmenin gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflandırılmasına izin vermez. Çünkü bu durumlarda karma sözleşmenin
tamamını gerçeğe uygun değer farkı kâr veya zarara yansıtarak
sınıflandırmak karışıklığı azaltmayacak veya güvenilirliği
arttırmayacaktır.
Saklı türev ürünlerin yeniden
değerlendirilmesi
B4.3.11
4.3.3 Paragrafı uyarınca, bir saklı türev ürünün asal sözleşmeden
ayrıştırılıp ayrıştırılmayacağının ve bu Standart kapsamında bir türev ürün
olarak muhasebeleştirilip muhasebeleştirilmeyeceğinin değerlendirilmesi
karma sözleşmeye taraf olunduğunda yapılmalıdır. Sözleşme hükümlerinde,
sözleşme uyarınca belirlenecek olan nakit akışlarını önemli ölçüde
değiştiren bir değişiklik olmadığı sürece, daha sonraki tarihlerde bu tür
bir değerlendirmenin yapılmasına izin verilmez. Sözleşme hükümlerinde,
sözleşme uyarınca belirlenecek olan nakit akışlarını önemli ölçüde
değiştiren bir değişiklik olduğu durumlarda ise yeniden değerlendirmenin
yapılması gereklidir. Nakit akışlarındaki değişikliğin önemli olup
olmadığı; saklı türev ürüne, asal sözleşmeye ya da her ikisine ilişkin
beklenen gelecekteki nakit akışlarındaki değişikliklerin büyüklüğünün
değerlendirilmesi suretiyle belirlenir; söz konusu değişikliklerin,
sözleşme kapsamında değişim öncesi beklenen nakit akışlarına kıyasla önemli
olup olmadığı da ayrıca değerlendirilir.
B4.3.12
B4.3.11 Paragrafı, aşağıdaki durumlarda
edinilen sözleşmelerde yer alan saklı türev ürünlere uygulanmaz:
(b)
TFRS 3 ün B1-B4 Paragraflarında yer verile şekliyle ortak kontrole tabi
işletmelerin veya teşebbüslerin birleşmesi veya
(c)
“TMS 31 İş Ortaklıklarındaki Paylar” Standardında tanımlandığı gibi iş
ortaklığı kurulması
Ayrıca B4.3.11 Paragrafı türev
ürünlerin edinim tarihinde yapılacak olası yeniden değerlendirmelerinde
uygulanmaz.*
Finansal varlıkların yeniden
sınıflandırılması
B4.4.1
Finansal varlıklara ilişkin yönetim modelinin amacının değiştiği
durumlarda, bu değişiklikten etkilenen finansal varlıkların 4.1.1 Paragrafına
göre yeniden sınıflandırılması gerekmektedir. Bu tür değişikliklerin çok
nadir olması beklenir. Söz konusu değişiklikler, içsel veya dışsal
değişiklikler sonucunda işletmenin üst yönetimi tarafından belirlenir ve
işletmenin faaliyetleri açısından önemli ve üçüncü taraflara kanıtlanabilir
nitelikte olmalıdır. Yönetim modelindeki değişime ilişkin örnekler aşağıda
yer almaktadır:
(a)
İşletme, kısa vadede satmak üzere elinde tuttuğu ticari kredilerden oluşan
bir portföye sahiptir. Bu işletme, söz konusu ticari kredilerini yönetecek
olan ve sözleşmeye bağlı nakit akışlarını tahsil etmek üzere elinde kredi
tutan bir yönetim modeline sahip olan bir şirketi satın alır. Ticari
krediler portföyü bundan böyle satış amaçlı olmayıp alınan ticari kredilerle
birlikte yönetilmektedir ve bütün krediler, sözleşmeye bağlı nakit
akışlarını tahsil etmek amacıyla elde tutulmaktadır.
(b)
Bir finansal hizmet şirketi, ipotek karşılığı bireysel kredi işini
sonlandırmaya karar vermiştir. Artık yeni iş kabul edilmemektedir. Finansal
hizmet şirketi ise kendi ipotekli kredi portföyünü satış amacıyla aktif
olarak pazarlamaktadır.
B4.4.2
Yönetim modelinin amacında yapılacak değişiklikler, yeniden sınıflandırma
tarihinden önce gerçekleştirilmelidir. Örneğin; bir finansal hizmet
şirketi, ipotek karşılığı bireysel kredi işini 15 Şubat tarihinde
sonlandırmaya karar veriyor ve bu nedenle söz konusu durumdan etkilenen tüm
finansal varlıkları 1 Nisan tarihinde (örneğin işletmenin sonraki raporlama
dönemdeki ilk gün) yeniden sınıflandırması gerekiyorsa, söz konusu
işletmenin yeni ipotek karşılığı bireysel kredi işini kabul etmemesi veya
aksi takdirde 15 Şubat tarihinden sonra önceki yönetim modeline ilişkin
faaliyetlerde bulunmaması gerekmektedir.
B4.4.3
Aşağıda yer alan durumlar, yönetim modelindeki değişim olarak
nitelendirilmemektedir:
(a)
Belirli finansal varlıklarla ilgili amaçta meydana gelen bir değişim
(piyasa koşullarında önemli değişikliklerin olduğu durumlarda bile),
(b)
Finansal varlıklar açısından belirli bir piyasanın geçici olarak yok
olması,
(c)
İşletmenin farklı yönetim modellerine sahip bölümleri arasında finansal
varlıkların transferi.
Ölçüm (Bölüm 5)
Başlangıçtaki ölçüm (Bölüm 5.1)
B5.1.1
Bir finansal aracın ilk muhasebeleştirmedeki gerçeğe uygun değeri normalde
işlem fiyatıdır (yani, verilen ya da alınan bedelin gerçeğe uygun
değeridir. Bakınız: B5.4.8 Paragrafı). Ancak, verilen ya da alınan bedelin
bir kısmının finansal araçtan başka bir unsur için verilmiş olması
durumunda, finansal aracın gerçeğe uygun değeri bir değerleme yöntemi
kullanılarak tahmin edilir (bakınız: B5.4.6-B5.4.12 Paragrafları). Örneğin;
faiz getirisi olmayan uzun vadeli bir kredi veya alacağın gerçeğe uygun
değeri, gelecekteki tüm nakit akışlarının, aynı kredi derecelendirmesine
sahip benzer bir finansal aracın (para birimi, vade, faiz oranının türü ve
diğer unsurlar açısından benzer) cari faiz oranı (oranları) kullanılarak
iskonto edilmiş bugünkü değeri üzerinden hesaplanabilir. Geriye kalan kredi
tutarı, başka tür bir varlık olarak muhasebeleştirilmesi gerekmedikçe,
gider veya gelirden indirim olarak kaydedilir.
B5.1.2
Piyasa faiz oranından farklı bir oranda faiz içeren bir kredinin verilmesi
(örneğin benzer krediler için piyasa faiz oranı yüzde 8 iken verilen
kredinin faiz oranının yüzde 5 olması) ve bu farkı karşılamak için peşinen
ücret alınması durumunda, söz konusu kredi gerçeğe uygun değeri üzerinden
(yani alınan ücret tutarı kredi anaparasından düşüldükten sonra)
muhasebeleştirilir.
Finansal varlıkların sonraki
ölçümü
B5.2.1
Önceki dönemlerde gerçeğe uygun değeri ile muhasebeleştirilen bir finansal
aracın gerçeğe uygun değerinin sıfırın altına düşmesi durumunda, söz konusu
araç 4.2.1 Paragrafı uyarınca ölçülen bir finansal borca dönüşür. Ancak, bu
TFRS’nin kapsamındaki bir varlık olarak değerlendirilen asal ürünler içeren
karma sözleşmeler, her zaman 4.3.2 Paragrafı uyarınca ölçülür.
B5.2.2
Aşağıda yer alan örnek, gerçeğe uygun değeri üzerinden ölçülen ve 4.2.1
Paragrafı uyarınca gerçeğe uygun değerinde meydana gelen değişiklikleri
diğer kapsamlı gelire yansıtılan bir finansal varlığın başlangıçtaki ve
sonraki ölçümlerinde ortaya çıkan işlem maliyetlerinin
muhasebeleştirilmesini göstermektedir.
Bir işletme, 100 TL satın alma fiyatı
ile 2 TL satın alma komisyonu ödeyerek bir varlık edinmiştir. İşletme, söz
konusu varlığı başlangıçta 102 TL tutarı üzerinden muhasebeleştirir.
Raporlama dönemi, varlığın satın alınmasından bir gün sonradır ve o tarihte
varlığın kayıtlı piyasa fiyatı 100 TL’dir. Söz konusu varlık satıldığında,
3 TL tutarında bir komisyon ödenecektir. Satış tarihinde, işletme söz
konusu varlığın değerini 100 TL olarak ölçer (satıştaki olası bir komisyon
tutarını dikkate almadan) ve 2 TL tutarındaki zararı diğer kapsamlı gelirde
muhasebeleştirir.
Gerçeğe uygun değerin ölçümü
(Bölüm 5.4)
B5.4.1
Gerçeğe uygun değer tanımının altında işletmenin tasfiye olma,
faaliyetlerinin kapsamını önemli ölçüde daraltma veya işletmenin sürekliliği
kavramıyla zıt koşullar içeren bir işlemde bulunma niyet ve ihtiyacının
bulunmadığı sınırsız bir faaliyet ömrüne sahip olduğunun kabulü yatar.
Dolayısıyla gerçeğe uygun değer, işletmenin, yapmaya zorlandığı bir işlemde
veya zorunlu tasfiye ya da satışta elde edeceği veya ödeyeceği bir tutar
değildir. Diğer yandan, gerçeğe uygun değer ilgili aracın kredi kalitesini
yansıtır.
B5.4.2
Bu Standart “alış fiyatı” ve “satış fiyatı” (bazen “cari teklif fiyatı”
olarak da adlandırılır) terimlerini kayıtlı piyasa fiyatları kapsamında,
“alış fiyatı-satış fiyatı arasındaki fark” terimini de sadece işlem
maliyetlerini içerecek şekilde kullanır. Gerçeğe uygun değere ulaşmak için
yapılan diğer düzeltmeler (örneğin karşı tarafın kredi riski için yapılan
düzeltmeler), “alış fiyatı-satış fiyatı arasındaki fark” teriminin içinde
yer almaz.
Aktif piyasa: kayıtlı fiyat
B5.4.3
Bir finansal araca ilişkin fiyatın, istenildiğinde ve düzenli olarak
borsadan, satıcıdan, simsardan, sanayi grubundan, fiyatlama hizmeti yapan
veya düzenleyici bir kuruluştan elde edilmesinin mümkün olması ve anılan
fiyatların, karşılıklı pazarlık ortamında gerçekleştirilen fiili ve düzenli
piyasa işlemlerini temsil etmesi durumunda ilgili finansal aracın aktif bir
piyasada kayıtlı olduğu kabul edilir. Gerçeğe uygun değer, istekli bir
alıcı ve satıcı arasında karşılıklı pazarlık ortamında gerçekleştirilen bir
işlemde üzerinde anlaşılan fiyattır. Aktif bir piyasada işlem gören bir
finansal aracın gerçeğe uygun değerinin belirlenmesindeki amaç, işletmenin
anında erişim imkanına sahip olduğu en avantajlı aktif piyasada anılan
araca (diğer bir ifadeyle, finansal aracı değiştirmeden veya farklı bir
şekilde sunmadan) ilişkin olarak raporlama dönemi sonu itibariyle yapılacak
bir işlemin fiyatına ulaşmaktır. Diğer taraftan işletme, söz konusu
piyasada alınıp satılan araçlar ile değerlemesi yapılan finansal araç
arasındaki karşı tarafın kredi riskine ilişkin farklılıkları yansıtmak
amacıyla en avantajlı piyasadaki fiyatı düzeltir. Aktif bir piyasada yayımlanmış
bir fiyat kotasyonunun varlığı, gerçeğe uygun değerin en iyi göstergesidir
ve finansal varlık veya finansal borçların ölçümünde bu değerler
kullanılır.
B5.4.4
Elde tutulan bir varlık veya yüklenilecek bir borç için uygun olan kayıtlı
piyasa fiyatı, genellikle, cari alış fiyatıdır; edinilecek bir varlık veya
elde tutulan bir borç için ise satış fiyatıdır. İşletmenin birbirlerinin
piyasa risklerini mahsup eden varlık ve borçlarının bulunması durumunda,
ortalama piyasa fiyatları birbirini mahsup eden risk pozisyonlarının
gerçeğe uygun değerlerinin tespiti sırasında baz alınabilir ve alış veya
satış fiyatından uygun olanı net açık pozisyonun gerçeğe uygun değerinin
tespitinde kullanılır. Cari alış ve satış fiyatlarının bulunmaması
durumunda, en yakın tarihli işlemin fiyatı, söz konusu işlemden bu yana
ekonomik koşullarda önemli bir değişiklik oluşmamış olduğu sürece cari
gerçeğe uygun değere ilişkin bir gösterge oluşturur. En yakın tarihli
işlemin gerçekleştirildiği günden bu yana ekonomik koşullarda değişiklik
olmuşsa (örneğin kurumsal bir şirket tahvilinin en son ilan edilen
fiyatının ardından risksiz faiz oranlarında değişiklik olması durumunda),
varsa benzer finansal araçlar için geçerli olan cari fiyatlar ya da oranlar
referans alınmak suretiyle gerçeğe uygun değerin koşullarda meydan gelen
değişimleri yansıtması sağlanır. Benzer şekilde işletmenin, son işlem
fiyatının gerçeğe uygun değeri yansıtmadığını kanıtlaması durumunda
(örneğin anılan fiyat işletmenin, yapmaya zorlandığı bir işlem, zorunlu
tasfiye ya da satış esnasında elde edeceği veya ödeyeceği tutarı yansıttığı
durumda), söz konusu fiyatta gerekli düzeltmeler yapılır. Bir finansal araç
portföyünün gerçeğe uygun değeri, ilgili araçların birim sayısının bunlara
ilişkin kayıtlı piyasa fiyatlarıyla çarpımına eşittir. Finansal aracın
bütününe ilişkin yayımlanmış bir fiyat kotasyonu bulunmamakla birlikte
finansal aracın bileşenlerine ilişkin aktif bir piyasanın bulunduğu
durumlarda, gerçeğe uygun değer, bileşenlere ilişkin piyasa fiyatları esas
alınarak tespit edilir.
B5.4.5
Aktif piyasada bir oranın (fiyattan ziyade) kayıtlı bulunduğu durumlarda,
söz konusu oran gerçeğe uygun değerin tespitinde kullanılan değerleme
yöntemine girdi olarak kullanılır. Piyasada kayıtlı oranın finansal aracın
değerlenmesinde piyasa katılımcılarının dikkate alacakları kredi riskini
veya diğer faktörleri içermediği durumlarda, bu faktörler göz önüne
alınarak gerekli düzeltme işlemleri yapılır.
Aktif piyasanın bulunmaması:
değerleme yöntemi
B5.4.6
Finansal araçla ilgili aktif bir piyasanın bulunmaması durumunda, gerçeğe
uygun değer bir değerleme yöntemi kullanılmak suretiyle tespit edilir.
Değerleme yöntemleri, varsa ilgili araçla büyük ölçüde benzer olan başka
bir araca ilişkin olarak karşılıklı pazarlık ortamında, bilgili ve istekli
taraflar arasında yapılan işlemlerdeki gerçeğe uygun değerin referans
alınmasını, indirgenmiş (iskonto edilmiş) nakit akışları analizini ve
opsiyon fiyatlama modellerini içerir. Finansal aracın fiyatlandırılmasında
piyasa katılımcıları tarafından müştereken kullanılmakta olan bir değerleme
yönteminin bulunduğu ve anılan yöntemin güncel piyasa işlemlerinde oluşan
fiyatların güvenilir bir tahminini sağladığının kanıtlandığı durumlarda,
gerçeğe uygun değerin tespitinde söz konusu yöntem kullanılır.
B5.4.7
Bir değerleme yönteminin kullanılmasındaki amaç, olağan işletme
faaliyetleri gereğince yapılmasına ihtiyaç duyulan ve karşılıklı pazarlık
ortamında gerçekleştirilen bir takas işleminde ölçüm tarihi itibariyle
oluşacak fiyatın tespitidir. Gerçeğe uygun değer, piyasa girdilerini
olabildiğince fazla, işletmeye özgü girdileri ise olabildiğince az kullanan
bir değerleme yöntemi aracılığıyla tahmin edilir. Bir değerleme yönteminin,
(a) ilgili aracın piyasa tarafından nasıl fiyatlandırılacağını makul ölçüde
yansıtması ve (b) kullandığı girdilerin, piyasa beklentileri ile araçta
bulunan risk-getiri faktörlerinin düzeyini makul ölçüde içermesi durumunda,
gerçekçi bir gerçeğe uygun değer tahminiyle sonuçlanması beklenir.
B5.4.8
Bu nedenle, bir değerleme yönteminin (a) fiyatın oluşumu sırasında piyasa
katılımcılarının göz önünde bulunduracakları unsurları içermesi ve (b)
finansal araçların fiyatlandırılması konusunda genel kabul gören ekonomik
yöntemlerle tutarlılık arz etmesi gerekir. Kullanılan değerleme yöntemi
düzenli olarak gözden geçirilir ve değeri değerleme yöntemi kullanılmak
suretiyle tespit edilen araca ilişkin gözlenebilen her türlü cari piyasa
işlemindeki fiyatlar (değiştirilmeksizin ya da farklılaştırılmaksızın)
ve gözlenebilen her türlü piyasa verisi kullanılmak suretiyle yöntemin
geçerliliği test edilir. Piyasa verileri, tutarlı bir biçimde, ilgili
finansal aracın ihraç edildiği veya satın alındığı piyasayla aynı piyasadan
elde edilir. Bir finansal aracın ilk muhasebeleştirilmesi sırasındaki
gerçeğe uygun değerinin en iyi göstergesi, söz konusu aracın gerçeğe uygun
değerinin aynı araca ilişkin gözlenebilen diğer cari piyasa işlemleriyle
kanıtlanmadığı veya içerdiği değişkenlerin tamamı sadece gözlemlenebilen
piyasalardaki verilerden oluşan bir değerleme yöntemine dayandırılmadığı
sürece işlem fiyatıdır (diğer bir ifadeyle, alınan veya ödenen bedelin
gerçeğe uygun değeridir).
B5.4.9
Finansal varlık veya borcun sonraki ölçümleri ve ilk muhasebeleştirme
sonrası ortaya çıkan kazanç veya kayıpların muhasebeleştirmeleri, bu
Standardın hükümleriyle tutarlı olmalıdır. B5.4.8 Paragrafının uygulanması,
finansal varlık veya borcun ilk muhasebeleştirilmesi sırasında hiçbir
kazanç veya kayıp muhasebeleştirilmemesi ile sonuçlanmış olabilir. Bu tür
bir durumda, bu Standart, ilk muhasebeleştirme sonrasında, sadece fiyatın
belirlenmesi sırasında piyasa katılımcılarınca göz önünde bulundurulacak
bir unsurda (zamanı da içeren) meydana gelen değişimden kaynaklanan kazanç veya
kayıpların muhasebeleştirilmesini gerektirir.
B5.4.10
Bir finansal varlığın ilk baştaki edinimi veya oluşumu ya da finansal bir
borcun ilk baştaki yüklenimi, ilgili finansal aracın gerçeğe uygun
değerinin tespit edilmesine dayanak teşkil eden bir piyasa işlemidir.
Özellikle, ilgili finansal aracın bir borçlanma aracı (kredi gibi) olması
durumunda, söz konusu aracın gerçeğe uygun değeri, edinim veya oluşum
tarihindeki piyasa koşulları ile cari piyasa koşullarının ya da benzeri
borçlanma araçları (diğer bir ifadeyle, geriye kalan vadesi, nakit
akışlarının yapısı, para birimi, kredi riski, teminat ve faiz oranları
açısından benzer olan) için işletme veya diğerleri tarafından uygulanan
faiz oranlarının referans alınması suretiyle belirlenir. Buna alternatif
olarak, ilgili borçlanma aracının ihracının ardından borçlunun kredi
riskinde ve uygulanan faiz oranı farklarında (credit spread) herhangi bir
değişiklik meydana gelmediği durumlarda, cari piyasa faiz oranı, faiz oranı
farklarının sabit tutulması durumunda ilgili borçlanma aracındakinden daha
iyi bir kredi kalitesini yansıtan gösterge bir faiz oranında borcun oluşum
tarihinden itibaren meydana gelen değişimlere göre düzeltilmek suretiyle
tahmin edilebilir. En son piyasa işleminden bu yana koşulların değişmiş
olması durumunda, değerlemeye tabi finansal aracın gerçeğe uygun değerinde
bu nedenle oluşan değişim, benzer finansal araçlara ilişkin fiyat ve
oranlar referans alınmak ve değerlenen araçla olan farklılıklara göre
ilgili fiyat ve oranlar düzeltilmek suretiyle tespit edilir.
B5.4.11
Her ölçüm tarihinde aynı bilgilere ulaşılamayabilir. Örneğin, işletmenin
piyasada aktif olarak işlem görmeyen bir borçlanma aracını kredi olarak
vermesi veya edinmesi durumunda, gerçekleştirilen işlemin fiyatı aynı
zamanda piyasa fiyatını da gösterir. Ancak bir sonraki ölçüm tarihinde yeni
bir işleme ilişkin herhangi bir bilgi bulunmayabilir ve işletme, piyasa
faiz oranlarının genel düzeyini tespit edebilecek olmasına rağmen piyasa
katılımcılarının anılan tarih itibariyle ilgili aracı fiyatlandırmaları
durumunda göz önüne alacakları kredi veya diğer risklerin düzeyini
bilemeyebilir. İşletme, cari işlemlere ilişkin bilgisi bulunmaması
sebebiyle, bugünkü değer hesaplamalarında kullanılacak iskonto oranının
tespiti için gerekli olan temel faiz oranlarının üzerindeki faiz farklarını
da tespit edemeyebilir. Bu durumda, aksine ilişkin bir kanıt bulunmadığı
sürece, kredinin kullandırıldığı tarihten bu yana ilgili faiz oranı
farklarında hiçbir değişim meydana gelmediğinin varsayılması uygun
olacaktır. Ancak, işletmenin, bu tür faktörlerde bir değişim olduğunu
gösteren bir delil bulunup bulunmadığının tespitine yönelik makul ölçüde
çaba sarf etmesi beklenir. Değişimin olduğu yönünde bir kanıt bulunması
durumunda, işletme, anılan değişimin etkilerini finansal aracın gerçeğe
uygun değerinin belirlenmesi sırasında dikkate alır.
B5.4.12
İndirgenmiş (iskonto edilmiş) nakit akışı analizinin kullanılması
sırasında, finansal aracın kredi kalitesi, sözleşme faiz oranının
sabitlendiği geriye kalan dönem, anaparanın ödenmesine kalan dönem ve
ödemelerin yapılacağı para birimi de dahil olmak üzere, büyük ölçüde aynı
koşul ve özelliklere sahip finansal araçların halihazırdaki getiri
oranlarına eşit bir veya birden fazla iskonto oranı kullanılır. Açıklanmış
bir faiz oranı bulunmayan kısa dönemli alacak ve borçlar, indirgenmelerinin
etkisinin önemsiz olması durumunda orijinal fatura tutarlarından
ölçülebilir.
Değerleme yöntemlerine ilişkin
girdiler
B5.4.13
Bir finansal aracın gerçeğe uygun değerinin tahmin edilmesinde kullanılması
uygun olan yöntem, aracın gerçeğe uygun değerini etkileme olasılığı bulunan
piyasa koşulları ve diğer unsurlar hakkında gözlemlenebilen piyasa
verilerini içermelidir. Bir finansal aracın gerçeğe uygun değeri, aşağıdaki
unsurlardan bir veya birden fazlasına (ve belki de başka unsurlara)
dayandırılmış olacaktır:
(a)
Paranın zaman değeri (diğer bir ifadeyle, temel veya risksiz faiz
oranı). Temel faiz oranları, genellikle, devlet tahvillerinin
gözlenebilen fiyatlarından elde edilebilir ve çoğunlukla finansal
yayınlarda yer alır. Bu tür oranlar, genellikle, öngörülen nakit
akışlarının beklenen zamanlamalarına göre farklı zaman aralıklarını içeren
faiz oranı getiri eğrisi boyunca farklılık gösterirler. Pratikliğinden
ötürü LIBOR veya swap oranı gibi, genel kabul görmüş ve istendiğinde elde
edilebilir olan bir oranı gösterge oran olarak alınabilir (LIBOR, risksiz
bir faiz oranı olmadığından, gösterge faiz oranındaki kredi riskinin,
değerlemesi yapılan finansal aracın kredi riskiyle karşılaştırılması
suretiyle gösterge oranda gerekli düzeltmeler yapılır). Bazı ülkelerde,
devlet tahvilleri büyük bir kredi riski taşıyor olabilirler ve anılan
ülkelerin para biriminden ihraç edilen araçlar için gösterge olarak
alınabilecek durağan bir temel faiz oranı sağlamayabilirler. Bu ülkelerdeki
bazı işletmeler, devletten daha yüksek bir kredi derecesine ve daha düşük
borç oranına sahip olabilirler. Bu durumda temel faiz oranlarının ilgili
ülkenin para biriminden çıkarılan en yüksek dereceli şirket tahvillerinin
göz önünde bulundurularak değerlendirilmesi daha uygun olabilir.
(b)
Kredi riski. Kredi riskinin gerçeğe uygun değere olan etkisi (diğer
bir ifadeyle, temel faiz oranının üzerindeki kredi riskinden kaynaklanan
risk primi) alım satımı yapılan ve farklı kredi kalitesine sahip bulunan
araçlara ilişkin gözlemlenebilir piyasa fiyatlarından ya da kredi
verenlerin farklı kredi derecelerine sahip krediler için uyguladıkları
gözlemlenebilir faiz oranlarından elde edilebilir.
(c)
Döviz fiyatları. Birçok para birimine ilişkin aktif bir döviz
piyasası bulunur ve fiyatlar finansal yayınlarda günlük olarak duyurulur.
(d)
Ticari mal fiyatları. Birçok ticari malın gözlemlenebilen bir piyasa
fiyatı bulunur.
(e)
Özkaynağa dayalı finansal araç fiyatları. İşlem görmekte (alınıp
satılmakta) olan özkaynağa dayalı finansal araçlardan bazılarının fiyatları
(ve fiyat endeksleri), ilgili oldukları piyasalardan rahatlıkla elde edilebilir.
Gözlemlenebilir fiyatları bulunmayan özkaynağa dayalı finansal araçların
cari piyasa fiyatları ise bugünkü değeri esas alan çeşitli yöntemlerin
kullanılması suretiyle belirlenebilir.
(f)
Dalgalanma (diğer bir ifadeyle, finansal aracın veya başka bir kalemin
fiyatında oluşacak gelecekteki değişimlerin büyüklüğü). Aktif olarak
alınıp satılmakta olan kalemlerin dalgalanma düzeyleri, normalde tarihi
piyasa verilerinden veya cari piyasa fiyatlarındaki dalgalanmalardan makul
bir biçimde tahmin edilebilir.
(g)
Peşin ödeme riski ve geri ödeme riski. Finansal varlıklara ilişkin
olarak yapılması beklenen peşin ödemeler ile finansal borçlara ilişkin
olarak yapılması beklenen geri ödemeler tarihi veriler esas alınmak
suretiyle tahmin edilebilir (karşı tarafça geri ödenmesi talep edilebilecek
finansal borçların gerçeğe uygun değeri, geri ödeme tutarının bugünkü
değerinden az olamaz – bakınız: 5.4.3 Paragrafı).
(h)
Finansal varlık veya finansal borçlara ilişkin olarak verilen hizmetlerin
maliyeti. İlgili hizmetlerin maliyeti, diğer piyasa katılımcıları
tarafından ödenen cari ücretlerle karşılaştırılmak suretiyle tahmin
edilebilir. Bir finansal borç veya varlığa ilişkin olarak verilen hizmetin
maliyetinin önemli bir tutara tekabül etmesi ve diğer piyasa
katılımcılarının da benzer maliyetlerle karşılaşacak olmaları durumunda,
ihraçcı, ilgili finansal varlık veya finansal borcun gerçeğe uygun
değerinin belirlenmesinde söz konusu maliyetleri dikkate alır. Gelecekte
ücret elde edilmesine yönelik sözleşmeden doğan hakkın başlangıçtaki
gerçeğe uygun değeri, sözü edilen gelecekteki ücretlerin ve ilgili
maliyetlerin bunlara ilişkin piyasa emsalleriyle benzeşmediği durumlar
haricinde, anılan ücretlerin maliyetine eşittir.
Borsaya kayıtlı olmayan özkaynağa
dayalı finansal araçlara yapılan yatırımlar (ve sözü edilen yatırımlara
ilişkin olup borsaya kayıtlı olmayan özkaynağa dayalı finansal araçların
teslimiyle ifa edilecek sözleşmeler)
B5.4.14
Özkaynağa dayalı finansal araçlara yapılan tüm yatırımlar ve söz konusu
finansal araçlarla ilgili sözleşmeler, gerçeğe uygun değerleri üzerinden
ölçülmelidir. Ancak, bazı istisnai durumlarda, maliyet, gerçeğe uygun
değerin belirlenmesine ilişkin uygun bir tahmin yöntemi olabilir. Söz
konusu durum, gerçeğe uygun değerin belirlenmesine ilişkin yeterli düzeyde
yakın zamanlı bilgi bulunmaması ya da gerçeğe uygun değerin birden fazla
yöntemle ölçülebilmesi ve bu yöntemler arasında maliyetin gerçeğe uygun
değer tahminini en iyi şekilde yansıtıyor olması durumunda mümkün
olabilir.
B5.4.15
Maliyetin gerçeğe uygun değeri yansıtmayabileceği durumlara ilişkin
göstergeler aşağıdaki gibidir:
(a)
Bütçeler, plânlar veya şirket için önemli olan gelişmeler ile
karşılaştırıldığında yatırım yapılan kurumun performansında önemli bir
değişim olması.
(b)
Yatırım yapılan kurumun teknik ürün hedeflerinin başarılacağına ilişkin
beklentilerin değişmesi.
(c)
Yatırım yapılan kurumun özkaynağına, ürünlerine veya muhtemel ürünlerine
ilişkin piyasada önemli bir değişiklik olması.
(d)
Küresel ekonomide ya da yatırım yapılan kurumun faaliyet gösterdiği
ekonomik çevrede önemli bir değişiklik olması.
(e)
Karşılaştırılabilir işletmelerin performansında ya da piyasa genelinde
ortaya konan değerlerde önemli bir değişiklik olması.
(f)
Yatırım
yapılan kurumun, hile, ticari anlaşmazlıklar, ihtilaf, işletme yönetiminde
ya da stratejisinde meydana gelen değişiklikler gibi içsel sorunlarının
bulunması.
(g)
Yatırım yapılan kurumun özkaynakları ile ilgili olarak, doğrudan kurum
tarafından yapılan (yeni bir hisse senedi ihracı gibi) veya üçüncü kişiler
arasında gerçekleştirilen işlemlerden elde edilen kanıtlar.
B5.4.16
B5.4.15 Paragrafında yer alan liste, olası her türlü durumu
kapsamamaktadır. Bir işletme tarafından yatırım yapılan kurumun performansı
ve faaliyetlerine ilişkin olarak ilk muhasebeleştirme tarihinden sonra
ulaşılabilen tüm bilgi kullanılabilir. Her türlü ilgili unsurun mevcut
olması halinde, maliyet gerçeğe uygun değerin bir göstergesi olmayabilir.
Bu tür durumlarda, gerçeğe uygun değerin tahmin edilmesi gerekir.
B5.4.17
Borsaya kayıtlı özkaynağa dayalı finansal araçlardaki (veya borsaya kayıtlı
özkaynağa dayalı araçlara ilişkin sözleşmelerdeki) yatırımlar açısından
maliyet, hiçbir zaman gerçeğe uygun değere ilişkin en iyi tahmin olamaz.
Kazanç ve kayıplar (Bölüm 5.7)
B5.7.1
(Değişik:RG-16/12/2017-30272 Mükerrer) 5.7.5 paragrafı, ticari amaçla
elde tutulmayan özkaynak aracına yapılan yatırımın gerçeğe uygun değerinde
meydana gelen değişimlerin diğer kapsamlı gelirde sunulması konusunda geri
dönülemeyecek bir tercihte bulunulmasına izin vermektedir. Söz konusu
seçim, her bir finansal araç için ayrı ayrı (diğer bir ifadeyle hisse
bazında) yapılır. Diğer kapsamlı gelirde sunulan tutarlar, sonraki
dönemlerde kâr veya zarara aktarılamaz. Ancak, toplam kazanç veya kayıp
özkaynağa aktarılabilir. Bu tür yatırımlardan sağlanan temettüler, açıkça yatırımın
maliyetinin bir kısmının geri kazanılması niteliğinde olmadıkça, 5.7.6
paragrafına göre kâr veya zarar olarak finansal tablolara alınır.
B5.7.2
“TMS 21 Kur Değişiminin Etkileri” Standardı, TMS 21 uyarınca parasal kalem
olarak nitelendirilen ve yabancı para cinsinden gösterilen finansal
varlıklara uygulanır. TMS 21, parasal varlıklardan kaynaklanan kur kazanç
veya kayıplarının, kâr veya zararda muhasebeleştirilmesini gerektirir. Bu
durumun bir istisnası; nakit akış riskinden (bakınız: TMS 39’un 95-101
Paragrafları) veya net yatırım riskinden korunma (bakınız: TMS 39’un 102
nci Paragrafı) işleminde finansal riskten korunma (hedging) aracı olarak
sınıflanan parasal kalemlerdir.
B5.7.3
5.4.4 Paragrafı, alım satım amacıyla elde tutulmayan özkaynağa dayalı bir
finansal araca yapılan yatırımın gerçeğe uygun değerinde meydana gelen
değişimlerin diğer kapsamlı gelirde sunulması için geri dönülemeyecek bir
seçim yapılmasına izin vermektedir. Bu tür bir yatırım parasal kalem
değildir. Dolayısıyla, 5.4.4 Paragrafı uyarınca diğer kapsamlı gelirde
sunulan kazanç veya kayıp, ilişkili her türlü yabancı para unsurunu da
içerir.
B5.7.4
Türev olmayan parasal bir varlık ile türev olmayan parasal bir borç
arasında finansal riskten korunma amaçlı bir ilişki varsa, söz konusu
finansal araçların yabancı para unsurundan kaynaklanan değişiklikler kâr
veya zarara yansıtılır.
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılan olarak sınıflandırılan borçlar
B5.7.5
Bir finansal borç gerçeğe uygun değer farkı kâr veya zarara yansıtılan
olarak sınıflandırıldığında, finansal borca ilişkin kredi riskinde meydana
gelen değişiklerin diğer kapsamlı gelirde sunulmasının kâr veya zararda
yanlış muhasebe eşleşmeleri yaratıp yaratmadığının ya da kâr ya da zarardaki
yanlış muhasebe eşleşmelerini artırıp artırmadığının belirlenmesi gerekir.
Finansal borcun kredi riskinde meydana gelen değişikliklerin etkilerinin
diğer kapsamlı gelire yansıtılması, kâr veya zarara yansıtıldığı duruma
göre kâr veya zararda daha fazla yanlış muhasebe eşleşmesine neden
oluyorsa, söz konusu değişiklik etkilerinin diğer kapsamlı gelire
yansıtılmasının kâr veya zararda yanlış muhasebe eşleşmeleri yarattığı ya
da kâr veya zarardaki yanlış muhasebe eşleşmelerini artırdığı sonucuna
varılır.
B5.7.6
Bu belirlemenin yapabilmesi için, finansal borcun kredi riskinde meydana
gelen değişikliklerin etkilerinin kâr veya zarara yansıtılması durumunda,
kâr veya zarardaki değişimin, gerçeğe uygun değer farkı kâr veya zarara
yansıtılarak ölçülen diğer bir finansal aracın gerçeğe uygun değerinde
meydana gelen değişikliklerle dengelenmesinin beklenip beklenmediğinin
değerlendirilmesi gerekir. Bu tür bir beklentinin, finansal borcun
özellikleri ile diğer finansal aracın özellikleri arasındaki ekonomik bir
ilişkiye dayandırılması gerekir.
B5.7.7
Söz konusu belirleme ilk muhasebeleştirme sırasında yapılır ve ilk
muhasebeleştirmeden sonra yeni değerlendirmeler yapılmaz. Uygulama
açısından, işletmelerin yanlış muhasebe eşleşmelerine yol açan tüm varlık
ve borçları eş zamanlı olarak finansal tablolara yansıtmış olmaları
gerekmez. İlk muhasebeleştirmenin yapıldığı tarihte, geriye kalan
işlemlerin gerçekleşeceğinin muhtemel olması durumunda makul bir gecikmeye
müsaade edilir. Finansal borca ilişkin kredi riskinde meydana gelen
değişiklerin diğer kapsamlı gelirde sunulmasının kâr veya zararda yanlış
muhasebe eşleşmeleri yaratıp yaratmadığının ya da kâr ya da zarardaki
yanlış muhasebe eşleşmelerini artırıp artırmadığının belirlenmesi sırasında
kullanılan yöntem tutarlı bir şekilde uygulanmalıdır. Ancak, gerçeğe uygun
değer fakı kâr veya zarara yansıtılan olarak sınıflandırılan finansal
borcun özellikleri ile diğer finansal aracın özellikleri arasında farklı
ekonomik ilişkiler söz konusu olduğunda, yapılacak belirlemede farklı
yöntemler kullanılabilir. TFRS 7 finansal tablo dipnotlarında bu
belirlemenin yapılmasında kullanılan yönteme ilişkin niteliksel
açıklamaların yapılmasını gerektirmektedir.
B5.7.8
Bu tür yanlış muhasebe eşleşmelerinin yaratıldığı ya da artırıldığı
durumlarda, gerçeğe uygun değerde meydana gelen tüm değişiklikler (borcun
kredi riskinde meydana gelen değişiklerinin etkileri de dahil olmak üzere),
kâr veya zarara yansıtılmalıdır. Bu tür yanlış muhasebe eşleşmelerinin yaratılmadığı
ya da artırılmadığı durumlarda ise, borcun kredi riskinde meydana gelen
değişikliklerin etkilerinin diğer kapsamlı gelirde sunulması gerekir.
B5.7.9
Diğer kapsamlı gelirde muhasebeleştirilen tutarlar daha sonra kâr veya
zarara aktarılamaz. Ancak birikmiş kazanç veya kayıpların başka bir
özkaynak kalemine aktarımı yapılabilir.
B5.7.10
Bu Paragrafta yer alan örnek, finansal borcun kredi riskinde meydana gelen
değişikliklerin etkilerinin diğer kapsamlı gelirde sunulması durumunda, kâr
veya zararda yanlış muhasebe eşleşmelerinin yaratılacağı bir durumu
tanımlamaktadır. Bir banka, müşterilerine ipotekli krediler (mortgage
kredileri) vermekte ve eş özelliklere (örneğin, tutar, geri ödeme şekli,
koşullar ve uygulanan para birimi açılarından) sahip tahviller satarak bu
kredilere kaynak sağlamaktadır. Verilen kredilerin sözleşmeye bağlı
koşullarına göre, müşterinin, krediye karşılık gelen tahvili gerçeğe uygun
değeri üzerinden satın alarak ve bu tahvili bankaya teslim ederek borcunu
erken ödemesi (krediyi kapatması) mümkündür. Sözleşmeye bağlı bu erken
ödeme hakkının bir sonucu olarak, tahvilin kredi kalitesinin bozulduğu (ve
bunun sonucu olarak bankanın borcunun gerçeğe uygun değerinin azaldığı) bir
durumda bankanın verdiği kredinin (bankanın varlığının) gerçeğe uygun
değerinde de azalma olacaktır. Varlığın gerçeğe uygun değerinde meydana
gelen değişim, krediye karşılık gelen tahvili gerçeğe uygun değeri (bu
örnekte azalmış olan) üzerinden satın alarak ve bankaya teslim ederek
borcunu erken ödemesine imkan sağlayan müşterinin sözleşmeye bağlı hakkını
yansıtmaktadır. Bu nedenle, borcun (tahvilin) kredi riskinde meydana gelen
değişikliklerin etkileri, kâr veya zararda, finansal varlığın (kredinin)
gerçeğe uygun değerinde meydana gelen eş zamanlı değişikliklerle
dengelenecektir. Böyle bir durumda borcun kredi riskinde meydana gelen
değişiklikler diğer kapsamlı gelirde sunulursa, kâr veya zararda yanlış bir
muhasebe eşleşmesi yaratılmış olur. Bu nedenle banka, borcun gerçeğe uygun
değerinde meydana gelen tüm değişikleri (borcun kredi riskinde meydana
gelen değişiklerinin etkileri de dahil) kâr veya zarara yansıtmalıdır.
B5.7.11
B5.7.10 Paragrafında yer alan örnekte, borcun kredi riskinde meydana gelen
değişikliklerin etkileri ile finansal varlığın gerçeğe uygun değerinde
meydana gelen değişiklikler arasında sözleşmeyle kurulmuş (krediye karşılık
gelen tahvili gerçeğe uygun değeri üzerinden satın alarak ve bankaya teslim
ederek borcunu erken ödemesine imkan sağlayan sözleşmeye bağlı bir hakkın sonucu
olarak kurulan) bir ilişki vardır. Ancak, sözleşmeyle kurulmuş bir ilişki
olmadığında da, yanlış muhasebe eşleştirmeleri ortaya çıkabilir.
B5.7.12
5.7.7 ve 5.7.8 Paragraflarında yer verilen hükümlerin uygulanması
açısından, yanlış muhasebe eşleşmelerine münferiden, finansal borcun kredi
riskinde meydana gelen değişikliklerin etkilerinin belirlenmesinde
kullanılan ölçüm yöntemleri neden olmaz. Kâr veya zarardaki yanlış muhasebe
eşleşmeleri sadece, borcun kredi riskinde (TFRS 7’de tanımlandığı şekliyle)
meydana gelen değişikliklerin etkilerinin diğer bir finansal aracın gerçeğe
uygun değerinde meydana gelen değişiklerle dengelenmesi beklendiğinde
ortaya çıkar. Nedeni sadece kullanılan ölçüm yöntemi olan (başka bir
ifadeyle borcun kredi riskinde meydana gelen değişikliklerin gerçeğe uygun
değerde meydana gelen diğer değişikliklerden ayrıştırılamaması nedeniyle
ortaya çıkan) yanlış muhasebe eşleşmeleri, 5.7.7 ve 5.7.8 Paragrafları
uyarınca yapılacak sunum şeklinin belirlenmesinde etkili değildir. Örneğin,
bir işletme bir finansal borcuna ilişkin kredi riskinde meydana gelen
değişiklikleri likidite riskinde meydana gelen değişikliklerden
ayrıştıramayabilir. Gerçeğe uygun değerlerinde meydana gelen tüm
değişikliklerin kâr veya zarara yansıtıldığı finansal varlıkların ölçümünde
likidite riskinde meydana gelen değişikler dikkate alınmış olabileceğinden,
işletmenin her iki unsurun toplam etkisini (finansal borç açısından) diğer
kapsamlı gelirde sunması durumunda yanlış muhasebe uyumsuzlukları ortaya
çıkabilir. Ancak, bu tür bir yanlış muhasebe eşleşmesi, kâr veya zararın
diğer finansal aracın gerçeğe uygun değerinde meydana değişikliklerle
dengelenmesinden değil (B5.7.6 Paragrafında belirtildiği gibi) ölçüm
sırasında yaşanan bir sorundan kaynaklanmaktır. Dolayısıyla, bu nedenle
ortaya çıkan bir eşleşmesi 5.7.7 ve 5.7.8 Paragrafları uyarınca yapılacak
sunum şeklinin belirlenmesinde etkili değildir.
“Kredi riskinin” anlamı
B5.7.13
TFRS 7 kredi riskini “finansal aracın
taraflarından birinin yükümlülüğünü yerine getirmemesi nedeniyle diğer
tarafta finansal bir kayıp/zarar meydana gelmesi riski” olarak tanımlar.
5.7.7(a) Paragrafında yer alan hüküm, ihraç edenin belli bir borç için
yükümlülüğü yerine getirememesi ile ilgili bir risktir. Söz konusu riskin ihraç
edenin kredi değerliliği ile ilgisi olması gerekmez. Örneğin, bir işletme
tarafından aksi belirtilmedikçe aynı niteliklere sahip olan teminata
bağlanmış ve teminata bağlanmamış borç ihraç edildiğinde, her iki borca
ilişkin kredi riski aynı işletme tarafından ihraç edilmiş olmalarına rağmen
farklı olacaktır. Teminata bağlanmış borcun kredi riski teminata
bağlanmamış borcun kredi riskinden düşük olacaktır. Teminata bağlanmış
borca ilişkin kredi riski sıfıra yakın olabilir.
B5.7.14
5.7.7(a) Paragrafındaki hükmün uygulanması
açısından, kredi riski varlığa özgü performans riskinden farklıdır. Varlığa
özgü performans riski, belli bir yükümlülüğün yerine getirilememesi
riskinden ziyade, tek bir varlığın ya da varlıklar grubunun yetersiz bir
performans göstermesi (ya da hiçbir performans gösterememesi) ile ilgili
bir risktir.
B5.7.15
Aşağıda varlığa özgü performans riskine
ilişkin örnekler yer almaktadır:
(a)
Yatırımcılara
ödenecek olan tutarın, belli varlıkların performansı esas alınarak sözleşmeye
bağlı olarak belirlendiği birim birleştirici özelliği bulunan borç. Söz
konusu birim birleştirici özelliğinin anılan borcun gerçeğe uygun değeri
üzerindeki etkisi kredi riski değil, varlığa özgü performans riskidir.
(b)
Özel amaçlı bir işletme (ÖAİ) tarafından aşağıdaki özelliklere sahip olarak
ihraç edilen bir borç. ÖAİ yasal açıdan farklı bir statüdedir ve bu sayede
ÖAİ’nin iflas etmesi durumunda bile işletmedeki varlıklar sadece
yatırımcıların menfaatleri açısından koruma altına alınmıştır. ÖAİ diğer
başka işlemlere girmez ve ÖAİ’deki varlıklar ipotek altına alınamaz.
Yalnızca koruma altına alınmış olan varlıkların nakit yarattığı durumlarda
ÖAİ yatırımcılarına ödeme yapılır. Bu yüzden, borcun gerçeğe uygun
değerinde meydana gelen değişimler öncelikle varlıkların gerçeğe uygun
değerlerindeki değişimi yansıtır. Varlıkların performansının borcun gerçeğe
uygun değeri üzerindeki etkisi kredi riski değil, varlığa özgü performans
riskidir.
Kredi riskinde meydana gelen değişikliklerin etkilerinin
belirlenmesi
B5.7.16
5.7.7(a) Paragrafındaki hüküm uygulanırken,
bir finansal borcun gerçeğe uygun değerinde meydana gelen ve söz konusu
borcun kredi riskindeki değişikliklerle ilişkilendirilebilen değişiklik
tutarı:
(a)
Borcun gerçeğe
uygun değerinde meydana gelen ve piyasa riskine neden olan piyasa
koşullarındaki değişikliklerle ilişkilendirilemeyen değişiklik tutarı
olarak (bakınız: B5.7.17 ve B5.7.18 Paragrafları) ya da
(b)
Borcun gerçeğe uygun
değerinde meydana gelen ve söz konusu borcun kredi riskindeki
değişikliklerle ilişkilendirilebilen değişiklik tutarını daha doğru bir
şekilde sunacağına inanılan alternatif bir yöntem kullanılarak
belirlenir.
B5.7.17
Piyasa riskine neden olan piyasa
koşullarındaki değişiklikler; gözlemlenen (gösterge) faiz oranında, diğer
bir işletmenin finansal araçlarının fiyatında, mal fiyatında, döviz kuru
veya bir fiyat ya da oran endeksinde meydana gelen değişiklikleri içerir.
B5.7.18
Bir borçla ilgili olarak piyasa koşullarında
meydana gelen tek önemli değişiklik gözlemlenen (gösterge) faiz oranındaki
değişiklik ise, B5.7.16(a) Paragrafındaki tutar aşağıdaki şekilde tahmin
edilebilir:
(a)
İlk olarak, borcun dönem başı iç getiri oranı, söz konusu borcun dönem başı
gerçeğe uygun değeri ile sözleşmeye bağlı nakit akışları kullanılarak
hesaplanır. İç getiri oranının finansal araca özgü bileşenine ulaşmak
amacıyla bulunan bu orandan, dönem başına ait gözlemlenen (gösterge) faiz
oranı çıkartılır.
(b)
Daha sonra, borçla ilgili nakit akışlarının bugünkü değeri, söz konusu
borca ilişkin sözleşmeye bağlı nakit akışlarının dönem sonu tutarları ve
(i) dönem sonuna ait gözlemlenen (gösterge) faiz oranı ile (a) bendinde
belirlenen iç getiri oranının finansal araca özgü bileşeninin toplamına
eşit bir iskonto oranı kullanılarak hesaplanır.
(c)
Söz konusu borcun dönem sonundaki gerçeğe uygun değeri ile (b) bendinde
belirlenen tutar arasındaki fark, gözlemlenen (gösterge) faiz oranında
meydana gelen değişikliklerle ilişkilendirilemeyen bir gerçeğe uygun değer
değişikliğidir. Bu tutar, 5.7.7(a) Paragrafı uyarınca diğer kapsamlı
gelirde sunulur.
B5.7.19
B5.7.18 Paragrafındaki örnekte, gerçeğe
uygun değerde meydana gelen ve söz konusu finansal aracın kredi riskinde ya
da gözlemlenen (gösterge) faiz oranlarında meydana gelen değişiklikler
dışındaki faktörlerden kaynaklanan değişikliklerin önemli olmadığı
varsayılır. Bu yöntem, gerçeğe uygun değerde meydana gelen ve diğer faktörlerden
kaynaklanan değişikliklerin önemli olduğu durumlarda uygun olmaz. Bu tür
durumlarda, söz konusu borcun kredi riskinde meydana gelen değişikliklerin
etkilerini daha güvenilir bir şekilde ölçen alternatif bir yöntemin
kullanılması gerekir (bakınız: B5.7.16(a) Paragrafı). Örneğin, örnekteki
finansal aracın bir saklı türev ürün içermesi durumunda, söz konusu saklı
türev ürünün gerçeğe uygun değerinde meydana gelen değişiklik diğer
kapsamlı gelirde sunulacak tutar belirlenirken 5.7.7(a) Paragrafı uyarınca
kapsam dışı bırakılır.
B5.7.20
Gerçeğe uygun değere ilişkin bütün
tahminlerde olduğu gibi, borcun gerçeğe uygun değerinde meydana gelen
değişikliğin, söz konusu borcun kredi riskindeki değişikliklerle
ilişkilendirilebilen kısmının belirlenmesinde kullanılan ölçüm yönteminde,
piyasa girdileri azami seviyede kullanılmalıdır.
Yürürlük tarihi ve geçiş
Geçiş
Alım satım amaçlı elde tutulan
finansal varlıklar
B7.2.1
Bu TFRS’nin ilk uygulama tarihinde, finansal varlıkların yönetimi için
oluşturulan yönetim model(ler)inin, 4.1.2(a) Paragrafında yer alan koşulu
karşılayıp karşılamadığının ve bir finansal varlığın 5.7.5 Paragrafı
uyarınca muhasebeleştirilmesinin uygun olup olmadığının belirlenmesi
gerekir. Bu amaçla; finansal varlıkların ilk uygulama tarihinde alınmış
olduğu varsayımıyla, “alım satım amacıyla elde tutulan” tanımını karşılayıp
karşılamayacakları belirlenir.
Tanımlar
Türev Ürünler
BA.1
Futures ve forward ile swap ve opsiyon sözleşmeleri türev ürünlerin tipik
örnekleridir. Bir türev ürün genellikle para, hisse senedi, ağırlık, hacim
veya sözleşmede belirlenen diğer ölçü birimlerinden oluşan bir tutar (türev
ürün tutarı) üzerinden düzenlenir. Bununla birlikte, türev ürün, hamil ya
da satıcısının (opsiyon yazıcısının) anılan türev ürün tutarını sözleşmenin
başında yatırmasını veya tahsil etmesini gerektirmez. Diğer yandan, bir
türev ürün, sabit bir tutarın ya da türev ürün tutarıyla ilişkisi olmayan gelecekteki
bazı olaylar sonucunda değişebilecek (sözleşme konu olan kalemde meydana
gelen değişimle orantılı olmaksızın) bir tutarın ödenmesini gerektirebilir.
Örneğin bir sözleşme, altı aylık LIBOR’un 100 baz puan artması durumunda
1.000 TL tutarında sabit bir ödemede bulunulmasını gerektirebilir. Bu tür
bir sözleşme, her ne kadar bir türev ürün tutarı belirlenmemiş olsa da,
türev ürün sözleşmesidir.
BA.2
Bu Standarttaki türev ürün tanımı, sözleşme konusu kalemin teslim edilmesi
suretiyle brüt ödemeler yapılarak sonlandırılacak sözleşmeleri (sabit kurlu
bir borçlanma aracının satın alınmasına yönelik forward sözleşmesi gibi)
içerir. İşletmeler, ödemenin nakit olarak, başka bir finansal araçla ya da
finansal araçların takasıyla (bir malın gelecekteki bir tarihte sabit bir
fiyattan alım satımına ilişkin bir sözleşme gibi) yapılacağı finansal
olmayan bir kalemin alım satımına ilişkin bir sözleşme yapabilirler. Bu tür
bir sözleşme, işletmelerin beklenen alış, satış veya kullanım
gereksinimleri ile uyumlu olarak finansal olmayan bir varlığın teslimine
yönelik düzenlenmediği ve elde tutulmaya devam edilmediği sürece bu
Standart kapsamındadır (bakınız: 5-7 inci Paragraflar).
BA.3
Türev ürünün tanımlayıcı özelliklerinden biri, piyasa etkenlerindeki
değişimlere benzer tepki vermesi beklenen diğer türdeki sözleşmeler için
gerekli olandan daha az net bir başlangıç yatırımı gerektirmesidir. Bir
opsiyon sözleşmesi buna örnek olarak verilebilir; çünkü opsiyon primi,
opsiyona konu olan finansal aracı elde etmek için yapılması gereken
yatırımdan daha azdır. Eşit gerçeğe uygun değerlere sahip farklı para
birimlerinin başlangıçta takas edilmesini gerektiren bir para swap
sözleşmesi de, net başlangıç yatırımı sıfır olduğundan bu tanımı karşılar.
BA.4
Normal yoldan alım veya satım işlemi, işlem tarihi ile teslim tarihi
arasında fiyatın sabit olacağına yönelik bir taahhütte bulunulması sonucunu
doğurur. Buna rağmen, ilgili taahhüdün süresinin kısalığından dolayı, söz
konusu taahhüt, bir türev finansal araç olarak muhasebeleştirilmez. Bu
Standart, bu tür normal yoldan yapılan sözleşmeler için özel
muhasebeleştirme şekilleri öngörür (bakınız: 3.1.2 ve B3.1.3-B3.1.6
Paragrafları).
BA.5
Türev ürün tanımı, sözleşme taraflarından birine özgü olmayan finansal
olmayan değişkenlerden söz eder. Bunlar; belirli bir bölgedeki deprem
zararları endeksini ve belirli bir şehirdeki ısı endeksini içerir.
Sözleşmenin bir tarafına özgü finansal olmayan değişkenler, sözleşme
taraflarından birinin sahip olduğu bir varlığa zarar veren veya onu yok
eden bir yangının ortaya çıkması ya da çıkmamasını içerir. Finansal olmayan
varlığın gerçeğe uygun değerinde meydana gelen bir değişim, sözü edilen
gerçeğe uygun değerin, bu tür varlıkların sadece piyasa fiyatlarındaki değişimleri
değil (finansal bir değişken) aynı zamanda varlığın içinde bulunduğu
koşulları (finansal olmayan bir değişken) da yansıtması durumunda varlığın
sahibine özgü sayılır. Örneğin, bir arabanın kalıntı değeri garanti
edildiğinde, arabanın fiziksel durumunda değişiklik olması riskine garanti
eden katlanıyorsa, arabanın kalıntı değerindeki değişim araba sahibine özgü
sayılır.
Alım satım amaçlı olarak elde
tutulan finansal borçlar
BA.6
Alım satım işlemi, genellikle, aktif ve sık bir biçimde gerçekleştirilen
alım ve satım işlemlerini ifade eder. Alım satım amaçlı olarak elde tutulan
finansal araçlar, genellikle, fiyatlardaki ya da satıcı kârındaki kısa
dönemli dalgalanmalardan kâr sağlamak amacıyla kullanılır.
BA.7
Alım satım amaçlı olarak elde tutulan finansal borçlar aşağıdakileri
içerir:
(a)
Finansal riskten korunma aracı olarak muhasebeleştirilmeyen türev borçlar;
(b)
Açığa satıştan kaynaklanan finansal varlıkları teslim yükümlülükleri (diğer
bir ifadeyle, işletmenin ödünç almış olduğu ancak henüz mülkiyetine sahip
olmadığı finansal varlıklarını satması);
(c)
Yakın dönemde geri satın almak niyetiyle yüklenilen finansal borçlar
(örneğin, ihraççının gerçeğe uygun değerde oluşabilecek dalgalanmalara göre
yakın zamanda geri satın alabileceği, borsada işlem gören bir borçlanma
aracı) ve
(d)
Son zamanlarda kısa dönemde kâr etme konusunda belirgin bir eğilimi
bulunduğu yönünde delil bulunan ve birlikte yönetilen belirli finansal
araçlardan oluşan bir portföyün parçası olan finansal borçlar.
Bir borcun alım satım amaçlı
faaliyetleri fonlamak amacıyla kullanılması, bu borcu tek başına alım satım
amaçlı bir borç haline getirmez.
EK 2
İşletmeler, bu
Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları finansal
tablolarında TFRS 1 Standardına ilişkin aşağıda yer alan Paragrafları bu
şekilleriyle uygularlar
29 uncu Paragraf
“29.
D19A Paragrafı uyarınca, daha önce muhasebeleştirilmiş olan finansal
varlığın, gerçeğe uygun değer farkı kâr veya zarara yansıtılarak ölçülen
finansal varlık olarak sınıflanmasına izin verilir. Bu şekilde sınıflanan
finansal varlıkların sınıflanma tarihindeki gerçeğe uygun değerleri ile
önceki dönem finansal tablolarında dahil oldukları sınıflar ve defter
değerleri hakkında açıklama yapılır.”
29A Paragrafı
“29A. D19
Paragrafı uyarınca, daha önce muhasebeleştirilmiş olan finansal borcun,
gerçeğe uygun değer farkı kâr veya zarara yansıtılarak ölçülen finansal
borç olarak sınıflanmasına izin verilir. Bu şekilde sınıflanan finansal
borçların sınıflanma tarihindeki gerçeğe uygun değerleri ile önceki dönem
finansal tablolarında dahil oldukları sınıflar ve defter değerleri hakkında
açıklama yapılır.”
39B Paragrafı
“39B.
“-””
39G Paragrafı
“39G. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 29 uncu Paragraf
ile B1–B5, D1(j), D14, D15, D19 ve D20 Paragrafları değiştirilmiş,
29A, B8, B9, D19A–D19D, E1 ve E2 Paragrafları eklenmiş ve 39B Paragrafı
silinmiştir. Söz konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9
Standardı uygulandığında uygulanır.”
B1 Paragrafı
“B1.
Bu Ek, aşağıda yer
alan konularda istisnalar içermektedir:
(a)
Finansal riskten korunma muhasebesi
(B4 ve B6 Paragrafları),
(b)
Kontrol gücü olmayan paylar (B7
Paragrafı);
(c)
Finansal varlıkların ölçümü ve
sınıflanması (B8 Paragrafı) ve
(d)
Saklı türev ürünler(B9 Paragrafı).”
B2
Paragrafı
“Finansal varlık ve
borçların finansal durum tablosu dışı bırakılması
B2.
B3 Paragrafında izin verilen durumlar hariç olmak üzere, TFRS’leri ilk kez
uygulayan bir işletme, “TFRS 9 Finansal Araçlar” Standardında yer alan
finansal durum tablosu dışı bırakma hükümlerini, 1 Ocak 2004 tarihinde veya
sonrasında gerçekleşen işlemler için geleceğe dönük olarak uygular. Başka
bir deyişle, TFRS’lere geçmeden önceki muhasebe ilkeleri çerçevesinde, 1
Ocak 2004 tarihinden önce gerçekleşen bir işlem sonucunda finansal durum
tablosu dışında bırakılmış olan türev olmayan finansal varlık ve borçlar,
TFRS’ler çerçevesinde yeniden finansal tablolara yansıtılmaz (daha sonraki
bir işlem veya olay nedeniyle muhasebeleştirilmesi uygun görülenler
hariç).”
B3
Paragrafı
“B3.
TFRS 9’un ilgili finansal varlık ve borçlara uygulanması için gerekli olan
bilgiye, bunların finansal tablo dışında bırakılmalarıyla sonuçlanan geçmiş
tarihteki işlemlerin ilk muhasebeleştirilmesi sırasında sahip olunması
koşuluyla, B2 Paragrafında yer alan hükümle bağlı kalınmaksızın, TFRS 9’un
seçilmiş bir tarihten itibaren geriye dönük olarak uygulanması mümkündür.”
B4
Paragrafı
“Finansal riskten
korunma muhasebesi
B4.
TFRS 9’da belirtildiği üzere, TFRS’lere geçiş tarihi itibariyle:
(a)
Tüm türev
araçlar gerçeğe uygun değerleri üzerinden ölçülür ve
(b) TFRS’lere geçmeden önceki muhasebe
ilkelerine göre varlık veya borç olarak raporlanan, türev finansal araçlara
ilişkin ertelenmiş kayıp ve kazançlar iptal edilir.”
B5 Paragrafı
“B5.
Finansal riskten korunma muhasebesinin
TFRS 9’da belirtilen uygulanma koşullarını taşımayan finansal riskten korunma
ilişkileri, TFRS açılış finansal durum tablosuna yansıtılmaz (finansal
riskten korunma aracının nakit veya yazılı bir opsiyon olduğu veya finansal
riskten korunan kalemin net pozisyon olduğu birçok finansal riskten korunma
ilişkisinde olduğu gibi). Ancak, TFRS’lere geçmeden önceki muhasebe
ilkelerine göre net pozisyonun finansal riskten korunan kalem olarak
belirlenmiş olduğu durumlarda, TFRS’lere geçiş tarihinden sonra olmamak
üzere, söz konusu net pozisyonda yer alan bireysel bir kalemin TFRS’lere
göre finansal riskten korunan kalem olarak belirlenebilmesi mümkündür.”
B8 Paragrafı
“Finansal varlıkların
sınıflanması ve ölçümü
B8.Bir finansal varlığın TFRS 9’un 4.1.2 Paragrafında yer alan şartları
sağlayıp sağlamadığı, TFRS’lere geçiş tarihinde var olan durum ve koşullar
esas alınarak değerlendirilir.”
B9
Paragrafı
“Saklı türev ürünler
B9.
TFRS’leri ilk kez uygulayan bir işletme, bir saklı türev ürünün asal üründen
ayrılmasının ve söz konusu saklı türev ürünün sözleşmeye ilk defa taraf
olunulan tarihten sonra oluşan şartlar çerçevesinde türev ürün olarak
muhasebeleştirilmesinin gerekip gerekmediği hususu ile TFRS 9 un B4.3.11
Paragrafı uyarınca gerekli kılınan yeniden değerlendirmenin yapılacağı
tarihi değerlendirir.”
D1
Paragrafının (j) bendi
“D1. (j) Önceden
muhasebeleştirilmiş finansal araçların sınıflanması (D19-D19 Paragrafları)”
D14
Paragrafı
“D14.
İşletmelerin bireysel finansal tablo
hazırlamaları durumunda TMS 27, bağlı ortaklıklardaki, müştereken kontrol
edilen işletmelerdeki ve iştiraklerdeki yatırımların söz konusu tablolarda;
(a)
Maliyet değerleri
üzerinden veya
(b) TFRS 9 çerçevesinde muhasebeleştirilmesini
gerektirir.”
D15
Paragrafı
“D15.
TFRS’leri ilk kez uygulayan işletmelerin bu tür bir yatırımı TMS 27
çerçevesinde maliyet değeri üzerinden ölçmeleri durumunda, söz konusu
yatırım TFRS bireysel açılış finansal durum tablosunda
(a)
TMS 27 uyarınca
belirlenen maliyet değeri ya da
(b)
Tahmini
maliyeti üzerinden ölçülür. Sözü edilen tahmini maliyet; yatırımın:
(i)
İşletmenin TFRS’leri uygulamaya
başladığı tarihteki bireysel finansal tablolarında yer alan gerçeğe uygun
değeri (TFRS 9 uyarınca belirlenen) ya da
(ii)
Söz konusu tarih itibariyle, TFRS’lere
geçmeden önceki muhasebe ilkelerine göre belirlenmiş defter değeridir.
Bağlı
ortaklıktaki, müştereken kontrol edilen işletmedeki ve iştirakteki
yatırımını tahmini maliyet değeri üzerinden ölçmeyi tercih eden ilk
uygulayıcı konumundaki işletmeler, (i) ya da (ii) bentlerinden herhangi
birini kullanabilirler.”
D19 Paragrafı
“D19.TFRS 9 bir finansal borcun (belirli koşulları karşılaması durumunda)
gerçeğe uygun değer farkı kâr veya zarara yansıtılan finansal borç olarak
sınıflanmasına izin verir. Bu hükme karşın, anılan sınıflamanın
yapılabilmesi için söz konusu borcun TFRS’lere geçiş tarihinde TFRS 9’un
4.2.2 Paragrafında belirtilen koşulları sağlaması gerekmektedir.”
D19A
Paragrafı
“D19A. Bir finansal
varlık, TFRS’lere geçiş tarihinde mevcut olan durum ve koşullar esas
alınarak, TFRS 9’un 4.1.5 Paragrafı uyarınca gerçeğe uygun değer farkı kâr
veya zarara yansıtılarak ölçülen finansal varlık olarak sınıflanabilir.”
D19B
Paragrafı
“D19B. Özkaynağa dayalı
finansal araca yapılan bir yatırım, TFRS’lere geçiş tarihinde mevcut olan
durum ve koşullar esas alınarak, TFRS 9’un 5.7.5 Paragrafı uyarınca gerçeğe
uygun değer farkı diğer kapsamlı gelire yansıtılan olarak sınıflanabilir.”
D19C
Paragrafı
“D19C. TMS 39’un 58-65 ve
UR84-UR93 Paragraflarında belirtilen etkin faiz yönteminin veya değer
düşüklüğü hükümlerinin geriye dönük olarak uygulanmasının mümkün olmaması
durumunda (TMS 8’de belirtildiği gibi), finansal varlığın TFRS’lere geçiş
tarihindeki gerçeğe uygun değeri, söz konusu finansal varlığın TFRS’lere
geçiş tarihindeki yeni itfa edilmiş maliyetidir.”
D19D
Paragrafı
“D19D. TFRS 9 un 5.7.7
Paragrafında yer alan muhasebeleştirme yönteminin TFRS’lere geçiş
tarihindeki mevcut olan durum ve koşullar esas alınarak kar ya da zararda
yanlış bir muhasebe eşleştirmesine neden olup olmayacağı belirlenir.”
D20
Paragrafı
“Finansal varlık veya
borçların ilk muhasebeleştirme sırasında gerçeğe uygun değerlerinin ölçümü
D20.
İşletmeler, 7 ve 9 uncu Paragraflarda yer alan hükümlerin yanı sıra, TFRS
9’un B5.4.8 Paragrafının son cümlesinde ve B5.4.9 Paragrafında
belirtilen hükümleri ileriye yönelik olarak,
(a)
25 Ekim 2002 ve
sonrasında gerçekleşen işlemlere veya
(b) 1 Ocak 2004 ve sonrasında
gerçekleşen işlemlere uygulayabilir.”
E1
Paragrafı
“Karşılaştırmalı
bilgilerin TFRS 9 açısından yeniden ifade edilmesi zorunluluğundan muafiyet
E1.
(a) 1 Ocak 2012’den önce başlayan yıllık dönemler için TFRS’lerin kabul
edilmesi ve (b) TFRS 9’un uygulanması durumunda, TFRS’lerin ilk kez
uygulandığı finansal tablolarda en az bir yıllık karşılaştırmalı bilgi
verilir. Ancak, “TFRS 7 Finansal Araçlar: Sunum” Standardının gerektirdiği
açıklamaların TFRS 9 kapsamındaki varlıklarla ilgili olması halinde, söz
konusu karşılaştırmalı bilginin TFRS 7 veya TFRS 9 ile uyumlu olması
zorunlu değildir. Anılan durumda “TFRS’lere geçiş tarihi”ne yapılan atıflar
sadece TFRS 9 ve TFRS 7’nin uygulanması açısından ilk TFRS raporlama
döneminin başlangıcını ifade eder.”
E2
Paragrafı
“E2.
TFRS’lere
geçişin ilk yılında TFRS 7 ve TFRS 9 ile uyumlu olmayan karşılaştırmalı
bilgi sunumunun tercih edilmesi durumunda:
(a)
TFRS 9
kapsamındaki varlıklara ilişkin karşılaştırmalı bilgi için, TFRS 9’da yer
alan hükümler yerine önceki muhasebe ilkelerinde yer alan muhasebeleştirme
ve ölçme hükümleri uygulanır.
(b) Söz konusu durum, ilgili
bilgiyi hazırlamak için kullanılan esas ile birlikte açıklanır.
(c)
Karşılaştırmalı dönemin raporlama
tarihindeki finansal durum tablosu (başka bir deyişle, TFRS’lere geçmeden
önceki muhasebe ilkelerine göre karşılaştırmalı bilgi içeren finansal durum
tablosu) ile ilk TFRS raporlama döneminin (başka bir deyişle, TFRS 9 ve
TFRS 7 ile uyumlu bilgi içeren ilk dönemin) başlangıcında hazırlanan
finansal durum tablosu arasındaki düzeltmeler, muhasebe politikasındaki
değişikliklerden kaynaklanan düzeltmeler gibi ele alınır ve TMS 8’in
28(a)–(e) ve (f)(i) Paragraflarında öngörülen açıklamalar yapılır. 28(f)(i)
Paragrafı sadece karşılaştırmalı dönemin raporlama tarihindeki finansal
durum tablosunda sunulan tutara uygulanır.
(d)
TFRS’lerde yer alan özellikli hükümlere uyumun, finansal
tablo kullanıcılarının belirli işlem, olay ve koşulların işletmenin
finansal durumu ve finansal performansı üzerindeki etkilerini anlamalarında
yetersiz kalması durumunda, ek açıklamaların yapılması amacıyla TMS 1’in
17(c) Paragrafı uygulanır.”
EK 3
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TFRS 3 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
16
ncı Paragraf
“16.Bazı durumlarda, TFRSler, bir işletmenin belirli bir varlık ya da borcu
nasıl sınıflandırdığına göre değişik muhasebeleştirme türleri
sağlayabilmektedir. Edinen işletmenin birleşme tarihinde var olan ilgili
koşullar temelinde yapması gereken sınıflandırmaların ve belirlemelerin örnekleri
bunlarla sınırlı olmamakla birlikte aşağıdakileri içermektedir:
(a)
Belirli finansal varlık ve borçların
“TFRS 9 Finansal Araçlar” Standardı uyarınca gerçeğe uygun değerinden veya
itfa edilmiş maliyetinden ölçülen olarak sınıflandırılması;
(b)
TMS 39 uyarınca bir türev finansal
aracın riskten korunma aracı olarak belirlenmesi ve
(c)
Saklı bir türev ürünün TMS 39 uyarınca, TFRS 9’un kapsamı dışındaki bir ana
sözleşmeden ayrılması gerekip gerekmediğinin değerlendirilmesi (söz konusu
değerlendirme, bu TFRS’in bu terimi kullanışı itibariyle “sınıflandırma” ya
yöneliktir).”
42
nci Paragraf
“42.
Aşamalı
olarak gerçekleşen bir işletme birleşmesinde edinen işletme, daha önceden elinde
bulundurduğu edinilen işletmedeki özkaynak payını, birleşme tarihindeki
gerçeğe uygun değeri ile yeniden ölçer ve sonuç olarak ortaya çıkan bir
kazanç veya kayıp varsa bunu da kâr veya zararda ya da uygun görülürse
diğer kapsamlı gelir içerisinde muhasebeleştirir. Daha önceki raporlama
dönemlerinde edinen işletme, edinilen işletmedeki özkaynak payının
değerindeki değişiklikleri diğer kapsamlı gelir içerisinde
muhasebeleştirmiş olabilir. Böyle bir durum söz konusu ise, diğer kapsamlı
gelir içerisinde muhasebeleştirilmiş olan tutar, edinen işletmenin daha
önceden elinde bulunan özkaynak payını doğrudan elden çıkarmış olması
halinde zorunlu olacak muhasebeleştirme esası ile aynı esas çerçevesinde
muhasebeleştirilir.”
53
üncü Paragraf
“53.
Satın
almaya ilişkin maliyetler, edinen işletmenin bir işletme birleşmesini
gerçekleştirmek için katlandığı maliyetlerdir. Bu maliyetlere aracılık
ücretleri; danışmanlık ücretleri, yasal ücretler, muhasebe ve değerlemeye
ilişkin ücretler, diğer profesyonel ücretler veya müşavirlik ücretleri; iç
satın alma biriminin idamesi için gerekli olan maliyetler de dahil olmak
üzere genel yönetim giderleri; borçlanma araçları ile hisse senetlerinin
ihraç edilmesi ve kaydının maliyetleri dahildir. Edinen işletme, satın alıma
ilişkin maliyetleri, sadece bir istisna dışında, maliyetlerin gerçekleştiği
ve hizmetlerin alındığı dönemlerde gider olarak muhasebeleştirir. Borçlanma
araçlarının ya da hisse senetlerinin ihraç edilmesine ilişkin maliyetler,
TMS 32 ve TFRS 9 uyarınca muhasebeleştirilir.”
56
ncı Paragraf
“56.
Edinen işletme, bir işletme birleşmesinde muhasebeleştirilen koşullu bir
borcu, ilk muhasebeleştirmeden sonra ve borç ödeninceye, iptal veya
geçersiz oluncaya kadar aşağıdakilerden yüksek olanı ile ölçer:
(a) TMS 37 uyarınca muhasebeleştirilebilecek olan tutar
ve
(b) (Değişik:RG-16/12/2017-30272 Mükerrer) İlk defa
finansal tablolara alınan tutardan, varsa, “TFRS 15 Müşteri
Sözleşmelerinden Hasılat’taki ilkelere göre finansal tablolara aktarılmış olan
toplam gelir tutarının düşülmesiyle bulunan tutar.
Bu
hüküm, TFRS 9 uyarınca muhasebeleştirmesi yapılmış sözleşmelere
uygulanmaz.”
58
inci Paragrafın (b) bendi
“58.
(b) Varlık veya borç olarak
sınıflandırılan koşullu bedelin:
(i)
Finansal araç niteliğinde olması ve
TFRS 9 kapsamında bulunması durumunda, söz konusu koşullu bedel gerçeğe
uygun değerinden ölçülür ve değişiklikten kaynaklanan kazanç ya da kayıp,
TFRS 9 kapsamında kâr veya zararda ya da diğer kapsamlı gelirde muhasebeleştirilir.
(ii) TFRS 9
kapsamında olmayanlar ise, TMS 37 veya diğer uygun TFRS’ler uyarınca
muhasebeleştirilir.”
64A
Paragrafı
“64A.
“-””
64D
Paragrafı
“64D. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 16, 42, 53, 56
ve 58(b) Paragrafları değiştirilmiş ve 64A Paragrafı silinmiştir. Söz
konusu değişiklikler, TFRS 9 uygulandığında uygulanır.”
EK 4
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TFRS 4 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
3 üncü
Paragraf
“3.Bu TFRS, 45 inci Paragraftaki geçiş hükümleri haricinde, sigortacılar tarafından
elde tutulan finansal varlıkların ve sigortacılar tarafından ihraç edilen
finansal borçların muhasebeleştirilmesi gibi sigortacıların diğer muhasebe
konularına değinmez (bakınız: “TMS 32 Finansal Araçlar: Sunum”, “TMS 39
Finansal Araçlar: Muhasebeleştirme ve Ölçme”, TFRS 7 ve “TFRS 9 Finansal
Araçlar”).”
4 üncü
Paragrafın (d) bendi
“4.
(d) Finansal garanti sözleşmeleri
ihraç edenin bu tür sözleşmeleri bir sigorta sözleşmesi olarak kabul
edildiğini açık bir şekilde önceden belirtilmemiş ve sigorta sözleşmelerine
uygulanabilir muhasebe kullanılmamış olduğu durumda, ihraç eden bu tür
finansal garanti sözleşmelerine ya TMS 32, TFRS 7 ve TFRS 9 ya da bu
Standardın uygulanmasını seçebilir. İhraç eden bu seçimi sözleşme bazında
yapabilir, fakat hiçbir sözleşmeye ilişkin seçimini sonradan değiştiremez.”
7 nci
Paragraf
“7.
TFRS 9, işletmenin, melez bir üründe saklı türev ürünlerini ana sözleşmeden
ayırıp gerçeğe uygun değeri ile ölçmesini ve bunların gerçeğe uygun
değerlerindeki değişiklikleri kâr veya zarara dahil etmesini gerekli kılar.
TFRS 9, melez bir üründe saklı türev ürünün kendisi bir sigorta sözleşmesi
olmadıkça, sigorta sözleşmesi içindeki melez bir üründe saklı türev
ürünlerine uygulanır.”
8 inci
Paragraf
“8.TFRS 9’daki düzenlemenin bir istisnası olarak; sigortacının,
uygulanacak fiyat, ana sigorta borcunun defter değerinden farklı bile olsa,
sabit bir tutar (veya sabit bir tutara veya bir faiz oranına dayalı tutar)
karşılığında sigortalının sigorta sözleşmesinden iştira edilmesine olanak
veren bir sözleşmenin opsiyonunu ayrıştırmasına ve gerçeğe uygun değerden
ölçmesine gerek yoktur. Bununla birlikte, sigorta iştira tutarının
sözleşmenin taraflarından birine özgü olmayan finansal olmayan bir değişken
veya bir finansal değişkendeki (bir hisse senedi veya mal fiyatı veya
endeks gibi) farklılığa göre değişmesi durumunda, TFRS 9’daki düzenleme,
sigorta sözleşmesi içinde saklı nakit iştira ya da satış opsiyonuna da
uygulanır. Ayrıca, sigortalının nakit iştira ya da satış opsiyonunu
kullanma ihtimalinin bu tür bir değişkende meydana gelen bir değişiklik
tarafından harekete geçirilmesi durumunda, yine bu düzenleme uygulanır
(örneğin borsa endeksinin belirli bir seviyeye ulaşması durumunda
kullanılacak bir satım opsiyonu).”
12 nci
Paragraf
“12.
Bir sözleşmeyi
ayrıştırmak için, sigortacı:
(a)
Sigorta
unsuruna bu TFRS’i uygular.
(b)
Birikim unsuruna TFRS 9’u uygular.”
34 üncü
Paragrafın (d) bendi
“34.
(d) Söz konusu sözleşmenin TFRS
9’un kapsamına değerlendirilen saklı türev ürün içermesi durumunda, bu
türev ürüne TFRS 9 hükümleri uygulanır.”
35 inci
Paragrafın (a) ve (b) bendleri
“Finansal araçlarda
isteğe bağlı katılım özellikleri
35.
(a) İhraç edenin, isteğe bağlı
tüm katılım özelliklerini borç olarak sınıflandırmış olması durumunda, tüm
sözleşmeye (yani hem garanti edilmiş unsura, hem de isteğe bağlı katılım
özelliğine) 15-19 uncu Paragraflarda yer alan borç yeterlilik testi
uygulanır. İhraç edenin, garanti edilmiş unsura TFRS 9’un uygulanması
sonucunda ortaya çıkacak tutarı belirlemesine gerek yoktur.
(b)
İhraç edenin, söz konusu özelliğin
tümünü veya bir kısmını özkaynağın ayrı bir unsuru olarak sınıflandırmış
olması durumunda, tüm sözleşmeye ilişkin olarak muhasebeleştirilmiş olan
borç, garanti edilen unsura TFRS 9’un uygulanmasından ortaya çıkacak
tutardan daha az olmaz. Anılan tutar, ilgili sözleşmeden dönme opsiyonunun
esas değerini kapsar, fakat 9 uncu Paragrafın söz konusu opsiyonu gerçeğe
uygun değer ile ölçülmekten muaf tutması durumunda, sözü edilen tutarın,
zaman değerini kapsamasına gerek yoktur. İhraç edenin, garanti edilen
unsura TFRS 9’un uygulanması neticesinde ortaya çıkacak tutarı açıklamasına
veya bu tutarı ayrı olarak sunmasına gerek yoktur. Ayrıca, eğer
muhasebeleştirilen toplam borç açık bir şekilde daha yüksekse, ihraç edenin
bu tutarı belirlemesine gerek yoktur.”
41C Paragrafı
“41C.
“-””
41D Paragrafı
“41D.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 3, 4(d), 7,
8, 12, 34(d), 35, 45 ve B18–B20 Paragrafları ile Ek A değiştirilmiş ve 41C
Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim 2010’da yayımlanan
TFRS 9 uygulandığında uygulanır.”
45 inci
Paragraf
“45.TFRS 9’un 4.4.1 Paragrafına karşın sigortacının, sigorta borçlarına
ilişkin muhasebe politikalarını değiştirmesi durumunda, finansal
varlıklarının bir kısmını veya tamamını gerçeğe uygun değeri üzerinden
ölçülen olarak yeniden sınıflandırmasına izin verilir; fakat bu husus
zorunluluk arz etmez. Sigortacının bu TFRS’yi ilk kez uyguladığında
muhasebe politikalarını değiştirmesi ve bu değişikliğin 22 nci Paragrafta
izin verilen izlenen bir politika değişikliği niteliğinde olması durumunda,
söz konusu yeniden sınıflandırmaya izin verilir. Söz konusu yeniden
sınıflandırma işlemi bir muhasebe politikası değişikliğidir ve anılan
işleme TMS 8 uygulanır.”
Terimlere
ilişkin tanımlar başlıklı A Ekinde “birikim unsuru” tanımı
“Birikim unsuru TFRS 9’a göre türev ürün olarak
muhasebeleştirilmeyen ve eğer ayrı bir yatırım aracı olsaydı TFRS 9
kapsamında olacak olan bir sözleşme unsuru.”
B18
Paragrafının (g) bendi
“B18.
(g)
Belirli bir borçlunun bir borçlanma
aracının orijinal ya da değiştirilmiş koşullarına göre vadesi gelmiş
borcunu ödeyememesi nedeniyle ortaya çıkan zararın hamiline karşılamak için
belirli ödemeleri yapmasını sağlayan kredi sigortaları. Bu sözleşmelerin,
garanti, kredi mektuplarının bazı türleri (akreditif (L/C)), temerrüde karşı
geliştirilen türev ürünleri veya sigorta sözleşmeleri gibi çok çeşitli
yasal biçimleri bulunmaktadır. Bununla birlikte, bu sözleşmeler bir sigorta
sözleşmesi tanımını karşılamasına rağmen, bunlar aynı zamanda TFRS 9’daki
finansal garanti sözleşmesi tanımına uymaktadırlar ve bu TFRS değil
(bakınız: Paragraf 4 (d)) TMS 32 ve TFRS 9 kapsamındadır. Bunun yanında,
eğer finansal garanti sözleşmelerini ihraç eden, bu tür sözleşmelerin bir
sigorta sözleşmesi olarak kabul edildiğini açık bir şekilde önceden belirtirse
ve sigorta sözleşmelerine uygulanabilir muhasebeleştirme esasını
kullanırsa, ihraç eden bu tür finansal garanti sözleşmelerine ya TMS 32 ve
TFRS 9 un ya da bu Standardın uygulanmasını seçebilir.”
B19
Paragrafının (e) ve (f) bendleri
“B19. Aşağıdakiler,
sigorta sözleşmesi olmayan sözleşme örnekleridir:
(e)
Bir
tarafı finansal riske maruz bırakan, ancak sigorta riskine maruz bırakmayan
türev ürünler; çünkü bu ürünler, değişkeni sözleşmenin taraflarından birine
özgü olmayan finansal olmayan bir değişken durumunu hesaba katan belirli
bir faiz oranı, finansal araç fiyatı, mal fiyatı, döviz kuru, faiz veya
fiyat endeksleri, kredi notu ya da kredi endeksi veya diğer değişkenlerin
bir veya daha fazlasındaki yalnızca değişikliklere dayanan ödemeyi yapmayı
öngörürler (bakınız TFRS 9).
(f) Sözleşme sahibi, borçlunun
ödemelerini vadesinde yapmamasından dolayı bir zarar oluşmasa bile poliçe
sahibine ödeme yapmayı gerektiren bir kredi-ilişkili garantiler (veya
akreditif –L/C-, ödenmeme riskine karşı geliştirilen alacak türev ürün
sözleşme veya kredi sigorta sözleşmeleri) (bakınız: TFRS 9).”
B20 Paragrafı
“B20.
Paragraf B19’da tanımlanan sözleşmelerin, finansal varlık veya finansal
borç yaratması durumunda, ilgili sözleşmeler TFRS 9 kapsamındadır.”
EK 5
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TFRS 5 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
“44F.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 5 inci
Paragraf değiştirilmiştir. Söz konusu değişiklik, Ekim 2010’da yayımlanan
TFRS 9 uygulandığında uygulanır.”
EK 6
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını
uyguladıkları finansal tablolarında TFRS 7 Standardına ilişkin aşağıda yer
alan Paragrafları bu şekilleriyle uygularlar
2 nci
Paragraf
“2.
Bu TFRS’de yer alan
ilkeler, “TMS 32 Finansal Araçlar: Sunum” ve “TFRS 9 Finansal Araçlar”
Standartlarında yer alan finansal varlık ve borçların muhasebeleştirilmesi,
ölçülmesi ve sunumuna ilişkin ilkeleri tamamlar.”
3 üncü
Paragrafın (a) ve (d) bendleri
“Kapsam
3.
(a)
“TMS 27 Konsolide ve Bireysel Finansal Tablolar”, “TMS 28 İştiraklerdeki
Yatırımlar” ve “TMS 31 İş Ortaklıklarındaki Paylar” Standartları kapsamında
muhasebeleştirilen bağlı ortaklık, iştirak veya iş ortaklıklarındaki
paylar. Diğer taraftan, bazı durumlarda, TMS 27, TMS 28 ve TMS 31, bağlı
ortaklık, iştirak ve iş ortaklıklarındaki payların TFRS 9’a göre
muhasebeleştirilmesine izin vermektedir. Bu Standart, ilgili türev ürün TMS
32’de yer alan özkaynağa dayalı finansal araç tanımına girmediği sürece,
bağlı ortaklıklardaki, iştiraklerdeki ve iş ortaklıklarındaki paylarla
ilişkilendirilmiş her türlü türev ürüne de uygulanır.
(d)
“TFRS
4 Sigorta Sözleşmeleri” Standardında tanımlanan sigorta sözleşmeleri.
Ancak, TFRS 9 Standardının
sigorta sözleşmelerinde saklı türev ürünlerin ayrı ayrı
muhasebeleştirilmesini gerektirdiği durumlarda, anılan türev ürünler için
bu Standart uygulanır. Diğer yandan, ihraççının, finansal teminat
sözleşmelerine ilişkin muhasebeleştirme ve ölçme işlemlerinde TFRS 9’u uygulamakta olması durumunda da bu Standart
uygulanır. İhraççının, anılan sözleşmelere ilişkin muhasebeleştirme ve
ölçme işlemlerinde TFRS 4’ün 4(d) Paragrafı uyarınca TFRS 4’ü uygulamayı
seçmesi durumunda ise TFRS 4 uygulanır.”
4 üncü
Paragraf
“4.
Bu TFRS, finansal
tablolara yansıtılmış olup olmadığına bakılmaksızın finansal araçların tümü
için uygulanır. Finansal tablolara yansıtılmış finansal araçlar, TFRS 9
kapsamındaki finansal varlık ve finansal borçları içerir. Finansal
tablolara yansıtılmamış finansal araçlar ise, TFRS 9’un kapsamı dışında
olmalarına rağmen bu TFRS kapsamında olan bazı finansal araçları içerir
(bazı kredi taahhütleri gibi).”
5 inci
Paragraf
“5.
Bu TFRS, finansal
olmayan bir kalemin alımı veya satımına ilişkin olarak düzenlenen TFRS 9
kapsamındaki sözleşmelere uygulanır.”
8 inci Paragraf
“8.
TFRS 9’da
belirtildiği üzere aşağıdaki sınıflardan her birine ilişkin defter değeri,
finansal durum tablosu veya dipnotlarda açıklanır:
(a)
Gerçeğe uygun değer farkı kâr veya
zarara yansıtılarak ölçülen finansal varlıklar; (i) ilk muhasebeleştirmede
bu şekilde sınıflananlar ve (ii) TFRS 9 uyarınca zorunlu olarak gerçeğe
uygun değeri üzerinden ölçülenler ayrı ayrı gösterilmek suretiyle.
(b)-(d) “-”
(e) Gerçeğe
uygun değer farkı kâr veya zarara yansıtılan finansal borçlar; (i) ilk muhasebeleştirmede
bu şekilde sınıflananlar ile (ii) TFRS 9’da yer alan alım satım amaçlı elde
tutulan tanımını karşılayanlar ayrı ayrı gösterilmek suretiyle.
(f) İtfa
edilmiş maliyeti üzerinden ölçülen finansal varlıklar.
(g) İtfa edilmiş
maliyeti üzerinden ölçülen finansal borçlar.
(h) Gerçeğe
uygun değer farkı diğer kapsamlı gelire yansıtılarak ölçülen finansal
varlıklar.”
9 uncu
Paragraf
“Gerçeğe
uygun değer farkı kâr veya zarara yansıtılan finansal varlıklar ya da
finansal borçlar
9.
Aksi takdirde itfa edilmiş maliyeti üzerinden ölçülecek
olan bir finansal varlığın (veya finansal varlık grubunun) gerçeğe uygun
değer üzerinden ölçülen olarak sınıflanmış olması durumunda aşağıda
belirtilen hususlar açıklanır:
(a)
İlgili
finansal varlığa (veya finansal varlık grubuna) ilişkin raporlama dönemi
sonu itibariyle maruz kalınan azami kredi riski tutarı (bakınız: 36(a)
Paragrafı).
(b)
Sözü
edilen azami kredi riski tutarının herhangi bir kredi türevi veya benzeri
bir araçla azaltılabilecek kısmı.
(c)
Aşağıdaki şekillerden biriyle tespit
edilen, finansal varlığın (veya finansal varlık grubunun) gerçeğe uygun
değerinde meydana gelen ve finansal varlığın kredi riskiyle
ilişkilendirilebilen değişikliğin dönem içerisinde gerçekleşen tutarı ve
birikmiş tutarı:
(i)
Gerçeğe uygun değerde meydana gelen ve
piyasa riskine yol açan piyasa koşullarındaki değişiklikler ile
ilişkilendirilemeyen değişiklik tutarı olarak; veya
(ii)
Bir varlığın gerçeğe uygun değerinde
meydana gelen değişikliğin ilgili varlığın kredi riskindeki değişmelerden
kaynaklanan kısmını daha doğru bir şekilde yansıttığı düşünülen alternatif
bir yöntem aracılığıyla
(d)
İlgili herhangi bir kredi türevi veya
benzeri bir aracın gerçeğe uygun değerinde dönem içerisinde meydana gelen
değişim tutarı ile finansal varlığın sınıflandığı tarihten bu yana söz
konusu türev ürün veya aracın gerçeğe uygun değerinde meydana gelen
birikmiş değişim tutarı.”
10 uncu
Paragraf
“10.
Bir finansal borcun, TFRS 9’un 4.2.2
Paragrafı uyarınca gerçeğe uygun değer farkı kâr veya zarara yansıtılan
olarak sınıflanmış olması durumunda ve söz konusu borcun kredi riskinde
meydana gelen değişikliklerin diğer kapsamlı gelirdeki etkilerinin
sunulması gerektiğinde(bakınız: TFRS 9 un 5.7.7 Paragrafı) aşağıda
belirtilen hususlara ilişkin olarak açıklama yapılır:
(a)
Finansal borcun gerçeğe uygun
değerinde meydana gelen ve finansal borcun kredi riskiyle ilişkilendirilebilen
değişikliğin birikmiş tutarı(bakınız: TFRS 9 un B5.7.13–B5.7.20
Paragrafları söz konusu borcun kredi riskinde meydana gelen değişimlerin
etkilerinin belirlenmesinde yol gösterir).
(b)
Finansal
borcun defter değeri ile işletmenin sözleşme hükümlerine göre vade
tarihinde hak sahibine ödemek zorunda olduğu tutar arasındaki fark.
(c)
Transferlerin
neden olduğu ilgili dönemde dahil özkaynakta oluşan birikmiş kazanç ya da
zararlara ilişkin her türlü transferler
(d)
Borcun dönem içinde finansal durum
tablosu dışı bırakılması durumunda, finansal durum tablosu dışı bırakılması
sırasında gerçekleşmiş olan ve diğer kapsamlı gelirde sunulan tutar
(varsa).”
10A Paragrafı
“10A.
Bir finansal borcun, TFRS 9’un 4.2.2 Paragrafı uyarınca gerçeğe
uygun değer farkı kâr veya zarara yansıtılan olarak sınıflanmış olması
durumunda ve söz konusu borcun gerçeğe uygun değerindeki meydana gelen
değişimlerin kar ya da zararda sunulması gerektiğinde(söz konusu borcun
kredi riskinde meydana gelen değişikliklerin etkileri dahil) (bakınız: TFRS
9 un 5.7.7 ve 5.7.8 Paragrafları) aşağıda belirtilen hususlara
ilişkin olarak kamuoyuna açıklama yapılır:
(a)
Finansal borcun gerçeğe uygun
değerinde meydana gelen ve finansal varlığın kredi riskiyle
ilişkilendirilebilen değişikliğin dönem içerisinde gerçekleşen tutarı ve
birikmiş tutarı(TFRS 9 un B5.7.13–B5.7.20 Paragrafları söz konusu borcun
kredi riskinde meydana gelen değişikliklerin etkilerinin belirlenmesine yol
gösterir).
(b)
Finansal
borcun defter değeri ile işletmenin sözleşme hükümlerine göre vade
tarihinde hak sahibine ödemek zorunda olduğu tutar arasındaki fark.”
11 inci
Paragraf
“11.
İşletme aşağıda belirtilen
hususlara ilişkin olarak kamuoyuna açıklamada bulunur:
(a)
9(c),
10(a) ve 10A(a) Paragrafları ile TFRS 9 un 5.7.7(a) Paragrafında yer alan
hükümlerin yerine getirilmesinde kullanılan yöntemler (kullanılan yöntemin
neden uygun yöntem olduğuna ilişkin açıklama da dahil olmak üzere).
(b)
İşletmenin,
9(c), 10(a) ve ve 10A(a)
Paragrafları ile TFRS 9 un 5.7.7(a) Paragrafında yer alan hükümlerin yerine getirilmesi amacıyla
finansal durum tablosunda ya da dipnotlarda yaptığı açıklamanın ilgili
finansal varlık veya finansal borcun gerçeğe uygun değerinde meydana gelen
ve anılan kalemlerin kredi riskindeki değişikliklerle ilişkilendirilebilen
değişimi doğru olarak göstermediğine inanması durumunda, bu sonuca
ulaşılmasındaki sebepler ve ilgili olduğu düşünülen etkenler.
(c)
Borca
ilişkin kredi riskinden kaynaklanan değişimlerin etkilerinin diğer kapsamlı
gelirde sunulup sunulmamasının belirlenmesinde kullanılan
yöntem ya da yöntemlerin ayrıntılı olarak tanımlanması kar ya da zararda bir
yanlış muhasebe eşleştirmesine ya da mevcut bir yanlış bir muhasebe
eşleştirmesinin büyümesine neden olabilir (bakınız: TFRS 9 un 5.7.7 ve
5.7.8 Paragrafları). Bir borcun kredi riskinde meydana gelen değişimlerin
etkilerinin kar ya da kararda sunulmasının gerekli olması durumunda
(bakınız: TFRS 9 un 5.7.8 nci Paragrafı), söz konusu açıklama TFRS 9 un
B5.7.6 Paragrafında belirtilen ekonomik ilişkinin ayrıntılı bir tanımını
içermelidir.”
11A Paragrafı
“Gerçeğe
uygun değer farkı diğer kapsamlı gelire yansıtılarak ölçülen finansal
varlıklar
11A.
Özkaynağa
dayalı finansal araçlara yapılan yatırımların gerçeğe uygun değer farkı
diğer kapsamlı gelireyansıtılarak ölçülen yatırım olarak sınıflanması
durumunda, TFRS 9’un 5.7.5 Paragrafının izin verdiği şekilde aşağıdaki
hususlarda açıklama yapılır:
(a)
Özkaynağa
dayalı finansal araçlara yapılan yatırımların gerçeğe uygun değer farkı
diğer kapsamlı gelire yansıtılarak ölçüleceği hususu.
(b)
Söz
konusu alternatif sunum seçeneğinin kullanım nedenleri.
(c)
Bu
tür yatırımlardan her birinin raporlama dönemi sonundaki gerçeğe uygun
değeri.
(d)
Raporlama
dönemi boyunca finansal durum tablosu dışı bırakılan yatırımlara ilişkin
olanlar ile raporlama dönemi sonunda elde tutulanlara ilişkin olanlar
ayrı ayrı gösterilmek suretiyle, dönem içinde muhasebeleştirilmiş temettü
tutarı.
(e)
Özkaynak
içerisinde yer alan birikimli kazanç ya da kayıplara ilişkin olarak dönem
içerisinde hesaplar arasında gerçekleştirilen aktarımlar ve bu işlemlerin
gerekçesi.”
11B Paragrafı
“11B.
Gerçeğe uygun değer farkı diğer kapsamlı
gelire yansıtılarak ölçülen özkaynağa dayalı finansal araçlara yapılan
yatırımların finansal durum tablosu dışı bırakılması durumunda, aşağıdaki
hususlarda açıklama yapılır:
(a) Yatırımların
elden çıkarılma gerekçeleri.
(b) Yatırımların
finansal durum tablosu dışı bırakılma tarihindeki gerçeğe uygun değerleri.
(c) Elden
çıkarma sonucu oluşan birikimli kazanç ya da kayıplar.”
12 inci
Paragraf
“12.
“-””
12A Paragrafı
“12A.
“-””
12B Paragrafı
“12B.
Herhangi bir
finansal varlığın TFRS 9’un 4.4.1 nci Paragrafı uyarınca cari dönemde veya
önceki raporlama dönemlerinde yeniden sınıflandırıldığı durumlarda,
aşağıdaki hususlarda açıklama yapılır:
(a) Yeniden
sınıflandırma tarihi.
(b) Yönetim
modelindeki değişimin detaylı bir açıklaması ve işletmenin finansal
tabloları üzerindeki etkisi.
(c)
Her bir sınıf içinde ve dışında yeniden sınıflandırılan tutar.”
12C Paragrafı
“12C.
Finansal durum tablosu dışı bırakmaya
kadar yeniden sınıflandırmayı takip eden her bir raporlama dönemi için,
yeniden sınıflandırılan varlıklar ile ilgili olarak aşağıdaki hususlarda
açıklama yapılır ve böylece söz konusu varlıklar TFRS 9’un 4.9 uncu
Paragrafı uyarınca itfa edilmiş maliyetinden ölçülmüş olur:
(a) Yeniden
sınıflandırma tarihinde belirlenmiş etkin faiz oranı ve
(b)
Muhasebeleştirilen faiz gelir veya gideri.”
12D Paragrafı
“12D.
Finansal varlıklar
yeniden sınıflandırıldığı ve bunun sonucunda ilgili varlıkların son yıllık
raporlama tarihinden itibaren itfa edilmiş maliyetinden ölçülmeye
başlandığı durumlarda aşağıdaki hususlarda açıklama yapılır:
(a) Finansal varlıkların
raporlama dönemi sonundaki gerçeğe uygun değeri ve
(b) Finansal
varlıklar yeniden sınıflandırılmamış olsaydı, raporlama dönemi boyunca kâr
veya zarar içerisinde muhasebeleştirilecek olan gerçeğe uygun değer kazanç
ya da kaybı.”
(a) TFRS
9'un 3.3.23(a) Paragrafı uyarınca yeniden sınıflandırılmış bulunan tutarlar
da dahil olmak üzere, işletmenin borçları veya koşullu borçları için teminat
olarak verdiği finansal varlıkların defter değeri ve
(b) Verilen
teminata ilişkin kayıt/kural ve koşullar.”
20 nci
Paragraf
“20.
Aşağıda yer alan gelir, gider, kazanç ve kayıplar hakkında kapsamlı gelir
tablosunda veya dipnotlarda açıklama
yapılır:
(a)
Aşağıdakilerden elde edilen net kazanç veya kayıplar:
(i)
İlk muhasebeleştirme sırasında gerçeğe uygun değer
farkı kâr veya zarara yansıtılan olarak sınıflanmış finansal varlıklar ya
da finansal borçlar ile TFRS 9 uyarınca zorunlu olarak gerçeğe uygun değeri
üzerinden ölçülen finansal varlıklardan kaynaklananlar(TFRS 9 uyarınca alım
satım amaçlı tanımını karşılayan finansal borçlar) ayrı ayrı gösterilmek
suretiyle, gerçeğe uygun değer farkı kâr veya zarara yansıtılarak ölçülen
finansal varlıklardan kaynaklanan net kazanç veya kayıplar. Gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflanmış finansal
borçlarda diğer kapsamlı gelire yansıtılan kazanç ya da zarar tutarı ile
kar ya da zarara yansıtılan tutar ayrı ayrı gösterilir.
(ii)-(iv)
“-””
(v)
İtfa edilmiş
maliyetinden ölçülen finansal borçlar.
(vi)
İtfa edilmiş maliyetinden
ölçülen finansal varlıklar.
(vii)
Gerçeğe uygun değer farkı diğer
kapsamlı gelire yansıtılarak ölçülen finansal varlıklar.
(b) İtfa edilmiş
maliyetinden ölçülen finansal varlıklar veya gerçeğe uygun değer farkı kâr
veya zarara yansıtılarak ölçülmeyen finansal borçlara ilişkin toplam faiz gelir
ve giderleri (etkin faiz yöntemi kullanılarak hesaplanan)
(c)
Aşağıdakilerden kaynaklanan ücret gelir ve giderleri (etkin faiz oranının
belirlenmesinde kullanılan tutarların dışında kalanlar):
(i)
Gerçeğe uygun
değer farkı kâr veya zarara yansıtılmayan itfa edilmiş maliyetle ölçülen
finansal varlıklar veya finansal borçlar ve
(ii)
Varlıkların
bireyler, vakıflar, emeklilik fayda plânları ve kurumlar adına saklanması
veya yatırım olarak değerlendirilmesi sonucunu doğuran emanet ve diğer
saklama faaliyetleri;
(d) Değer
düşüklüğüne uğramış finansal varlıklara ilişkin olarak TMS 39 Paragraf UR
93 uyarınca tahakkuk ettirilen faiz geliri
(e) Her bir
finansal varlık sınıfına ilişkin değer düşüklüğü zararı tutarı.”
20A
Paragrafı
“20A.
İtfa edilmiş
maliyetinden ölçülen finansal araçların finansal durum tablosu dışı
bırakılmasından kaynaklanan ve kapsamlı gelir tablosunda muhasebeleştirilen
kazanç ve kayıpların analizine ilişkin açıklamada, bu finansal araçların
finansal durum tablosu dışı bırakılmasından kaynaklanan kazanç ve kayıplar
ayrı olarak gösterilir. Söz konusu açıklama, finansal araçların finansal
durum tablosu dışı bırakılmanın nedenlerini de içerir.”
28 inci
Paragraf
“28. Bir finansal araca
ilişkin piyasanın aktif olmaması durumunda, işletme ilgili finansal aracın
gerçeğe uygun değerini bir değerleme yöntemi aracılığıyla belirler
(bakınız: TFRS 9'un B5.4.6 – B5.4.12 Paragrafları). Diğer yandan TFRS 9'un
B5.4.8 Paragrafında yer alan koşullar karşılanmadığı sürece, ilk
muhasebeleştirmede gerçeğe uygun değere ilişkin en iyi gösterge yapılan
işlemin fiyatıdır (diğer bir ifadeyle, alınan veya ödenen bedelin gerçeğe
uygun değeridir). Dolayısıyla, ilk muhasebeleştirmedeki gerçeğe uygun değer
ile anılan tarihte değerleme yöntemi kullanılarak belirlenen tutar arasında
bir fark oluşabilir. Bu tür bir farkın bulunması durumunda, işletme,
finansal araç sınıfı itibariyle aşağıdaki açıklamalarda bulunur:
(a) Fiyatın
belirlenmesi sırasında piyasa katılımcılarının göz önünde bulunduracağı
etkenlerde (zaman da dahil olmak üzere) meydana gelen değişiklikleri
yansıtmak amacıyla söz konusu farkın kâr veya zararda
muhasebeleştirilmesine ilişkin muhasebe politikası (bakınız: TFRS 9'un
B5.4.9 Paragrafı) ve
(b) Dönem başı
ve sonu itibariyle henüz kâr veya zararda muhasebeleştirilmemiş bulunan
toplam fark tutarı ve sözü edilen tutarın bakiyesinde meydana gelen
değişikliklerin mutabakatı.”
29 uncu
Paragrafın (b) bendi
“29.
(b) “-””
30 uncu
Paragrafın ilk fıkrası
“30.
29(c) Paragrafında yer alan
durumlarda, finansal tablo kullanıcılarının ilgili sözleşmelerin defter
değerleri ile gerçeğe uygun değerleri arasındaki olası farklılıkların
düzeyi hakkında değerlendirmede bulunabilmelerine yardımcı olacak bilgi
açıklanır.”
44H
Paragrafı
“44H.
“-””
44I
Paragrafı
“44I.
TFRS
9’un ilk uygulamasında, her bir finansal varlık sınıfı için aşağıdaki
hususlar ilk uygulama tarihinde açıklanır:
(a) TMS 39
uyarınca belirlenen orijinal ölçüm sınıfı ve defter değeri;
(b) TFRS 9
uyarınca belirlenen yeni ölçüm sınıfı ve defter değeri
(c) Daha önce
gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak sınıflanan
fakat artık bu şekilde sınıflanmayacak olan finansal varlıkların finansal
durum tablosunda yer alan tutarları. Söz konusu varlıklar, TFRS 9’un
yeniden sınıflanmasını zorunlu kıldığı ve işletmenin yeniden sınıflamayı
tercih ettiği finansal varlıklar olarak ayrıştırılır.
Söz
konusu sayısal bilgiler başka bir format uygun olmadığı sürece tablo
formatında sunulur.”
44J Paragrafı
“44J. TFRS 9’u ilk kez
uygulayan işletmelerin, finansal tablo kullanıcılarının aşağıda belirtilen
hususları anlamaları için niteliksel bilgi sunmaları gerekir:
(a) TFRS 9’un
uygulanması sonucu sınıfı değişen finansal varlıklara TFRS 9’un
sınıflandırmaya ilişkin hükümlerinin nasıl uygulandığı.
(b) Gerçeğe
uygun değer farkı kâr ya da zarara yansıtılarak ölçülen finansal varlık veya
finansal borçların sınıflandırılma veya sınıflandırma dışı bırakılma
nedenleri.”
44N Paragrafı
“44N. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 2–5, 8–10, 11, 14, 20,
28, 30 ncu Paragrafları, Ek A ile B1, B5, B10(a), B22 ve B27 Paragrafları
değiştirilmiş, 10A, 11A, 11B, 12B–12D, 20A, 44I ve 44J Paragrafları
eklenmiş ve 12, 12A, 29(b), 44H, B4 Paragrafları ve Ek D silinmiştir. Söz
konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında
uygulanır.”
B1 Paragrafı
“B1.
Paragraf
6, finansal araçların, açıklanan bilgilerin niteliğine uygun bir şekilde ve
ilgili finansal araçların özellikleri de dikkate alınmak suretiyle
sınıflara ayrılmasını gerektirir. 6 ncı Paragrafta yer alan sınıflar,
işletme tarafından belirlenmeleri nedeniyle TFRS 9’da yer alan finansal
araç sınıflarından farklıdır (Bu Standartlar finansal araçların nasıl
ölçüleceğini ve gerçeğe uygun değerde meydana gelen değişimlerin nerede
muhasebeleştirileceğini belirler).”
Terimlere
ilişkin tanımlar başlıklı A Ekinin son fıkrası
·
finansal varlık
veya finansal borcun itfa edilmiş maliyeti
·
finansal durum
tablosu dışı bırakma
·
türev ürün
·
etkin faiz
yöntemi
·
özkaynağa dayalı
finansal araç
·
gerçeğe uygun
değer
·
finansal varlık
·
finansal teminat
sözleşmeleri
·
finansal araç
·
finansal borç
·
gerçeğe uygun
değer farkı kâr veya zarara yansıtılan finansal borç
·
tahmini işlem
·
finansal riskten
korunma aracı
·
alım satım amaçlı
elde tutulan
·
yeniden
sınıflandırma tarihi
·
normal yoldan
alım veya satım
B4
Paragrafı
“B4.
“-””
B5
Paragrafının (a), (aa), (b) ve (c) bendleri
“B5. 21 inci Paragraf, finansal
tabloların hazırlanmasında kullanılan ölçüm esası (veya esasları) ile
finansal tabloların anlaşılması için gerekli diğer muhasebe politikalarının
kamuoyuna açıklanmasını gerektirir. Finansal araçlar açısından bu
açıklamaların aşağıdakileri içermesi mümkündür:
(a) Gerçeğe
uygun değer farkı kâr veya zarara yansıtılan olarak sınıflanan finansal
borçlar açısından:
(i)
Gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflanan finansal borçların
nitelikleri;
(ii)
Sözü edilen finansal
borçların ilk muhasebeleştirme sırasında bu şekilde sınıflanmalarında göz
önüne alınan kriterler ve
(iii)
İşletmenin bu tür bir
sınıflamanın yapılması için TFRS 9’un 4.2.2 nci Paragrafında yer alan
koşulları nasıl karşıladığı.
(aa) Gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflanan finansal varlıklar
açısından:
(i)
Gerçeğe uygun
değer farkı kâr veya zarara yansıtılan olarak sınıflanan finansal
varlıkların nitelikleri;
(ii)
Sözü edilen finansal
borçların bu şekilde sınıflanmaları için TFRS 9’un 4.1.5 inci Paragrafında
yer alan kriterlerin nasıl karşılandığı.
(b) “-”
(c)
Finansal varlıkların normal yoldan alımı veya satımı işlemlerinin ticari
işlem tarihinde mi yoksa teslim tarihinde mi muhasebeleştirildiği (bakınız:
TFRS 9’un 3.1.2 Paragrafı).”
B10
Paragrafının (a) bendi
“B10
(a)
Müşterilere sağlanan krediler ile diğer işletmelere verilen avanslar. Bu durumlarda,
azami kredi riski ilgili finansal varlıkların defter değeri tutarıdır.”
B22 Paragrafı
“B22.
Faiz oranı riski, finansal durum tablosuna
yansıtılmış olan faiz içeren finansal araçlardan (edinilmiş ya da ihraç
edilmiş borçlanma araçları gibi) ve finansal durum tablosuna yansıtılmamış
olan diğer bazı finansal araçlardan (bazı kredi taahhütleri gibi)
kaynaklanır.”
B27 Paragrafı
“B27.
Paragraf 40(a) uyarınca, kâr veya zarardaki
duyarlılık (örneğin, gerçeğe uygun değer farkı kâr veya zarara yansıtılarak
ölçülen finansal araçlardan kaynaklanan), diğer kapsamlı gelirdeki
duyarlılıktan (örneğin, gerçeğe uygun değerinde meydana gelen
değişikliklerin diğer kapsamlı gelirde sunulduğu özkaynağa dayalı araçlara
yapılan yatırımlardan kaynaklanan) ayrı olarak açıklanır.”
EK 7
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını
uyguladıkları finansal tablolarında TMS 1 Standardına ilişkin aşağıda yer
alan Paragrafları bu şekilleriyle uygularlar
7nci
Paragrafta yer alan diğer kapsamlı gelir (özkaynaklara yansıtılan kâr veya
zararlar) tanımı ve tanımdan sonra gelen (d), (e) ve (f) bendleri
Diğer kapsamlı gelir (özkaynaklara yansıtılan kâr veya zararlar):
Diğer TFRS’ler tarafından gerekli kılındığında ya da izin verildiğinde kâr
ya da zararda muhasebeleştirilmeyen gelir ya da gider (yeniden
sınıflandırma düzeltmeleri de dahil olmak üzere) kalemlerini kapsar.
Diğer kapsamlı gelirin unsurları:
(d) “TFRS 9 Finansal
Araçlar” Standardının 5.7.5 üncü Paragrafı uyarınca gerçeğe uygun değer
farkı diğer kapsamlı gelire yansıtılan özkaynağa dayalı finansal
araçlardaki yatırımlardan kaynaklanan kazanç ya da kayıplar.
(e) Nakit akış
riskine ilişkin riskten korunma araçlarına bağlı olarak oluşan kazanç veya
kayıpların etkin kısımları (bakınız: “TMS 39 Finansal Araçlar:
Muhasebeleştirme ve Ölçme”)
(f)
Gerçeğe uygun değer farkı kar ya da zarara yansıtılan olarak
sınıflandırılan borçlara ilişkin olarak söz konusu borcun kredi riskinde
meydana gelen değişimlerle ilişkilendirilebilen gerçeğe uygun değerdeki
değişim tutarı (bakınız: TFRS 9 un 5.7.7 Paragrafı)
68 inci
Paragrafın son cümlesi
“68.
Dönen varlıklar ayrıca, esas
itibariyle alım satım amaçlı elde tutulan varlıkları (örneğin; TFRS 9’da
yer alan alım satım amaçlı elde tutulan tanımını karşılayan bazı finansal
varlıklar) ve uzun vadeli finansal varlıkların kısa vadeli kısımlarını
içerir.”
71 inci
Paragraf
“71.
Diğer kısa vadeli borçlar normal
faaliyet döngüsü içinde yer almayan ancak vadeleri raporlama döneminden
itibaren on iki ay içinde dolacak olan veya öncelikle ticari amaçla elde
tutulan borçlardır. TFRS 9’a göre alım satım amacıyla elde bulundurulan
olarak sınıflandırılmış bazı finansal borçlar, kredili mevduat hesapları,
uzun vadeli finansal borçların kısa vadeli kısımları, temettü ödemeleri,
gelir vergileri ve diğer ticari olmayan ödemeler bunlara örnektir. Uzun
vadede finansman sağlayan finansal borçlar (örneğin işletmenin normal faaliyet
döngüsünde kullanılan işletme sermayesinin bir parçası olmayan) ve
raporlama döneminden sonraki on iki ay içerisinde ödenmeyecek olan finansal
borçlar, uzun vadeli borçlardır ve bu borçlar 74 ve 75 inci Paragraf
hükümlerine tabidirler”
82 inci Paragrafın
ilk fıkrası ile (a), (aa), (b), (c) ve (ca) bendleri
“82.
Kapsamlı gelir tablosu asgari olarak, söz
konusu dönemle ilgili aşağıdaki tutarları gösteren kalemleri içerir:
(a)
Hasılat;
(aa) İtfa edilmiş maliyetinden
ölçülen finansal varlıkların finansal durum tablosu dışı bırakılmasından
kaynaklanan kazanç veya kayıplar,
(b)
Finansman maliyetleri;
(c) Özkaynak
yöntemi kullanılarak muhasebeleştirilen iştirakler ve iş ortaklıklarının
kar veya zarar payları;
(ca) Bir finansal
varlığın yeniden sınıflandırılması neticesinde gerçeğe uygun değeri
üzerinden ölçülmesi durumunda, önceki defter değeri ile yeniden
sınıflandırma tarihindeki gerçeğe uygun değeri arasındaki farktan kaynaklanan
kazanç ya da kayıplar (TFRS 9’da tanımlandığı üzere)”
93 üncü
Paragraf
“93.
Diğer TFRS’ler daha önce diğer
kapsamlı gelirde muhasebeleştirilen tutarların kâr ya da zararda yeniden
sınıflandırılıp sınıflandırılmayacağını ve ne zaman sınıflandırılacağını belirler.
Bu tür sınıflandırmalar bu Standartta yeniden sınıflandırma düzeltmeleri
olarak geçer. Yeniden sınıflandırma düzeltmesi, düzeltmenin kâr ya da zarar
olarak sınıflandırıldığı dönemdeki diğer kapsamlı gelir ile ilgili
bölümleri içerir. Bu tutarlar, cari döneme ya da önceki döneme
gerçekleşmemiş karlar olarak diğer kapsamlı gelirde muhasebeleştirilir. Bu
gerçekleşmemiş karlar, kar ya da zarar olarak yeniden sınıflandırıldığı
dönemde, diğer kapsamlı gelirden gerçekleşen karların, toplam kapsamlı
gelire iki defa dahil etmekten kaçınmak amacıyla düşülür.”
95 inci
Paragraf
“95.
Yeniden sınıflandırma düzeltmeleri örneğin; yabancı ülkede bulunan
işletmenin elden çıkarılması (bakınız: TMS 21) gibi bir olaydan ve finansal
riskten korunmaya konu olan tahmin işleminin kâr ya da zararı
etkilemesinden kaynaklanır (nakit akış riskinden korunma ile ilgili olarak
bakınız: TMS 39’un 100 üncü Paragrafı)..”
123 üncü
Paragrafın ilk fıkrası ve (a) bendi
“123. İşletmenin muhasebe
politikalarının uygulanmasında yönetim, tahminleri içerenlerden ayrı
olarak, finansal tablolarda muhasebeleştirilen tutarları önemli ölçüde
etkileyen, çeşitli değerlendirmeler yapar. Örneğin, yönetim aşağıdaki
hususların belirlenmesinde değerlendirmeler yapar:
(a) “-””
139E
Paragrafı
“139E.
“-””
139G
Paragrafı
“139G.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı
ile 7, 68, 71, 82, 93, 95 ve 123 Paragrafları değiştirilmiş ve 139E
Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim 2010’da yayımlanan
TFRS 9 uygulandığında uygulanır.”
EK 8
(Mülga:RG-16/12/2017-30272
Mükerrer)
EK 9
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 8 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
53 üncü
Paragrafı
“53.
Yeni bir muhasebe politikasının uygulanmasında veya geçmiş döneme ilişkin
hatanın düzeltilmesinde, yönetimin geçmiş dönemdeki niyetleri veya
muhasebeleştirilen, ölçülen veya açıklanan tahmin tutarlarında, sonraki
dönemlere ilişkin durumlar dikkate alınmamalıdır. Örneğin, çalışanların
birikmiş hastalık izinlerine ilişkin olarak “TMS 19 Çalışanlara Sağlanan
Faydalar” Standardı uyarınca yapılan borç hesaplamasında meydana gelen
önceki döneme ilişkin hatanın düzeltilmesinde, sonraki dönemde ortaya çıkan
ciddi grip salgınına ilişkin olarak, geçmiş dönem finansal tablolarının
yayım için onaylanmasından sonra elde edilen bilgiler dikkate alınmaz.
Geçmiş dönemlere yönelik karşılaştırmalı bilgileri değiştirmek için önemli
tahminlerin sıkça gerekmesi, geçmiş dönemlerin karşılaştırmalı bilgilerinin
güvenilir şekilde düzeltilmesini veya değiştirilmesini engellemez.”
54A Paragrafı
“54A. “-””
54B Paragrafı
“54B. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 53 üncü Paragraf
değiştirilmiş ve 54A Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim
2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 10
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 12 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
20 nci
Paragrafın ilk iki cümlesi
“20.
TFRS’ler bazı varlıkların gerçeğe uygun değerden gösterilmelerine ya da
bunlar için yeniden değerleme yapılmasına izin vermekte ya da bu işlemi
zorunlu kılmaktadır (örneğin bakınız: “TMS 16 Maddi Duran Varlıklar”, “TMS
38 Maddi Olmayan Duran Varlıklar”, “TMS 40 Yatırım Amaçlı Gayrimenkuller”
ve ““TFRS 9 Finansal Araçlar” Standartları”). Bazı yasal düzenlemelere
göre, bir varlığın yeniden değerlemeye tabi tutulması veya diğer şekillerde
değerinin yeniden belirlenerek gerçeğe uygun değerine yükseltilmesi cari
dönemin vergiye tabi kârını (mali zararını) etkileyebilir.”
96 ıncı
Paragraf
“96.
“-””
97 inci
Paragraf
“97.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 20 inci
Paragraf değiştirilmiş ve 96 ncı Paragraf silinmiştir. Söz konusu
değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 11
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 18 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
6 ncı
Paragrafın (d) bendi
“6.
(d) Finansal varlık veya finansal
borçların gerçeğe uygun değerindeki değişmeler veya bunların elden çıkarılması
(bakınız: “TFRS 9 Finansal Araçlar” Standardı)”
11 inci
paragrafın son cümlesi
“11.
Satış bedelinin nominal tutarı ile gerçeğe uygun değeri arasındaki fark, bu
Standardın 29 ve 30 uncu Paragrafları ile TFRS 9 uyarınca faiz geliri
olarak muhasebeleştirilir.”
39 uncu
Paragraf
“39.
“-””
40 ıncı
Paragraf
“40.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 6(d) ve 11
inci Paragraflar değiştirilmiş ve 39 uncu Paragraf silinmiştir. Söz konusu
değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 12
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 20 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
10A Paragrafı
“10A. Devletten piyasa
faiz oranından düşük bir oranla alınan kredinin faydası, devlet teşviği
olarak kabul edilir. Söz konusu kredi “TFRS 9 Finansal Araçlar” Standardı
uyarınca muhasebeleştirilir ve ölçülür. Düşük faiz oranının yarattığı
fayda, kredinin TFRS 9 uyarınca belirlenen başlangıçtaki defter değeri ile
elde edilen kazanımlar arasındaki fark olarak ölçülür. Söz konusu fayda, bu
Standarda göre muhasebeleştirilir. Krediden sağlanan fayda ile karşılanması
planlanan maliyetlerin belirlenmesinde, yerine getirilen veya yerine
getirilmesi gereken koşul ve yükümlülükler göz önünde bulundurulur.”
44 üncü
Paragraf
“44.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 10A
Paragrafı değiştirilmiştir. Söz konusu değişiklik, Ekim 2010’da yayımlanan
TFRS 9 uygulandığında uygulanır.”
EK 13
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 21 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
3 üncü
Paragrafın (a) bendi
“3.
(a) “TFRS 9 Finansal Araçlar”
Standardının kapsamında olan türev işlemler ve bakiyeler hariç; yabancı
para işlemlerin ve yabancı para cinsinden bakiyelerin
muhasebeleştirilmesinde”
4 üncü
Paragraf
“4.
TFRS 9 birçok yabancı para cinsinden türev araçlara uygulandığından, söz
konusu türev araçlar bu Standart kapsamı dışındadır. Bununla birlikte; TFRS
9 un kapsamında olmayan yabancı para cinsinden türev araçlar (örneğin diğer
sözleşmelerde saklı yabancı para cinsinden türev araçlar) bu Standart
kapsamındadır. Ayrıca bu Standart, bir işletmenin türev araçlarına ilişkin
tutarları geçerli para biriminden finansal tablolarda kullanılan para
birimine çevirirken de uygulanır”
52 nci
Paragrafın (a) bendi
“52.
(a) TFRS 9’a göre finansal
araçların gerçeğe uygun değerleri üzerinden ölçülmesinden kaynaklanan ve
kâr veya zararda muhasebeleştirilen kur farkları hariç olmak üzere, kâr
veya zararda muhasebeleştirilen kur farkları tutarı ve”
60C Paragrafı
“60C.
“-””
60E Paragrafı
“60E. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 3(a), 4 ve 52(a)
Paragrafları değiştirilmiş ve 60C Paragrafı silinmiştir. Söz konusu
değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 14
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan
TFRS 9 Standardını uyguladıkları finansal tablolarında TMS 27 Standardına
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
35 inci Paragrafın
üçüncü cümlesi
“35.
Örneğin, bağlı ortaklığın yurtdışındaki işletme ile ilgili olarak birikmiş
kur farklarının bulunması ve ana ortaklığın bağlı ortaklık üzerindeki
kontrolünü kaybetmesi durumunda, ana ortaklık yurtdışındaki işletme ile ilgili
olarak daha önce diğer kapsamlı gelirde muhasebeleştirilen kazanç veya
kaybı, kâr ya da zararda yeniden sınıflandırır.”
37 inci
Paragraf
“37.
Eski bağlı ortaklıkta sahip olunan herhangi bir yatırımın gerçeğe uygun
değeri bağlı ortaklığın kontrolünün kaybedildiği tarih itibariyle, “TFRS 9
Finansal Araçlar” Standardı uyarınca finansal varlık olarak ilk
muhasebeleştirilmesindeki gerçeğe uygun değeri olarak veya uygun olması
durumunda bir iştirakteki veya müştereken kontrol edilen işletmedeki yatırımın
ilk muhasebeleştirilmesindeki maliyet bedeli olarak dikkate alınır.”
38 inci
Paragraf
“Bağlı ortaklık, iştirak ve
müştereken kontrol edilen işletmelerin bireysel finansal tablolarda
muhasebeleştirilmesi
38.
Bireysel finansal tablolar hazırlayan bir işletme, bu tablolarda yer alan
bağlı ortaklıklar, müştereken kontrol edilen işletmeler ve iştiraklerdeki
yatırımlarını;
(a) Maliyet
değeriyle veya
(b) TFRS 9’a
uygun olarak muhasebeleştirir.
Her bir yatırım kategorisi için aynı muhasebe politikasının uygulanması
esastır. Maliyeti üzerinden muhasebeleştirilmiş olan yatırımlar, TFRS 5’e
göre satış amaçlı elde tutulan varlık olarak sınıflandırıldığında (ya da
satış amaçlı varlık olarak sınıflanan bir grup varlık içerisine dahil
edildiğinde) “TFRS 5 Satış Amaçlı Elde Tutulan Duran Varlıklar ve
Durdurulan Faaliyetler” Standardına uygun olarak muhasebeleştirilir. Bu tür
durumlarda, yatırımların TFRS 9’a göre muhasebeleştirilmesinde bir değişiklik
olmaz.”
40 ıncı
Paragraf
“40.
Konsolide finansal tablolarda TFRS 9 uyarınca muhasebeleştirilen müştereken
kontrol edilen işletmeler ve iştiraklerdeki yatırımlar, yatırımcının
bireysel finansal tablolarında da aynı yöntemle muhasebeleştirilir.”
Paragraf 45D
45D. “-”
Paragraf 45E
“45E. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 35, 37, 38 ve 40
Paragrafları değiştirilmiş ve 45D Paragrafı silinmiştir. Söz konusu
değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 15
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan
TFRS 9 Standardını uyguladıkları finansal tablolarında TMS 28 Standardına
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
1 inci
Paragraf
“1.
Bu Standart, iştiraklerdeki yatırımların muhasebeleştirilmesinde uygulanır.
Ancak;
(a) Risk
sermayesi kuruluşları veya
(b) Yatırım
fonları ve yatırım amaçlı sigorta fonlarını kapsayan benzer işletmeler
tarafından elde bulundurulan ve “TFRS 9 Finansal
Standardı” uyarınca gerçeğe uygun değer farkı kâr veya zarara yansıtılarak
ölçülen iştirak yatırımları bu Standart kapsamında değildir. Bu tür
yatırımlar, TFRS 9 uyarınca gerçeğe uygun değer farkı kâr veya zarara
yansıtılarak ölçülür. Bu tür bir yatırımı elinde bulunduranlar 37(f)
Paragrafında yer verilen açıklamaları yapar.”
18 inci
Paragrafın ilk cümlesi
“18.
Bir iştirak yatırımı, bir bağlı ortaklığa ya da TMS 31’de tanımlandığı
şekliyle iş ortaklığına dönüşmediği sürece, yatırımcı iştirakteki önemli
etkinin bittiği tarihten itibaren özkaynak yöntemini uygulamayı bırakır ve
yatırımını söz konusu tarihten itibaren TFRS 9 uyarınca muhasebeleştirir.”
19 uncu
Paragraf
“19.
Bir yatırımın iştirak niteliği sona erdiğinde ve TFRS 9’a göre muhasebeleştirildiğinde,
söz konusu yatırımın iştirak niteliğinin sona erdiği tarihteki gerçeğe
uygun değeri TFRS 9 uyarınca bir finansal varlık olarak onun ilk
muhasebeleştirmedeki gerçeğe uygun değeri olarak kabul edilir.”
19A
Paragrafının üçüncü cümlesi
“19A. Örneğin, iştirakin
yurtdışındaki işletme ile ilgili olarak birikmiş kur farklarının bulunması
ve yatırımcının iştirak üzerindeki önemli etkiyi kaybetmesi durumunda,
yatırımcı yurtdışındaki işletme ile ilgili olarak daha önce diğer kapsamlı
gelirde muhasebeleştirilen kazanç veya kaybı, kâr ya da zararda yeniden
sınıflandırır.”
Paragraf 41D
41D. “-”
Paragraf 41F
“41F. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 1 ve 18-19A Paragrafları
değiştirilmiş ve 41D Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim
2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 16
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan
TFRS 9 Standardını uyguladıkları finansal tablolarında TMS 31 Standardına
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
1 inci
Paragraf
“1.
İş ortaklıklarındaki payların muhasebeleştirilmesi ve iş ortaklıklarının
yapılarına ve faaliyetlerinin gerçekleştirilme şekline bağlı olmaksızın; iş
ortaklığının varlık, borç, gelir ve giderlerinin ortak girişimcilerin ve
yatırımcıların finansal tablolarında raporlanması bu Standart uyarınca
yapılır. Ancak bu Standart, gerçeğe uygun değer farkı kâr veya zarara
yansıtılarak ölçülen ve “TFRS 9 Finansal Araçlar” Standardı uyarınca
muhasebeleştirilen;
(a) Girişim
(risk) sermayesi organizasyonları veya
(b) Yatırım
fonları ve yatırım amaçlı sigorta fonları dahil benzer işletmeler
tarafından elde tutulan, müştereken kontrol edilen işletmelerdeki ortak
girişimci katılım paylarına uygulanmaz.
Bu tür yatırımlar, TFRS 9 uyarınca gerçeğe uygun değer farkı kâr veya
zarara yansıtılarak ölçülür. Bu tür bir katılım payını elinde tutan ortak
girişimci, 55 ve 56 ncı Paragraflar uyarınca gerekli açıklamaları yapar.”
45 inci
Paragrafın ilk cümlesi
“45.
İşletme üzerindeki müşterek kontrolü sona eren bir yatırımcı, önceden
müştereken kontrol edilen işletmenin kontrolün sona erdiği tarihten
itibaren bağlı ortaklık ya da iştirak niteliğine dönüşmediği durumlarda,
geriye kalan yatırımını müşterek kontrolün sona erdiği tarihten itibaren
TFRS 9 uyarınca muhasebeleştirir.”
45A Paragrafı
“45A. Bir yatırımın
müştereken kontrol edilen işletme olma niteliği sona erdiği ve ilgili
yatırımın TFRS 9’a göre muhasebeleştirildiği durumlarda, söz konusu
yatırımın müştereken kontrol edilen işletme niteliğini kaybettiği tarihteki
gerçeğe uygun değeri, bu yatırımın TFRS 9’a göre finansal varlık olarak ilk
kez muhasebeleştirildiği tarihteki gerçeğe uygun değeri olarak kabul
edilir.”
45B
Paragrafının üçüncü cümlesi
“45B. Örneğin;
müştereken kontrol edilen bir işletmenin yurtdışındaki işletme ile ilgili
olarak birikimli kur farkları varsa ve yatırımcı işletmedeki müşterek
kontrolünü kaybediyorsa, yatırımcı yurtdışındaki işletme ile ilişkili
olarak daha önce cari dönemde diğer kapsamlı gelire yansıtılan kazanç veya
kaybı, kâr veya zararda yeniden sınıflandırır.”
51 inci
Paragraf
“51 . İş
ortaklığındaki yatırımı üzerinde müştereken kontrolü olmayan bir yatırımcı
bu yatırımını TFRS 9 uyarınca veya iş ortaklığında önemli etkiye sahip ise
TMS 28 uyarınca muhasebeleştirir.”
58C Paragrafı
“58C. “-”
58E Paragrafı
“58E. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 1 ve 45–45B ile 51
Paragrafları değiştirilmiş ve 58C Paragrafı silinmiştir. Söz konusu
değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 17
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan
TFRS 9 Standardını uyguladıkları finansal tablolarında TMS 32 Standardına
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
3 üncü
Paragraf
“3.
Bu Standartta yer
alan ilkeler, “TFRS 9 Finansal Araçlar” Standardında yer alan finansal
varlık ve borçların muhasebeleştirilme ve ölçümüne ilişkin ilkeler ile
bunlara ilişkin bilginin kamuoyuna açıklanmasına yönelik olarak “TFRS 7
Finansal Araçlar: Açıklamalar” Standardında yer alan ilkeleri tamamlar.”
4 üncü
Paragraf
“Kapsam
4.
Bu Standart
tüm işletmeler tarafından her türlü finansal araca uygulanır. Bunun
istisnaları şunlardır:
(a) “TMS 27
Konsolide ve Bireysel Finansal Tablolar”, “TMS 28 İştiraklerdeki
Yatırımlar” ve “TMS 31 İş Ortaklıklarındaki Paylar” Standartları kapsamında
muhasebeleştirilen bağlı ortaklık, iştirak veya iş ortaklıklarındaki
yatırımlar. Öte yandan, bazı durumlarda, TMS 27, TMS 28 ve TMS 31, bağlı
ortaklık, iştirak ve iş ortaklıklarındaki payların TFRS 9’a göre
muhasebeleştirilmesine izin vermektedir; bu tür durumlarda, işletme, bu
Standartta yer alan hükümleri uygular. İşletmeler, bu Standardı bağlı
ortaklıklardaki, iştiraklerdeki ve iş ortaklıklarındaki yatırımlarına
ilişkin tüm türev ürünlere uygular.
(b) "TMS 19
Çalışanlara Sağlanan Faydalar" Standardının uygulandığı emeklilik
fayda planları kapsamındaki işveren hak ve yükümlülükleri.
(c) “-”
(d) “TFRS 4
Sigorta Sözleşmeleri” Standardında tanımlanan sigorta sözleşmeleri. Ancak,
sigorta sözleşmelerinde saklı türev ürünler için, TFRS 9 Standardının
işletmenin söz konusu işlemleri ayrı ayrı muhasebeleştirmesini gerektirmesi
durumunda bu Standart uygulanır. Bunun dışında ihraççının, finansal teminat
sözleşmeleri için, muhasebeleştirme ve ölçme işlemlerinde TFRS 9’u
uyguluyor olması durumunda bu Standart; TFRS 4’ün 4(d) Paragrafına uygun
olarak muhasebeleştirme ve ölçme işlemlerinde TFRS 4’ü uygulamayı seçmesi
durumunda ise TFRS 4 uygulanır.
(e) İsteğe bağlı
katılım şekli içermeleri nedeni ile TFRS 4 kapsamındaki finansal araçlar.
Anılan araçları ihraç edenler, söz konusu araçlara finansal borçlar ve
özkaynağa dayalı finansal araçlar arasındaki ayrım konusunda Standardın
15-32 ve UR 25-UR 35 Paragraflarını uygulamaktan muaftırlar. Ancak, bu
araçlar Standardın diğer bütün hükümlerine tabidir. Ayrıca, Standart anılan
araçlarda saklı türev ürünler için de uygulanır (bakınız: TFRS 9).”
12 nci
Paragraf
“12.
Aşağıdaki kavramlar TFRS 9’un A Ekinde veya TMS 39’un 9 uncu Paragrafında
tanımlanmış olup bu Standartta TMS 39 ve TFRS 9’da belirtilen anlamları ile
kullanılmıştır:
·
finansal varlık veya
finansal borcun itfa edilmiş maliyeti
·
finansal durum tablosu dışı
bırakma
·
türev ürün
·
etkin faiz yöntemi
·
finansal teminat sözleşmesi
·
gerçeğe uygun değer farkı kâr
veya zarara yansıtılan finansal borçlar
·
kesin taahhüt
·
tahmini işlem
·
finansal riskten korunma
işleminin etkinliği
·
finansal riskten korunma
konusu kalem
·
finansal riskten korunma aracı
·
alım satım amaçlı elde tutulan
·
normal yoldan alım veya satım
·
işlem maliyetleri”
23 üncü
Paragraf
“23. 16A
ve 16B veya 16C ve 16D Paragraflarında belirtilen durumlar haricinde, bir
işletmenin özkaynağına dayalı finansal araçlarını nakit ya da başka bir
finansal varlık karşılığında satın alması yükümlülüğünü içeren bir
sözleşme, geri satın alınan tutarın bugünkü değeri kadar (örneğin, forward
geri satın alma fiyatı, opsiyon kullanma fiyatı veya diğer geri satın alım
tutarının bugünkü değeri) bir finansal borç doğurur. Bu durum, sözleşmenin
kendisinin özkaynağa dayalı finansal araç olduğu durumlarda bile
geçerlidir. İşletmenin forward sözleşmesi çerçevesinde özkaynağına dayalı
finansal araçlarını nakit karşılığı satın alma yükümlülüğü buna bir
örnektir. TFRS 9’a göre, anılan finansal borç ilk muhasebeleştirilmesi
sırasında gerçeğe uygun değeri (geri satın alma tutarının bugünkü değeri)
özkaynaktan çıkarılmak suretiyle yeniden sınıflandırılır. Bunu takiben,
finansal borcun değerlemesi TFRS 9 ile uyumlu olarak yapılır. Sözleşmenin
teslim işleminin gerçekleştirilmesinden önce zamanaşımına uğraması
durumunda, finansal borcun defter değeri yeniden özkaynaklar içerisinde
sınıflandırılır. Bir işletmenin özkaynağına dayalı finansal araçlarını
satın almasına yönelik sözleşmeye dayalı yükümlülüğü, anılan yükümlülük
karşı tarafın satış hakkını (örneğin karşı tarafa işletmenin özkaynağına
dayalı finansal araçlarını sabit bir tutar karşılığında işletmeye satma
hakkı veren bir yazılı satım opsiyonu) kullanmasına bağlı olsa bile, geri
satın alım tutarının bugünkü değeri kadar bir finansal borç doğurur.”
31 inci
Paragrafın ilk cümlesi
“31. TFRS
9 finansal varlıkların ve finansal borçların ölçümünü açıklar.”
42 nci
Paragrafın son fıkrası
“42.
İşletme, finansal durum tablosu dışı bırakılma koşullarını taşımayan bir
finansal varlığın devrini muhasebeleştirmesi sırasında, devrolunan varlığı
ve buna ilişkin borçları netleştiremez (bakınız: TFRS 9’un 3.2.22 nci
Paragrafı).”
96C Paragrafı
“96C. Bu istisna uyarınca
finansal araçların sınıflandırılması, söz konusu araçların TMS 1, TMS 32,
TMS 39, TFRS 7 ve TFRS 9 uyarınca muhasebeleştirilmesi ile sınırlıdır.
Finansal araç, yol gösterici başka bir Standart veya Yorum uyarınca,
örneğin TFRS 2 uyarınca, özkaynağa dayalı finansal araç olarak dikkate
alınmamalıdır.”
97F Paragrafı
“97F. “-””
97H Paragrafı
“97H. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 3, 4, 12, 23, 31, 42,
96C, AG2 ve AG30 Paragrafları değiştirilmiş ve 97F Paragrafı silinmiştir.
Söz konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında
uygulanır.”
UR2 Paragrafı
“UR2 Bu Standart, finansal
araçların muhasebeleştirilmesi veya ölçülmesi ile ilgilenmez. Finansal
varlıkların ve borçların muhasebeleştirilmesi ve ölçülmesine ilişkin
hükümler TFRS 9’da yer alır.”
UR30
Paragrafı
“UR30 28 inci Paragraf yalnızca
türev olmayan bileşik finansal araçları ihraç edenler için uygulanır. 28
inci Paragraf finansal aracın hamili açısından bileşik finansal araçlara
değinmez. TFRS 9, hamili açısından bileşik finansal araç niteliğindeki
finansal varlıkların sınıflandırılmasını ve ölçümünü açıklar.”
EK 18
İşletmeler, bu Tebliğin 1 no’lu ekinde yer alan
TFRS 9 Standardını uyguladıkları finansal tablolarında TMS 36 Standardına
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
“5.
Bu Standart; TFRS 9 kapsamındaki finansal varlıklara, TMS 40 uyarınca
gerçeğe uygun değerden ölçülen yatırım amaçlı gayrimenkullere, TMS 41
uyarınca gerçeğe uygun değerden satış maliyetleri düşülmek suretiyle ölçülen
tarımsal faaliyetlere ilişkin canlı varlıklara uygulanmaz.”
140F
Paragrafı
“140F. “-””
140G
Paragrafı
“140G. Ekim 2010’da yayımlanan “TFRS 9
Finansal Araçlar” Standardı ile 2(e) ve 5 Paragrafları değiştirilmiş ve
140F Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim 2010’da
yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 19
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 37 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
2 inci
Paragraf
“2.
Bu Standart “TFRS 9 Finansal Araçlar” Standardı kapsamına dahil olan
finansal araçlara (garantiler dahil) uygulanmaz.”
97 inci
Paragraf
“97. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 2 nci Paragraf
değiştirilmiştir. Söz konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9
uygulandığında uygulanır.”
EK 20
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında TMS 39 Standardına ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
1 inci
Paragraf
“1.
“-””
2 inci
Paragrafın (b), (e), (h) ve (i) bendleri
“2.
(b) “TMS 17 Kiralama İşlemleri”
Standardının uygulandığı kiralama işlemlerindeki hak ve yükümlülükler.
Ancak:
(i) Kiraya veren
tarafından muhasebeleştirilen kira alacakları bu Standardın finansal durum
tablosu dışı bırakma ve değer düşüklüğüne ilişkin hükümlerine tabidir
(ii) Kiralayan tarafından
muhasebeleştirilen finansal kiralama borçları bu Standardın finansal durum
tablosu dışı bırakma hükümlerine tabidir
(iii) Kiralama
işlemlerinde saklı türev ürünler, bu Standardın saklı türev ürünlerle
ilgili hükümlerine tabidir
(e) İhraç edenin
(ihraççının) TFRS 9’un Ek A Bölümünde belirtilen finansal teminat
sözleşmesi tanımına giren sigorta sözleşmelerinden kaynaklanan hak ve
yükümlülükleri hariç olmak üzere, “TFRS 4 Sigorta Sözleşmeleri”
Standardında tanımlanan türdeki bir sigorta sözleşmesinden veya (ii) isteğe
bağlı katılım özelliğiiçermesi nedeniyle TFRS 4 kapsamına giren bir
sözleşmeden kaynaklanan hak ve yükümlülükler. Ancak bu Standart, ilgili
türev ürünün kendisinin TFRS 4 kapsamında bir sözleşme olduğu durumlar
haricinde, TFRS 4 kapsamındaki bir sözleşmede bulunan saklı türev ürünler
için uygulanır. Buna ek olarak, finansal teminat sözleşmelerini ihraç
edenin söz konusu sözleşmeleri birer sigorta sözleşmesi olarak gördüğünü
daha önceden açık bir biçimde beyan etmiş ve sigorta sözleşmelerinin
muhasebeleştirilme yöntemlerini kullanmış olması durumunda, ihraç eden, bu
tür finansal teminat sözleşmeleri için bu Standardı ya da TFRS 4’ü uygulama
konusunda serbesttir (bakınız: UR4 ve UR4A Paragrafları). İhraç eden, söz
konusu seçimi her bir sözleşme için yapabilir; ancak herhangi bir sözleşme
için yapılan tercihten geri dönülemez.
(h) 4 üncü
Paragrafta yer alan kredi taahhütleri dışında kalan kredi taahhütleri.
Kredi taahhüdünde bulunan taraf, bu Standart kapsamında olmayan kredi
taahhütleri için “TMS 37 Karşılıklar, Koşullu Borçlar ve Koşullu Varlıklar”
Standardını uygular. Ancak, bütün kredi taahhütleri bu Standardın finansal
durum tablosu dışı bırakma hükümlerine tabidir.
(i) Bu
Standardın uygulandığı 5-7 nci Paragrafların kapsamındaki sözleşmeler hariç
olmak kaydıyla, “TFRS 2 Hisse Bazlı Ödemeler” Standardının uygulandığı
hisse bazlı ödeme işlemleri ile ilgili finansal araçlar, sözleşme ve
yükümlülükler”
4 üncü
Paragrafın (a) ve (c) bendleri
“4.
(a)
İşletmenin gerçeğe uygun değer farkı
kâr veya zarara yansıtılan finansal borç olarak tanımladığı kredi
taahhütleri(bakınız: TFRS 9’un 4.2.2 Paragrafı). Kredi taahhütlerinin
sonucunda oluşan varlıkları, oluşmalarından kısa bir süre sonra satma
yönünde geçmişte uygulamaları bulunan bir işletmenin, aynı sınıf içindeki
bütün kredi taahhütleri için bu Standart geçerlidir.
(c) Piyasa faiz
oranın altında bir faiz oranından kredi kullandırmaya yönelik taahhütler
(bakınız: TFRS 9 un 4.2.1 Paragrafı).”
8 inci Paragraf
“8.
TFRS 9 ve TMS 32’de
tanımlanan terimler, bu Standartta TFRS 9 un A Ekinde ve de TMS 32’nin 11
inci Paragrafında belirtilen anlamlarda kullanılmıştır. TFRS 9 ve TMS 32
aşağıdaki terimleri tanımlamakta ve bu tanımların uygulanması konusunda yol
göstermektedir:
·
Finansal durum tablosu dışı
bırakma
·
Türev ürün
·
Özkaynağa dayalı finansal
araç
·
Gerçeğe uygun değer
·
Finansal varlık
·
Finansal teminat sözleşmesi
·
Finansal araç
·
Finansal borç
9 uncu
Paragraf
9.
Bu Standartta geçen terimlerin anlamları aşağıdaki gibidir:
Finansal araç
çeşitlerinin tanımlanması
Alım satım amaçlı elde tutulan finansal varlık veya
finansal borç: Bir finansal varlık
veya finansal borç, aşağıdaki durumlarda alım satım amaçlı elde tutulan
olarak sınıflandırılır:
(a) İlgili
varlık veya borç, esas itibariyle, yakın bir tarihte satılmak veya geri
satın alınmak amacıyla edinilmiş veya yüklenilmiştir,
(b) İlk muhasebeleştirme
sırasında, birlikte yönetilen ve son zamanlarda kısa dönemde kâr etme
konusunda belirgin bir eğilimi bulunduğu yönünde delil bulunan belirli
finansal araçlardan oluşan portföyün bir parçasıdır veya
(c) Bir türev
üründür (finansal teminat sözleşmesi olan veya etkin bir finansal riskten
korunma aracı niteliğinde bulunan türev ürünler hariç).
Gerçeğe uygun değer farkı kâr veya zarara
yansıtılan finansal borç: Aşağıdaki koşullardan herhangi birisine sahip finansal borçtur.
(a) Alım
satım amaçlı elde tutulan tanımını karşılamaktadır
(b) İlk
muhasebeleştirme sırasında, işletme tarafından, gerçeğe uygun değer farkı
kâr veya zarara yansıtılan olarak sınıflanmıştır. İşletme, bu tür bir
sınıflamayı, Paragaraf 11A’da izin verilen veya daha doğru bir bilgi
sunulması sonucunu doğuran durumlarda kullanabilir. Çünkü;
(i)
Söz konusu işlem, varlık veya borçların farklı temeller esas alınarak
ölçülmesinden veya bunlar üzerindeki kayıp ve kazançların farklı temeller
esas alınarak muhasebeleştirilmesinden kaynaklanan bir ölçüm veya
muhasebeleştirme tutarsızlığını (bazen “yanlış muhasebe eşleştirmesi”olarak
da adlandırılır) ortadan kaldırmakta veya önemli ölçüde azalması sonucunu
doğurmaktadır; ya da
(ii)
Bir finansal borç grubu veya finansal varlıklar ile finansal borçları
birlikte içeren bir grup, belgelendirilmiş bir risk yönetimi veya yatırım
stratejisi çerçevesinde gerçeğe uygun değer esas alınarak yönetilmekte,
performansları buna göre değerlendirilmekte ve işletmenin kilit yönetici
personeline (“TMS 24 İlişkili Taraf Açıklamaları” Standardında (2009
yılında gözden geçirilen) tanımlandığı şekliyle), örneğin yönetim kuruluna
ve icra kurulu başkanına, ilgili grup hakkında bu esasa göre bilgi
sunulmaktadır.
TFRS 7’nin 10 ve 11 inci
Paragrafları, gerçeğe uygun değer farkı kâr veya zarara yansıtılan olarak
sınıflanan finansal borçlar hakkında, bunların gerekli koşulları ne şekilde
yerine getirdiği de belirtilmek suretiyle açıklama yapılmasını gerektirir
(bakınız: TFRS 7 B4 ve B5 Paragrafları). Anılan kamuoyuna açıklamada
bulunma yükümlülüğü, yukarıda yer alan (ii) numaralı alt Paragraf
kapsamındaki araçlar açısından, gerçeğe uygun değer farkı kâr veya zarara
yansıtılan şeklinde yapılan bir
sınıflamanın işletmenin belgelendirilmiş risk yönetim veya yatırım
stratejisi ile ne kadar uyumlu olduğuna ilişkin açıklamada bulunulmasını da
içerir.
Bir finansal borcun gerçeğe
uygun değerinin güvenilir olarak tespit edilebilmesi için gerekli olan
koşulların belirtildiği 48, 48A ve 49 uncu Paragraflar ile Ek A’da yer alan
UR69-UR82 arasındaki Paragrafların, sonradan bu şekilde sınıflanmaları
nedeniyle veya başka bir nedenle gerçeğe uygun değerlerinden ölçülen ya da
gerçeğe uygun değeri kamuoyuna açıklanmış bulunan bütün kalemlere eşit olarak
uygulanması gerekir.
Muhasebeleştirme ve ölçmeye ilişkin tanımlar
Finansal varlık veya finansal borcun etkin faiz
yöntemiyle hesaplanan itfa edilmiş maliyeti: Finansal varlık veya finansal borcunilk
muhasebeleştirme sırasında ölçülen değerinden anapara geri ödemeleri
düşüldükten, anılan ilk tutar ile vadedeki tutar arasındaki farkın etkin
faiz yöntemi kullanılarak hesaplanan birikmiş itfa payı düşüldükten veya
eklendikten ve değer düşüklüğü ya da tahsil edilememe durumuna ilişkin her
türlü indirimin yapılmasından (doğrudan doğruya veya bir karşılık hesabı
kullanılarak) sonra geriye kalan tutardır.
Etkin faiz yöntemi: Finansal varlık veya borcun (veya bir finansal
varlık veya borç grubunun) itfa edilmiş maliyetlerinin hesaplanması ve
ilgili faiz gelir veya giderlerinin ilişkili olduğu döneme dağıtılması
yöntemidir. Etkin faiz oranı; finansal aracın beklenen ömrü boyunca veya
uygun olması durumunda daha kısa bir zaman dilimi süresince yapılacak
gelecekteki tahmini nakit ödeme ve tahsilatlarını tam olarak ilgili
finansal varlık veya borcunnet defter değerine indirgeyen orandır.
Etkin faiz oranının hesaplanması sırasında, işletme, gelecekteki kredi
zararlarını dikkate almaksızın, ilgili finansal aracın sözlemeye bağlı tüm
koşullarını (örneğin peşin ödeme, alım opsiyonu ve benzeri opsiyonlar) göz
önünde bulundurmak suretiyle nakit akışlarını tahmin eder. Bu hesaplama,
etkin faiz oranının bir parçası olan ve sözleşmenin tarafları arasında
ödenen veya alınan tüm masraf ve puanlar (bakınız: TMS 18) ile işlem masraflarını
ve diğer her türlü prim ve iskontoyu içerir. Benzer nitelikteki finansal
araç grubuna ait nakit akışlarının ve beklenen ömrün güvenilir bir şekilde
tahmin edilebileceği varsayılır. Ancak, ilgili finansal araca (veya
finansal araç grubuna) ait nakit akışlarının ve beklenen ömrün güvenilir
bir şekilde tahmin edilmesinin mümkün olmadığı bazı ender durumlarda,
işletme, ilgili finansal aracın (veya finansal araç grubunun) sözleşme
süresinin tamamında gerçekleşmesi öngörülen sözleşmeye bağlı nakit akışlarını
kullanır.
İşlem maliyetleri: Bir finansal varlık veya finansal borcun
edinilmesi, ihraç edilmesi veya elden çıkarılması ile doğrudan
ilişkilendirilebilen ek maliyetlerdir (bakınız: Ek A Paragraf UR13). Ek
maliyet, işletme, ilgili finansal aracı edinmemiş, ihraç etmemiş veya elden
çıkarmamış olsaydı oluşmayacak olan maliyettir.
Finansal riskten
korunma muhasebesine ilişkin tanımlar
Kesin taahhüt: Belirli miktarda bir kaynağın belirli bir fiyattan
gelecekteki belirli bir tarihte veya tarihlerde el değiştirmesine yönelik
bağlayıcı bir anlaşmadır.
Tahmini işlem: Taahhüt edilmemiş ancak gerçekleşmesi muhtemel olan
işlemdir.
Finansal riskten korunma aracı:Gerçeğe uygun değerinin veya
nakit akışlarının finansal riskten korunma konusu kalemin gerçeğe uygun değerindeki
veya nakit akışlarındaki değişiklikleri dengelemesi beklenen türev araç ya
da (sadece döviz kuru riskinden korunma amaçlı işlemler için) türev olmayan
finansal varlık veya borçlardır (Paragraf 72-77 ve Ek A Paragraf UR 94-UR
97, finansal riskten korunma araçlarının tanımını detaylı olarak içerir).
Finansal riskten korunma konusu kalem: (a) İşletmeyi, gerçeğe uygun
değerde veya gelecekte elde edilecek nakit akışlarında değişiklik olması
riskine maruz bırakan ve (b) finansal riskten korunan olarak sınıflanan bir
varlık, yükümlülük, kesin taahhüt, gerçekleşme olasılığı yüksek tahmini
işlem veya yurtdışı işletmedeki net yatırımdır (Paragraf 78-84 ve Ek A
Paragraf UR 98-UR 101, finansal riskten korunma konusu kalemlerin tanımını
detaylı olarak içerir).
Finansal riskten
korunma işleminin etkinliği:
Finansal riskten korunma konusu kalemin gerçeğe uygun değerinde veya nakit
akışlarında meydana gelen ve korunulan finansal riskle ilişkilendirilebilen
değişikliklerin finansal riskten korunma aracı tarafından dengelenme
derecesidir (bakınız: Ek A Paragraf UR 105-UR 113).”
10–57 nci
Paragraflar
“10-57.
“-””
58 inci
Paragraf
“İtfa edilmiş maliyetinden ölçülen
finansal varlıklarda değer düşüklüğü ve tahsil edilememe
58.
Her raporlama dönemi
sonunda, itfa edilmiş maliyetinden ölçülen finansal varlıkların veya
finansal varlık gruplarının değer düşüklüğüne uğradığına ilişkin tarafsız
göstergeler bulunup bulunmadığı değerlendirilir. Bu tür bir göstergenin
bulunması durumunda, değer düşüklüğü zararının tutarı 63 üncü Paragraf
uygulanarak tespit edilir.”
61 inci
Paragraf
“61.
“-””
63 üncü
Paragraf
“63.
İtfa edilmiş maliyetinden ölçülen finansal varlıkların değer düşüklüğüne
uğradığına ilişkin tarafsız bir göstergenin bulunması durumunda, ilgili
zararın tutarı gelecekteki tahmini nakit akışlarının (henüz oluşmamış
gelecekteki kredi zararları hariç) finansal varlığın orijinal faiz oranı
(diğer bir ifadeyle, ilk muhasebeleştirme sırasında hesaplanan etkin faiz
oranı) üzerinden iskonto edilerek hesaplanan bugünkü değeri ile defter
değeri arasındaki fark olarak ölçülür. Varlığın defter değeri, doğrudan
veya bir karşılık hesabı kullanılmak suretiyle azaltılır. İlgili zarar
tutarı kâr veya zararda muhasebeleştirilir.”
66–70 inci
Paragrafla
“66-70.
“-””
79 uncu
Paragraf
“79.
“-””
88 (d)
Paragrafı
“88. (d)
Finansal riskten korunma işleminin
etkinliği güvenilir bir şekilde ölçülebilir. Bir başka deyişle, finansal
riskten korunma konusu kalemin korunulan finansal risk ile
ilişkilendirilebilen gerçeğe uygun değeri ve nakit akışları ile finansal
riskten korunma aracının gerçeğe uygun değerinin güvenilir bir şekilde
ölçülebilir.”
89 (b)
Paragrafı
“89. (b)
Finansal riskten korunma konusu
kalemden kaynaklanan ve korunulan riskle ilişkilendirilebilen kazanç veya
kayıp, finansal riskten korunma konusu kalemin defter değerine yansıtılır
ve kâr veya zararda muhasebeleştirilir. Söz konusu durum, finansal riskten
korunma konusu kalem maliyeti üzerinden ölçülmüş olsa dahi geçerlidir.”
90 ıncı
Paragraf
“90.
Finansal riskten korunma konusu kaleme ilişkin yalnızca belirli risklerin
finansal riskten korunma işlemine konu edilmiş olması durumunda, söz konusu
kalemin gerçeğe uygun değerinde meydana gelen ve sözü edilen risklerle
ilişkilendirilemeyen değişiklikler TFRS 9’un 5.7.1 Paragrafına göre
muhasebeleştirilir.”
96(c)
Paragrafı
“96. (c)
Bir işletmenin belirli bir finansal
riskten korunma ilişkisi ile ilgili belgelendirilmiş risk yönetim stratejisinin,
finansal riskten korunma işleminin etkinliğini ölçmede, finansal riskten
korunma aracına ilişkin kazanç veya kaybı ya da ilgili nakit akışlarının
belirli bir bölümünü dikkate almadığı durumlarda (bakınız: 74, 75, ve 88
(a) Paragrafları), dikkate alınmayan söz konusu kazanç veya kayıp TFRS 9’un
5.7.1 Paragrafın uyarınca muhasebeleştirilir.”
103B
Paragrafı
“103B.
Finansal Teminat Sözleşmeleri Ağustos 2005’te yayımlanan
Finansal Garanti Sözleşmeleri’ne yönelik hükümler (TMS 39 ve TFRS 4’te değişiklik
yapan hükümler), 2(e) ve 2(h) ile 4 Paragrafları ve UR4 Paragrafında
değişiklik yapmış, UR4A Paragrafını eklemiş, finansal garanti
sözleşmelerine ilişkin olarak yer alan tanımı değiştirmiş ve 3 üncü
Paragrafı silmiştir. Söz konusu değişiklikler, 1 Ocak 2006 veya sonrasında
başlayan yıllık dönemler için uygulanır. Erken uygulama teşvik edilir.
İşletmenin sözü edilen değişiklikleri daha önceki bir dönem için uygulaması
durumunda, bu husus dipnotlarda açıklanır ve TMS 32 ile TFRS 4’te yapılan
değişiklikler birlikte uygulanır.”
103C
Paragrafı
“103C.
TMS 1 (2007’de gözden geçirilen şekliyle) TFRS’lerde
kullanılan terminolojiyi değiştirmiştir. Ayrıca 95(a), 97, 98, 100, 102,
108 ve AG99B Paragraflarını değiştirmiştir. Bu değişiklikler 1 Ocak 2009
tarihinde veya sonrasında başlayan yıllık dönemlerde uygulanır. TMS 1’in
(2007’de gözden geçirilen şekliyle) daha önceki bir tarihte uygulanması
durumunda bu değişiklikler söz konusu önceki tarihte uygulanır.”
103H
Paragrafı
“103H.
“-””
103I
Paragrafı
“103I.
“-””
103J
Paragrafı
“103J.
“-””
103K
Paragrafı
“103K.
Nisan 2009’da yayımlanan TFRS’lere Yönelik İyileştirmeler 2(g), 97 ve 100
Paragraflarını değiştirmiştir. Söz konusu Paragraflardaki değişiklikler 1
Ocak 2010 veya sonrasında başlayan yıllık dönemler için vadesi gelmemiş tüm
sözleşmelere ileriye yönelik olarak uygulanır. Erken uygulamaya izin
verilmiştir. Değişikliğin erken uygulanması durumunda, söz konusu husus
açıklanır.”
103L
Paragrafı
“103L.
“-””
103M
Paragrafı
“103M.
“-””
103O Paragrafı
“103O.
Ekim 2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı
ile 2, 4, 8, 9, 58, 63, 88(d), 89(b), 90, 96(c), 103B, 103C, 103K, 104,
108C, AG3–AG4, AG8, AG84, AG95, AG114(a) ve AG118(b) Paragrafları
değiştirilmiş, 1, 10–57, 61, 66–70, 79, 103H–103J, 103L, 103M, 105–107A,
AG4B–AG4K, AG9–AG12A, AG14–AG15, AG27–AG83 ve AG96 Paragrafları
silinmiştir. Söz konusu değişiklikler Ekim 2010’da yayınlanan TFRS 9
uygulandığında uygulanır.”
104 üncü
Paragraf
“104.
Bu Standart, 108 inci Paragraflarda
belirtilen durumlar hariç, geriye dönük olarak uygulanır. Bilginin yeniden
ifade edilmesi mümkün oldukça, sunulan en erken döneme ilişkin dağıtılmamış
kârların açılış bakiyesi ve diğer tüm karşılaştırmalı tutarlar bu Standart anılan
dönemlerde de geçerliymiş gibi yeniden ifade edilir. Yeniden ifade edilme
işleminin uygulanabilir olmaması durumunda, işletme, anılan durumu
kamuoyuna açıklar ve ilgili bilginin ne kadarının yeniden ifade edildiğini
gösterir.”
105–107A
Paragrafları
“105
-107A.
“-””
108C
Paragrafı
“108C.
73 ve UR8 Paragrafları Mayıs 2008’de yayımlanan TFRS’lere
Yönelik İyileştirmeler tarafından değiştirilmiştir. 80 nci Paragrafta Nisan
2009 tarihinde yayınlanan TFRS’lere Yönelik İyileştirmeler tarafından
değiştirilmiştir. Söz konusu değişiklikler 1 Ocak 2009 tarihinde veya
sonrasında başlayan yıllık dönemlerde uygulanır. Söz konusu tüm
değişikliliklerin erken uygulanmasına izin verilmektedir. Bu
değişikliklerin daha önceki bir dönemde uygulanması durumunda bu husus
dipnotlarda açıklanır.
UR3
Paragrafının son cümlesi
“UR3.
Özkaynak veya oransal konsolidasyon yöntemlerinden
hiçbirinin uygulanamadığı durumlarda, ilgili “stratejik yatırım” için bu
Standart ve “TFRS 9 Finansal Araçlar” Standardı uygulanır.”
UR3A Paragrafı
“UR3A.
Bu Standart ve TFRS 9, sigortacıların, TFRS 4 kapsamındaki sözleşmelerde
ortaya çıkan ve bu nedenle 2(e) Paragrafında bu Standardın uygulanmasından
istisna edilen hak ve yükümlülükleri dışındaki finansal varlık ve
borçlarına uygulanır.”
UR4 Paragrafının
(a) ve (b) bendleri
“UR4. (a)
Bir finansal teminat sözleşmesi TFRS
4’te yer alan sigorta sözleşmesi tanımını karşılıyor olsa dahi, devredilen
riskin önemli olması durumunda, sözleşmeyle yükümlülük altına giren taraf
bu Standardı ya da TFRS 9 u uygular. Diğer yandan, sözleşmeyle yükümlülük
altına giren tarafın, bu türden sözleşmeleri sigorta sözleşmesi olarak
kabul ettiğini ve sigorta sözleşmelerine ilişkin muhasebe yöntemini
kullandığını daha önce açıkça beyan etmiş olması durumunda, anılan finansal
teminat sözleşmelerine uygulanmak üzere bu Standart ve TFRS 9u ya da TFRS
4’ü tercih edilebilir. Bu Standardın ya da TFRS 9 un uygulanması durumunda,
TFRS 9 un 5.1.1 Paragrafı, sözleşmeyle yükümlülük altına girenin ilgili
finansal teminat sözleşmesini başlangıçta gerçeğe uygun değerden
muhasebeleştirmesini gerektirir. Finansal teminat sözleşmesinin karşılıklı
pazarlık ortamında imzalanmış olması durumunda, başlangıçtaki gerçeğe uygun
değer, aksi kanıtlanmadığı sürece büyük olasılıkla alınan prime eşittir.
Diğer yandan finansal teminat sözleşmesi, başlangıçta, gerçeğe uygun değer
farkı kâr veya zarara yansıtılan olarak tanımlanmadığı veya TFRS 9 un
3.2.15–3.2.23 ve B3.2.12–B3.2.17 Paragrafları uygulanmadığı sürece,
sözleşmeyle yükümlülük altına giren taraf, söz konusu finansal teminat
sözleşmesini aşağıdakilerden yüksek olanı üzerinden ölçer (finansal
varlığın devrinin finansal durum tablosu dışı bırakılmayı gerektirmemesi
veya devam eden ilgi yaklaşımının söz konusu olması durumunda) :
(i)
TMS 37’ye uygun olarak belirlenen tutar ve
(ii)
(Değişik:RG-16/12/2017-30272 Mükerrer) İlk defa finansal tablolara
alınan tutardan, varsa, TFRS 15’teki ilkelere göre finansal tablolara
aktarılmış toplam gelir tutarının düşülmesiyle bulunan tutar (bakınız: TFRS
9’un 4.2.1(c) paragrafı).
(b) Bazı kredi
teminatlarında, borçlunun, teminat konusu varlığa ilişkin ödemeleri
vadesinde yapmama riskinin bulunması ve ödemenin yapılmaması nedeniyle
teminatın sağlandığı tarafın zarara uğraması, ödemenin yapılması için bir
ön koşul değildir. Belirli bir kredi derecesindeki ya da kredi endeksindeki
değişimler karşısında ödemede bulunulmasını gerektiren bir teminat, bu tür
bir teminata örnektir. Sözü edilen teminatlar, TFRS 9 da belirtilen
finansal teminat sözleşmeleri ve TFRS 4’te yer alan sigorta sözleşmeleri
niteliğinde değildir. Sözü edilen teminatlar türev ürünler olup,
sözleşmeyle yükümlülük altına giren taraf anılan teminatları için bu
Standardı ve TFRS 9 u uygular.”
UR4B–UR4K
Paragrafları
“UR4B
–UR4K.
“-””
UR8 Paragrafı
“UR8.
İşletmenin ödeme veya tahsilatlara ilişkin tahminlerini
güncellemesi durumunda, cari ve güncel hale getirilen tahmini nakit
akışlarının yansıtılması amacıyla finansal varlık veya borçların (veya
finansal araç grubunun) defter değerleri de düzeltilir. İşletme, ilgili
finansal aracın orjinal etkin faiz oranını veya, uygulanabilir olması
durumunda, 92 nci Paragraf çerçevesinde yeniden hesaplanan etkin faiz
oranını kullanmak ve gelecekteki tahmini nakit akışlarının bugünkü değerini
tespit etmek suretiyle anılan finansal aracın defter değerini yeniden
hesaplar. Düzeltme sonucunda oluşan farklar gelir ya da gider olarak kâr
veya zararda muhasebeleştirilir.”
UR9–UR12A
Paragrafları
“UR9
–UR12A.“-””
UR14–UR15
Paragrafları
“UR14
–UR15.
“-””
UR27–UR83
Paragrafları
“UR27
–UR83.
“-””
UR84
Paragrafı
“İtfa edilmiş
maliyeti üzerinden ölçülen finansal varlıklarda değer düşüklüğü ve tahsil
edilememe (58–65 inci Paragraflar)
AG84
İtfa edilmiş maliyetinden ölçülen bir finansal
varlığa ilişkin değer düşüklüğü tutarı, ilgili finansal aracın orijinal
etkin faiz oranı kullanılarak ölçülür; çünkü cari piyasa faiz oranlarının kullanılması
suretiyle yapılan iskonto, aksi halde itfa edilmiş maliyetinden ölçülmesi
gerekecek olan finansal varlıkların gerçeğe uygun değerlerinin ölçülmesini
gerektirir. İtfa edilmiş maliyeti üzerinden ölçülen finansal varlıklara
ilişkin koşulların, borçlunun veya ihraççının içinde bulunduğu finansal
zorluklar nedeniyle yeniden görüşülmesi veya değiştirilmesi durumunda,
ilgili değer düşüklüğü, anılan koşullarda yapılan değişiklik öncesinde,
orijinal etkin faiz oranı kullanılmak suretiyle ölçülür. Kısa vadeli
alacaklara ilişkin nakit akışları, iskonto edilmelerinin yaratacağı etkinin
önemsiz olduğu durumlarda iskonto edilmezler. İtfa edilmiş maliyetinden
ölçülen finansal varlıkların değişken faiz oranlı olması durumunda, 63 üncü
Paragrafa göre yapılacak değer düşüklüğü ölçümlerinde kullanılacak iskonto
oranı, sözleşmede kararlaştırılmış bulunan cari etkin faiz oranıdır.
Uygulama kolaylığı dolayısıyla, alacaklı, itfa edilmiş maliyetinden ölçülen
bir finansal varlığa ilişkin değer düşüklüğünü, gözlemlenebilir bir piyasa
fiyatını kullanmak suretiyle bir finansal aracın gerçeğe uygun değerine
göre de ölçebilir. Teminata bağlanmış bir finansal varlığın gelecekteki
tahmini nakit akışlarının bugünkü değerinin hesaplanması, teminatın nakde
çevrilmesinin muhtemel olup olmamasından bağımsız olarak, nakde çevirme
eksi teminatı edinme ve satma maliyetlerinden kaynaklanan nakit akışlarını
yansıtır.”
UR95
ParagrafI
“UR95
İtfa edilmiş maliyetinden ölçülen bir finansal varlık, yabancı para
riskinden korunma işleminde finansal riskten korunma aracı olarak
sınıflanabilir.”
UR96
Paragrafı
“UR96
“-””
UR114
Paragrafının (a) bendi
“UR114 (a)
Risk yönetim sürecinin bir parçası olarak, işletme, faiz oranı riskinden
korumak istediği portföyü belirler. Söz konusu portföy, sadece
varlıklardan, sadece borçlardan veya hem borç hem de varlıklardan
oluşabilir. İşletme, iki veya daha fazla portföy de belirleyebilir. Bu tür
bir durumda, aşağıda yer verilen hükümler her bir portföy için ayrı ayrı
uygulanır.”
UR118
Paragafının (b) bendi
“UR118 (b)
Finansal riskten korunma işlemine bireysel olarak konu edilmişler gibi
gösterilmeleri durumunda, gerçeğe uygun değer riskinden korunma
muhasebesinin uygulanma şartlarını taşımalıdırlar. Özellikle TFRS 9’a göre,
talep edilme özelliği bulunan bir finansal borcun (örneğin vadesiz
mevduatlar ve bazı vadeli mevzuat türleri) gerçeğe uygun değeri, ilgili
borcun ödenmesinin talep edilebileceği ilk günden itibaren iskonto edilmesi
suretiyle bulunacak talep anında ödenebilecek tutardan düşük
olamayacağından, bu tür bir kaleme, alacaklının ödemeyi talep edebileceği
süreden daha uzun bir süre için gerçeğe uygun değer riskinden korunma
muhasebesi uygulanması uygun olmaz. Yukarıdaki örnekte, finansal riskten
korunan pozisyon belirli bir varlık tutarıdır. Bu nedenle, bu tür borçlar,
sınıflanan finansal riskten korunma konusu kalemin bir parçası değildir;
ancak işletme tarafından, finansal riskten korunma konusu olarak sınıflanan
varlık tutarının belirlenmesinde kullanılırlar. İşletmenin finansal riskten
korumak istediği pozisyonun bir borç tutarı olması durumunda, sınıflanan
finansal riskten korunma konusu kalemi gösteren tutarın, daha erken bir
tarihte ödenmesi gerebilecek borçlardan ziyade sabit oranlı borçlardan elde
edilmesi ve UR 126(b) Paragrafına göre finansal riskten korunma işleminin
etkinliğinin ölçülmesinde kullanılan yüzdenin de söz konusu sabit oranlı
borçların bir yüzdesi olarak hesaplanması gerekir. Örneğin, bir işletmenin
belirli bir yeniden fiyatlandırma zaman dilimi içerisinde 40 TL tutarında
vadesiz mevduat ile 60 TL tutarında talep edilebilme özelliği bulunmayan
borçtan oluşan 100 TL sabit oranlı borcunun ve 70 TL tutarında sabit oranlı
varlığının bulunacağını beklediğini farz edelim. İşletmenin 30 TL
tutarındaki net pozisyonunun tamamının finansal riskten korumaya karar
vermesi durumunda, borcun 30 TL tutarındaki bölümünü veya talep edilme
özelliği olmayan borçların yüzde 50’si finansal riskten korunma konusu
kalem olarak sınıflanır.”
UR133
Paragrafından önce gelen başlık
Geçiş(103 – 108C Paragrafları)
EK 21
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TFRS Yorum 2 Üyelerin Kooperatif İşletmelerdeki Hisseleri
ve Benzeri Finansal Araçlar” Yorumuna ilişkin aşağıda yer alan Paragrafları
bu şekilleriyle uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
TFRS 9 Finansal
Araçlar
·
TMS 32 Finansal
Araçlar”
15inci Paragraf
“15. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile A8 ve A10
Paragrafları değiştirilmiştir. Söz konusu değişiklikler, Ekim 2010’da
yayımlanan TFRS 9 uygulandığında uygulanır.”
A8 Paragrafı
“A8. Üyelerin
hisselerinin geri satın alımına yönelik yasaklamayı aşan kısmı finansal
borç niteliğindedir. Kooperatif işletme, söz konusu finansal borcu, ilk
muhasebeleştirme sırasında gerçeğe uygun değer üzerinden ölçer. Bu hisse
senetleri talep edildiğinde geri satın alınabildiğinden, kooperatif
işletme, bu tür finansal borçların gerçeğe uygun değerini TFRS 9’un 5.4.3
üncü Paragrafı doğrultusunda belirler. Anılan Paragrafta şu hüküm yer
almaktadır: ‘Talep edilme özelliği bulunan bir finansal borca (örneğin bir
vadesiz mevduat) ilişkin gerçeğe uygun değer, talep anında ödenecek
tutardan az olamaz...’. Buna göre, kooperatif işletme, geri satın alım
hükümleri uyarınca, talep anında ödenecek azami tutarı finansal borç olarak
sınıflandırır.”
A10 Paragrafı
“A10. İşletmenin ana
sözleşmesinde yapılan değişikliğin ardından, artık kooperatif işletmenin,
üyelerin elinde bulunan hisse senetlerinin azami yüzde 25’ini ya da her biri
20 PB değerindeki azami 50,000 adet hisse senedini geri satın alması
gerekebilecektir. Buna bağlı olarak, 1 Ocak 20X3 tarihinde kooperatif
işletme, TFRS 9’un 5.4.3 üncü Paragrafında belirtilen geri satın alım
hükümleri çerçevesinde, talep anında ödenecek azami tutar olan 1,000,000
PB’yi finansal borç olarak sınıflandırır. Bu nedenle işletme, 1 Ocak 20X3
tarihinde 200,000 PB’lik tutarı özkaynaktan finansal borçlara aktarır ve
2,000,000 PB’lik tutar özkaynak olarak sınıflandırılmış şekilde bırakılır.
Bu örnekte, işletme, söz konusu aktarmaya ilişkin herhangi bir kazanç veya
kayıp muhasebeleştirmez.”
EK 22
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TFRS Yorum 5 Hizmetten Çekme, Restorasyon ve Çevre
Rehabilitasyon Fonlarından Kaynaklanan Paylar Üzerindeki Haklar”Yorumuna
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
TFRS 9 Finansal
Araçlar
·
TMS 8 Muhasebe
Politikaları, Muhasebe Tahminlerinde Değişiklikler ve Hatalar
·
TMS 27 Konsolide
Finansal Tablolar
·
TMS 28 İştiraklerdeki
Yatırımlar
·
TMS 31 İş
Ortaklıklarındaki Paylar
·
TMS 37
Karşılıklar, Koşullu Borçlar ve Koşullu Varlıklar
·
TMS Yorum 12
Konsolidasyon-Özel Amaçlı İşletmeler”
5inci
Paragraf
“5.
Hizmetten çekme
tümüyle tamamlandığında veya fon tasfiye edildiğinde sözleşme kapsamında
dağıtımdan pay alma hakkı gibi tazmin hakkından daha fazlasını kapsayan
fondaki bir kalıntı pay, TFRS 9 kapsamında özkaynağa dayalı bir araç
olabilir ve bu Yorum kapsamına girmez.”
14A Paragrafı
“14A. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 5 nci Paragrafı
değiştirilmiştir. Söz konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9
uygulandığında uygulanır.”
EK 23
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TFRS Yorum 10 Ara Dönem Finansal Raporlama ve Değer
Düşüklüğü” Yorumuna ilişkin aşağıda yer alan Paragrafları bu şekilleriyle
uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
TFRS 9 Finansal
Araçlar
·
TMS 34 Ara Dönem
Finansal Raporlama
·
TMS 36
Varlıklarda Değer Düşüklüğü”
1 inci
Paragrafın ilk cümlesi
“1.
Her raporlama dönemi sonunda şerefiyenin değer düşüklüğü açısından
değerlendirilmesi ve gerektiğinde, TMS 36’ya göre söz konusu tarihte değer
düşüklüğü zararının muhasebeleştirilmesi gerekir.”
2 nci
Paragraf
“2.
Bu Yorum, TMS 34 hükümleri ile TMS 36’da yer alan şerefiyedeki değer
düşüklüğü zararlarının muhasebeleştirilmesine ilişkin hükümler arasındaki
etkileşimi ve bu etkileşimin bir sonraki ara dönem ve yıllık finansal
tablolar üzerindeki etkilerini düzenler.”
5 inci
Paragraf
“5.
“-””
6 ncı
Paragraf
“6.
“-””
7 nci Paragraf
“7.
Bu Yorum aşağıdaki
konuyu düzenler:
Değer
düşüklüğü değerlendirmesinin sadece sonraki bir raporlama dönemi sonunda
yapılmış olması halinde, bir zararın muhasebeleştirilmemesi veya daha düşük
tutarda bir zararın muhasebeleştirilmesi söz konusu olacaksa; ara dönemde
şerefiye için muhasebeleştirilen değer düşüklüğü zararı iptal edilmeli
midir?”
8 inci
Paragraf
“8.
Bir önceki ara
dönemde şerefiyeye ilişkin olarak muhasebeleştirilmiş olan değer düşüklüğü
zararı iptal edilmez.”
11 inci
Paragraf
“11. “-””
12 nci
Paragraf
“12. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 1, 2, 7 ve 8
Paragrafları değiştirilmiş, 5, 6 ve 11 nci Paragraflar silinmiştir. Söz
konusu değişiklikler, Ekim 2010’da yayımlanan TFRS 9 uygulandığında
uygulanır.”
EK 24
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TFRS Yorum 12 İmtiyazlı Hizmet Anlaşmaları” Yorumuna
ilişkin aşağıda yer alan Paragrafları bu şekilleriyle uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
Finansal
Tabloların Hazırlanma ve Sunulma Esaslarına İlişkin Kavramsal Çerçeve
·
TFRS 1 Türkiye
Finansal Raporlama Standartlarının İlk Uygulaması
·
TFRS 7 Finansal
Araçlar: Açıklamalar
·
TFRS 9 Finansal
Araçlar
·
TMS 8 Muhasebe
Politikaları, Muhasebe Tahminlerinde Değişiklikler ve Hatalar
·
TMS 11 İnşaat
Sözleşmeleri
·
TMS 16 Maddi
Duran Varlıklar
·
TMS 17 Kiralama
İşlemleri
·
TMS 18 Hasılat
·
TMS 20 Devlet
Teşviklerinin Muhasebeleştirilmesi ve Devlet Yardımlarının Açıklanması
·
TMS 23 Borçlanma
Maliyetleri
·
TMS 32 Finansal
Araçlar: Sunum
·
TMS 36
Varlıklarda Değer Düşüklüğü
·
TMS 37
Karşılıklar, Koşullu Borçlar ve Koşullu Varlıklar
·
TMS Yorum 29
İmtiyazlı Hizmet Anlaşmaları - Açıklamalar[1][1]”
23 üncü
Paragraf
“23. TMS
32 ile TFRS 7 ve TFRS 9, 16 ncı ve 18 inci Paragraflar uyarınca
muhasebeleştirilen finansal varlıklar için geçerlidir.”
24 üncü
Paragraf
“24.
İmtiyazı tanıyan tarafından veya imtiyazı tanıyanın talimatı ile ödenmesi
gereken tutar, TFRS 9 çerçevesinde,
(a) İtfa edilmiş
maliyetinden muhasebeleştirilir veya
(b) Gerçeğe
uygun değer farkı kâr veya zarara yansıtılarak ölçülen şeklinde muhasebeleştirilir.”
25 inci
Paragraf
“25.
İmtiyazı tanıyan tarafından ödenmesi gereken tutar itfa edilmiş
maliyetinden muhasebeleştirilirse TFRS 9, etkin faiz yöntemi kullanılarak
hesaplanan faizin kâr veya zararda muhasebeleştirilmesini gerektirir.”
28A Paragrafı
“28A. “-””
28B Paragrafı
“28B. Ekim 2010’da
yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 23-25 Paragrafları
değiştirilmiş, 28A Paragrafı silinmiştir. Söz konusu değişiklikler, Ekim
2010’da yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 25
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TFRS Yorum 19 Finansal Borçların Özkaynağa Dayalı
Finansal Araçlarla Ödenmesi” Yorumuna ilişkin aşağıda yer alan Paragrafları
bu şekilleriyle uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
Finansal
Tabloların Hazırlanma ve Sunulma Esaslarına İlişkin Kavramsal Çerçeve
·
TFRS 2 Hisse
Bazlı Ödemeler
·
TFRS 3 İşletme
Birleşmeleri
·
TFRS 9 Finansal
Araçlar
·
TMS 1 Finansal
Tabloların Sunuluşu
·
TMS 8 Muhasebe
Politikaları, Muhasebe Tahminlerinde Değişiklikler ve Hatalar
·
TMS 32 Finansal
Araçlar: Sunum”
4 üncü
Paragrafın (a) bendi
“4
(a)
TFRS 9’un 3.3.3 ncu Paragrafında yer
alan ‘ödenen tutar’ ifadesi, finansal borcun tamamının ya da bir kısmının
ödenmesi amacıyla ihraç edilen özkaynağa dayalı finansal araçları da
kapsamakta mıdır?”
5 inci
Paragraf
“5.
TFRS 9’un 3.3.3 ncu
Paragrafında yer alan ödenen tutar ifadesi, finansal borcun tamamının ya da
bir kısmının ödenmesi amacıyla gerçekleştirilen özkaynağa dayalı finansal
araç ihracını da kapsamaktadır. Finansal borcun (ya da finansal borcun bir
kısmının) finansal durum tablosundan çıkarılabilmesi için, TFRS 9’un 3.3.1
nci Paragrafında belirtildiği üzere ödenmiş (ortadan kalkmış) olması
gerekir.”
7 nci
Paragraf
“7.
İhraç edilen
özkaynağa dayalı finansal araçların gerçeğe uygun değerlerinin güvenilir
bir şekilde ölçülemediği durumlarda, söz konusu finansal araçlar, ödenen
finansal borcun gerçeğe uygun değerini yansıtacak şekilde ölçülür. İlgili
finansal borcun talep edilme özelliğinin bulunduğu durumlarda (vadesiz
mevduat gibi), söz konusu borca ilişkin gerçeğe uygun değerin ölçümünde,
TFRS 9’un 5.4.3 ncü Paragrafı uygulanmaz.”
9 uncu
Paragraf
“9.
Ödenen finansal
borcun (ya da finansal borcun bir kısmının) defter değeri ile ödenen tutar
arasındaki fark, TFRS 9’un 3.3.3 ncu Paragrafı uyarınca kâr veya zararda
muhasebeleştirilir. İhraç edilen özkaynağa dayalı finansal araçların ilk
muhasebeleştirmesi ve ölçümü, finansal borcun (ya da finansal borcun bir
kısmının) ödendiği tarihte yapılır.”
10 uncu
Paragraf
“10.
Finansal borcun sadece bir kısmının ödendiği durumda, ödenen tutar 8 inci
Paragraf uyarınca dağıtılır. Borcun kalan kısmına yapılan dağıtımın tutarı,
kalan borca ilişkin koşulların önemli ölçüde değiştirilip
değiştirilmediğine yönelik değerlendirmenin bir parçasını oluşturur. Kalan
borcun koşullarında önemli düzeyde bir değişiklik yapıldığının belirlenmesi
durumunda, söz konusu değişiklik, TFRS 9’un 3.3.3 ncü Paragrafı uyarınca
önceki (orijinal) borcun ödenmesi ve yeni bir borcun muhasebeleştirilmesi
olarak kaydedilir.”
14 üncü
Paragraf
“14. Ekim
2010’da yayımlanan “TFRS 9 Finansal Araçlar” Standardı ile 4(a), 5, 7, 9 ve
10 Paragrafları değiştirilmiştir. Söz konusu değişiklikler, Ekim 2010’da
yayımlanan TFRS 9 uygulandığında uygulanır.”
EK 26
İşletmeler,
bu Tebliğin 1 no’lu ekinde yer alan TFRS 9 Standardını uyguladıkları
finansal tablolarında “TMS Yorum 27 Yasal Açıdan Kiralama Görünümündeki
İşlemlerin Özünün Değerlendirilmesi” Yorumuna ilişkin aşağıda yer alan
Paragrafları bu şekilleriyle uygularlar
İlgiliDüzenlemeler
“İlgili Düzenlemeler
·
TFRS 4 Sigorta
Sözleşmleri
·
TFRS 9 Finansal
Araçlar
·
TMS 8 Muhasebe
Politikaları, Muhasebe Tahminlerinde Değişiklikler ve Hatalar
·
TMS 11 İnşaat
Sözleşmeleri
·
TMS 17 Kiralama
İşlemleri
·
TMS 18 Hasılat”
7 nci
Paragraf
“7.
Anlaşmadan
kaynaklanan diğer yükümlülükler, sağlanan garantiler ve anlaşmanın feshi
dolayısıyla oluşan yükümlülükler de dahil olmak üzere, koşullarına bağlı
olarak TMS 37, TFRS 4 veya TFRS 9’a göre muhasebeleştirilir.”
* 5.4.1-5.4.3
ve B5.4.1-B5.4.17 Paragrafları bir finansal varlığın ya da finansal borcun
gerçeğe uygun değerinin belirlenmesine ilişkin hükümleri kapsar.
* TFRS 3, işletme
birleşmelerinde edinilen ve saklı türev ürünler içeren sözleşmelere ilişkin
hükümlere yer vermektedir.
[2][1]
TMS Yorum 29’un daha önceden Açıklama- İmtiyazlı
Hizmet Anlaşmaları olan başlığı TFRS Yorum 12 tarafından değiştirilmiştir.
* 5.4.1-5.4.3
ve B5.4.1-B5.4.17 Paragrafları bir finansal varlığın ya da finansal borcun
gerçeğe uygun değerinin belirlenmesine ilişkin hükümleri kapsar.
* TFRS 3, işletme
birleşmelerinde edinilen ve saklı türev ürünler içeren sözleşmelere ilişkin
hükümlere yer vermektedir.
[1][1]
TMS Yorum 29’un daha önceden Açıklama- İmtiyazlı
Hizmet Anlaşmaları olan başlığı TFRS Yorum 12 tarafından değiştirilmiştir
_______
(1) 28/10/2011 tarihli 28098 sayılı Resmi Gazete’de
yayımlanan “Diğer İşletmelerdeki Paylara İlişkin Açıklamalarla İlgili Türkiye
Finansal Raporlama Standardı (TFRS 12) Hakkında Tebliğ Sıra No: 218” in bu
Tebliğ ile ilgili hükümleri aşağıdadır.
“---
Madde 5 · Uygulamaya ilişkin hükümler
MADDE 5 – (1) Bu Tebliğin 1 no’lu ekinde yer alan TFRS 10 Standardını, finansal
tablolarında uygulayan işletmeler, söz konusu finansal tablolarında aşağıda yer
alan düzenlemeleri de uygularlar:
(a) 3.5.2009 tarihli ve 27217 sayılı Resmî Gazete’de
yayımlanan Türkiye Finansal Raporlama Standartlarının İlk Uygulamasına İlişkin
Türkiye Finansal Raporlama Standardı (TFRS 1) Hakkında Tebliğin ekinde yer alan
TFRS 1’in 39I, B7 ve C1 paragraflarını bu Tebliğin 2 no’lu ekinde yer alan
şekliyle,
(b) 31.3.2006 tarihli ve 26125 sayılı Resmî Gazete’de
yayımlanan Hisse Bazlı Ödemelere İlişkin Türkiye Finansal Raporlama Standardı
(TFRS 2) Hakkında Tebliğin ekinde yer alan TFRS 2’nin Ek A Hisse Bazlı Ödeme
Anlaşması Tanımında verilen 6 no’lu dipnotu bu Tebliğin 3 no’lu ekinde yer alan
şekliyle,
(c) 13.8.2008 tarihli ve 26966 sayılı Resmî Gazete’de
yayımlanan İşletme Birleşmelerine İlişkin Türkiye Finansal Raporlama Standardı
(TFRS 3) Hakkında Tebliğin ekinde yer alan TFRS 3’ün 7, 64E, B13 ve 63 üncü
((e) bendi) paragraflarını bu Tebliğin 4 no’lu ekinde yer alan şekliyle,
(d) 30.1.2007 tarihli ve 26419 sayılı Resmî Gazete’de
yayımlanan Finansal Araçlar: Açıklamalara İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 7) Hakkında Tebliğin ekinde yer alan TFRS 7’nin 3 ve ((a)
bendi) 44O paragraflarını bu Tebliğin 7 no’lu ekinde yer alan şekliyle,
(e) 20.3.2011 tarih ve 27880 sayılı Resmî Gazete’de
yayımlanan Finansal Araçlara İlişkin Türkiye Finansal Raporlama Standardı (TFRS
9) Hakkında Tebliğin ekinde yer alan TFRS 9’un 3.2.1, 7.1.2, B3.2.1-B3.2.3 ve B
5.7.15 ((b) bendi) paragrafının bu Tebliğin 9 no’lu ekinde yer alan şekliyle,
(f) 13.8.2008 tarihli ve 26966 sayılı Resmî Gazete’de
yayımlanan Finansal Araçların Sunuluşuna İlişkin Türkiye Muhasebe Standardı
(TMS 1) Hakkında Tebliğin ekinde yer alan TMS 1’in 4, 123 ve 139H
paragraflarını bu Tebliğin 10 no’lu ekinde yer alan şekliyle,
(g) 18.1.2005 tarihli ve 25704 sayılı Resmî Gazete’de
yayımlanan Nakit Akış Tablolarına İlişkin Türkiye Muhasebe Standardı (TMS 7)
Hakkında Tebliğin ekinde yer alan TMS 1’in 42B ve 57 nci paragraflarını bu
Tebliğin 11 no’lu ekinde yer alan şekliyle,
(h) 31.12.2005 tarihli ve 26040 sayılı Resmî Gazete’de
yayımlanan Kur Değişiminin Etkilerine İlişkin Türkiye Muhasebe Standardı (TMS
21) Hakkında Tebliğ’in ekinde yer alan TMS 21’in 19, 45, 46 ve 60F
paragraflarını bu Tebliğin 12 no’lu ekinde yer alan şekliyle,
(ı) 31.12.2009 tarihli ve 27449 sayılı Resmî Gazete’de
yayımlanan İlişkili Taraf Açıklamalarına İlişkin Türkiye Muhasebe Standardı
(TMS 24) Hakkında Tebliğ’in ekinde yer alan TMS 24’ün 3, 9 ve 28A
paragraflarını bu Tebliğin 13 no’lu ekinde yer alan şekliyle,
(i) 28.10.2006 tarihli ve 26330 sayılı Resmî Gazete’de
yayımlanan Finansal Araçlar: Sunuma İlişkin Türkiye Muhasebe Standardı (TMS 32)
Hakkında Tebliğ’in ekinde yer alan TMS 32’nin 4 ve 74B paragraflarını bu
Tebliğin 15 no’lu ekinde yer alan şekliyle,
(j) 18.3.2006 tarihli ve 26112 sayılı Resmî Gazete’de
yayımlanan Varlıklarda Değer Düşüklüğüne İlişkin Türkiye Muhasebe Standardı
(TMS 36) Hakkında Tebliğ’in ekinde yer alan TMS 36’nın 4 ve 140H paragraflarını
bu Tebliğin 16 no’lu ekinde yer alan şekliyle,
(k) 17.03.2006 tarihli ve 26111 sayılı Resmî Gazete’de
yayımlanan Maddi Olmayan Duran Varlıklara İlişkin Türkiye Muhasebe Standardı
(TMS 38) Hakkında Tebliğ’in ekinde yer alan TMS 38’in 4 ve 130F paragraflarını
bu Tebliğin 17 no’lu ekinde yer alan şekliyle,
(l) 3.11.2006 tarih ve 26335 sayılı Resmî Gazete’de
yayımlanan Finansal Araçlar: Muhasebeleştirme ve Ölçmeye İlişkin Türkiye
Muhasebe Standardı (TMS 39) Hakkında Tebliğ’in ekinde yer alan TMS 39’un 2 nci
((a) bendi) paragrafını bu Tebliğ’in 20 no’lu ekinde yer alan şekliyle,
(m) 15.6.2007 tarihli ve 26553 sayılı Resmî Gazete’de
yayımlanan Türkiye Finansal Raporlama Standartları Yorumları Hakkında Tebliğin
4 no’lu ekinde yer alan “TFRS Yorum 5 Hizmetten Çekme, Restorasyon ve Çevre
Rehabilitasyon Fonlarından Kaynaklanan Paylar Üzerindeki Haklar” Yorumu’nun
İlgili Düzenlemeler bölümü ile 8 ve 14B paragraflarını bu Tebliğin 21 no’lu
ekinde yer alan şekliyle,
uygularlar.
Madde 6 · Yürürlükten kaldırılan mevzuat
MADDE 6 – (1) Bu Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan TFRS 10
Standardının uygulanmasıyla, 13/8/2008 tarihli ve 26966 sayılı Resmî Gazete’de
yayımlanan “Konsolide ve Bireysel Finansal Tablolara İlişkin Türkiye Muhasebe
Standardı (TMS 27) Hakkında Tebliğ” ve Tebliğ Eki, 9/3/2007 tarih ve 26457
sayılı Resmî Gazete’de yayımlanan “Türkiye Muhasebe Standartları Yorumları
Hakkında Tebliğ”in 2 no’lu eki TMS Yorum 12 Konsolidasyon – Özel Amaçlı
İşletmeler Yorumu ve 20.3.2011 tarih ve 27880 sayılı Resmî Gazete’de
yayımlanan “Finansal Araçlara İlişkin Türkiye Finansal Raporlama Standardı
(TFRS 9) Hakkında Tebliğ”in 14, 15 ve 16 no’lu ekleri yürürlükten kalkar.
GEÇİCİ Madde 1 · Geçiş süreci
GEÇİCİ MADDE 1 – (1) İsteyen işletmeler bu hükümler çerçevesinde, bu Tebliği
ve bu Tebliğin 1 no’lu ekinde yer alan “TFRS 10 Konsolide Finansal Tablolar”
Standardını 1/1/2013 tarihi öncesi hesap dönemlerine ilişkin finansal
tablolarında uygulayabilirler. Bu TFRS’nin 1/1/2013 öncesi hesap dönemlerine
ilişkin finansal tablolarda uygulanması halinde, bu durum dipnotlarda açıklanır
ve söz konusu tablolarda TFRS 11, TFRS 12, TMS 27 (2011’de yayımlanan) ve TMS
28 (2011’de yayımlanan) Standartları da uygulanır.
(2) Bu Tebliği ve bu Tebliğin 1 no’lu ekinde yer alan
TFRS 10 Standardını 1/1/2013 tarihi öncesi hesap dönemlerine ilişkin finansal
tablolarında uygulayan işletmeler, söz konusu finansal tablolarında TFRS 9
Standardının 27.4.2010 ve 20.3.2011 tarihlerinde yayımlanan versiyonlarını
uygulamaya başlamayıp, TMS 39’un söz konusu Standartların uygulamaya
başlamaması ile yürürlükten kaldırılacak olan hükümlerini uygulamaya devam
ediyorlarsa, TMS 39’un 2(a), 15, 130P, UR3, UR36-UR38 paragraflarını bu
Tebliğin 18 no’lu ekinde yer alan şekliyle, TFRS 7’nin 3 ((a) bendi) ve 44O
Paragraflarını bu Tebliğin 5 no’lu ekinde yer alan şekliyle, TMS 32’nin 4 ((a)
bendi) ve 74B Paragraflarını bu Tebliğin 18 no’lu ekinde yer alan şekliyle
uygularlar.
(3) Bu Tebliği ve bu Tebliğin 1 no’lu ekinde yer alan
TFRS 10 Standardını 1/1/2013 tarihi öncesi hesap dönemlerine ilişkin finansal
tablolarında uygulayan işletmeler, söz konusu finansal tablolarında TFRS 9’un
27.4.2010 tarih ve 27564 sayılı Resmî Gazete’de yayımlanan versiyonunu
uyguluyorlarsa, söz konusu Standardın 8.1.2 paragrafını bu Tebliğin 8 no’lu
ekinde yer alan şekliyle, TFRS 7’nin 3 ((a) bendi) ve 44O Paragraflarını bu
Tebliğin 6 no’lu ekinde yer alan şekliyle, TMS 39’un 2 nci ((a) bendi)
paragrafını bu Tebliğ’in 18 no’lu ekinde yer alan şekliyle uygularlar. Ayrıca
bu durumda 27.4.2010 tarih ve 27564 sayılı Resmî Gazete’de yayımlanan 184 Sıra
No’lu “Konsolide ve Bireysel Finansal Tablolara İlişkin Türkiye Muhasebe
Standardı (TMS 27) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ”,
185 Sıra No’lu “İştiraklerdeki Yatırımlara İlişkin Türkiye Muhasebe Standardı
(TMS 28) Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ” ve 186 Sıra
No’lu “İş Ortaklıklarındaki Paylara İlişkin Türkiye Muhasebe Standardı (TMS 31)
Hakkında Tebliğde Değişiklik Yapılmasına İlişkin Tebliğ” hükümleri uygulanmaz.
Madde 7 · Yürürlük
MADDE 7 – (1) Bu Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan “TFRS 10
Konsolide Finansal Tablolar” Standardı, 31/12/2012 tarihinden sonra başlayan
hesap dönemlerinde uygulanmak üzere yayımlandığı tarihte yürürlüğe girer.
Madde 8 · Yürütme
MADDE 8 – (1) Bu Tebliğ hükümlerini Türkiye Muhasebe Standartları Kurulu
yürütür.
…
EK 9
TFRS 10’u
düzenleyen bu Tebliğ’le, aynı zamanda, 20.03.2011 tarihli ve 27880 sayılı Resmi
Gazete’de yayımlanan Finansal Araçlara İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 9) Hakkında Tebliğin ekinde yer alan TFRS 9’da (TFRS 9’un 2011
versiyonunda) aşağıdaki değişiklikler yapılmış olup, TFRS 9’un (2011 versiyonu)
söz konusu değişiklikleri içeren halinin uygulanmasına, TFRS 10’un -zorunlu
veya ihtiyari- ilk kez uygulanmasıyla birlikte başlanmalıdır (değişiklikler,
mevcut paragrafların değiştirilmesi, yeni paragraflar eklenmesi, paragrafların
çıkarılması ve/veya paragraf başlıklarının değiştirilmesi şeklinde olabilir)
3.2.1
paragrafı
“3.2.1 3.2.2 – 3.2.9, B3.1.1,
B3.1.2 ve B3.2.1–B3.2.17 paragrafları konsolide finansal tablolara konsolide
düzeyde uygulanır. Bu nedenle, ilk olarak bağlı ortaklıkların tamamı “TFRS 10
Konsolide Tablolar” uyarınca konsolide edilir ve daha sonra ortaya çıkan gruba
bu paragraflar uygulanır.”
7.1.2
paragrafı
“7.1.2 TFRS 10 ve TFRS 11
Müşterek Anlaşmalar 3.2.1, B3.2.1-B3.2.3, B4.3.12(c) ve B 5.7.15 paragraflarını
değiştirmiştir. Söz konusu değişiklikler TFRS 10 ve TFRS 11 uygulandığında
uygulanırlar.”
B3.2.1
paragrafı
“B3.2.1 Aşağıda yer alan akış çizelgesi,
finansal bir varlığın finansal durum tablosu dışı bırakılıp bırakılmadığının ve
ne kadarının finansal durum tablosu dışı bırakıldığının değerlendirilmesi
sürecini gösterir.
“B.3.2.2
3.2.4(b) paragrafında yer alan durum (işletmenin ilgili finansal varlığın nakit
akışlarını elde etmeye yönelik sözleşmeden doğan hakları elinde bulundurmakla
birlikte, ilgili nakit akışlarını bir veya birden fazla alıcıya ödemeye yönelik
sözleşmeden doğan yükümlülüğü bulunduğu durumlar), örneğin işletmenin tröst
olması ve sahibi olduğu finansal varlıkların intifa haklarını yatırımcılara
ihraç etmesi ve söz konusu finansal varlıklarla ilgili hizmet sağlaması
durumunda oluşur. Bu durumda, 3.2.5 ve 3.2.6 paragraflarındaki koşullar yerine
getirildiği takdirde ilgili finansal varlıkların finansal durum tablosu dışı
bırakılmaları uygundur.”
B3.2.3
paragrafı
“B3.2.3 3.2.5 paragrafının uygulanmasında, işletme,
örneğin finansal varlığı doğrudan tahsis eden bir işletme veya finansal varlığı
devralan ve ilgili nakit akışlarını üçüncü şahıs yatırımcılara aktaran bir
bağlı ortaklığı bulunan bir grup olabilir.
B5.7.15
paragrafının (b) bendi
“B5.7.15
(b) bir yapısal işletme
tarafından aşağıdaki özelliklere sahip olarak ihraç edilen bir borç. İşletme
yasal açıdan farklı bir statüdedir ve bu sayede işletmenin iflas etmesi
durumunda bile işletmedeki varlıklar sadece yatırımcıların menfaatleri
açısından koruma altına alınmıştır. İşletme diğer başka işlemlere girmez ve
işletmedeki varlıklar ipotek altına alınamaz. Yalnızca koruma altına alınmış
olan varlıkların nakit yarattığı durumlarda işletmenin yatırımcılarına ödeme
yapılır. Bu yüzden, borcun gerçeğe uygun değerinde meydana gelen değişimler
öncelikle varlıkların gerçeğe uygun değerlerindeki değişimi yansıtır.
Varlıkların performansının borcun gerçeğe uygun değeri üzerindeki etkisi kredi
riski değil, varlığa özgü performans riskidir.”
(2) 28/10/2011
tarihli 28098 sayılı Resmi Gazete’de yayımlanan “Diğer İşletmelerdeki Paylara
İlişkin Açıklamalarla İlgili Türkiye Finansal Raporlama Standardı (TFRS 12)
Hakkında Tebliğ Sıra No: 218” in bu Tebliğ ile ilgili hükümleri aşağıdadır.
“---
Madde 5 · Uygulamaya ilişkin hükümler
MADDE 5 – (1) Bu
Tebliğin 1 no’lu ekinde yer alan TFRS
11’i finansal tablolarında
uygulayan işletmeler, söz konusu
finansal tablolarında aşağıda yer alan düzenlemeleri
de uygular:
(a) 9.12.2005 tarihli ve 26018 sayılı Resmî Gazete’de yayımlanan Türkiye Finansal Raporlama Standartlarının İlk Uygulamasına İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 1) Hakkında Tebliğin ekinde yer alan TFRS 1’in 31,
39I, D1, D14, D15 ve D31 paragrafları ile 31 inci
ve D14 paragraflarından önce gelen başlıkları bu Tebliğin 2 no’lu ekinde yer alan şekliyle,
(b) 31.3.2006 tarihli ve 26125 sayılı Resmî Gazete’de yayımlanan Hisse Bazlı Ödemelere İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 2) Hakkında Tebliğin ekinde yer alan TFRS 2’nin 5
ve 63A paragraflarını bu Tebliğin 3 no’lu ekinde yer alan şekliyle,
(c) 16.3.2006 tarihli ve 26110 sayılı Resmî Gazete’de yayımlanan Satış Amaçlı Elde Tutulan Varlıklar ve
Durdurulan Faaliyetlere İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 5) Hakkında Tebliğ’in ekinde yer alan TFRS 5’in 28
ve 44G paragraflarını bu Tebliğin 4 no’lu ekinde yer alan şekliyle,
(d) 20.3.2011 tarihli ve 27880 sayılı Resmî Gazete’de yayımlanan Finansal Araçlara İlişkin Türkiye Finansal Raporlama
Standardı (TFRS 9) Hakkında Tebliğin ekinde yer alan TFRS 9’un B
4.3.12 ((c) bendi) paragrafını bu Tebliğin 5 no’lu ekinde yer alan şekliyle,
(e) 18.1.2005 tarihli ve 25704 sayılı Resmî Gazete’de yayımlanan Nakit Akış Tablolarına İlişkin Türkiye Muhasebe Standardı (TMS 7) Hakkında Tebliğ’in ekinde yer alan TMS 7’nin 37,
38, 50 ((b) bendi) ve 57 paragraflarını bu Tebliğin 6 no’lu ekinde yer alan şekliyle,
(f) 28.3.2006 tarihli ve 26122 sayılı Resmî Gazete’de yayımlanan Gelir Vergilerine
İlişkin Türkiye Muhasebe Standardı (TMS 12) Hakkında Tebliğin ekinde yer alan TMS 12’nin 2,
15, 18 ((e) bendi), 24, 38, 39, 43, 44, 45, 81 ((f) bendi), 87, 87C, 98A
paragraflarını ve 38 inci paragraftan önce
gelen başlığı bu Tebliğin 7 no’lu ekinde yer alan şekliyle,
(g) 9.12.2005 tarihli ve 26018 sayılı Resmî Gazete’de yayımlanan Hasılata İlişkin Türkiye Muhasebe Standardı (TMS 18) Hakkında Tebliğ’in ekinde yer alan TMS 18’in 6
((b) bendi) ve 41 inci paragrafını bu Tebliğin 8 no’lu ekinde yer alan şekliyle,
(h) 31.12.2005 tarih ve 26040 sayılı Resmî Gazete’de yayımlanan Kur Değişiminin Etkilerine İlişkin Türkiye Muhasebe Standardı (TMS 21) Hakkında Tebliğ’in ekinde yer alan TMS 21’in 3
((b) bendi), 8, 11, 18, 33, 44, 45, 46, 48A ve 60F paragraflarını bu Tebliğin 9 no’lu ekinde yer alan şekliyle,
(ı) 31/12/2009 tarihli ve 27449 sayılı Resmî Gazete’de yayımlanan İlişkili Taraf Açıklamalarına İlişkin Türkiye Muhasebe Standardı (TMS 24) Hakkında Tebliğ’in ekinde yer alan TMS 24’ün 3,
11 ((b) bendi), 19, 25 ve 28A paragraflarını bu Tebliğin 10 no’lu ekinde yer alan şekliyle,
(i) 28.10.2006 tarihli ve 26330 sayılı Resmî Gazete’de yayımlanan Finansal Araçlar: Sunuma İlişkin Türkiye Muhasebe Standardı (TMS 32) Hakkında Tebliğ’in ekinde yer alan TMS 32’nin
4(a) ve 97I paragraflarını bu Tebliğin 11 no’lu ekinde yer alan şekliyle,
(j) 28.3.2006 tarihli ve 26122 sayılı Resmî Gazete’de yayımlanan Hisse Başına Kazanca İlişkin Türkiye Muhasebe Standardı (TMS 33) Hakkında Tebliğ’in ekinde yer alan TMS 33’ün 40,
A11 ve 74B paragraflarını bu Tebliğ’in 12 no’lu ekinde yer alan şekliyle,
(k) 18.3.2006 tarihli ve 26112 sayılı Resmî Gazete’de yayımlanan Varlıklarda Değer Düşüklüğüne İlişkin Türkiye Muhasebe Standardı (TMS 36) Hakkında Tebliğ’in ekinde yer alan TMS 36’nın 4 ((b) ve (c) bentleri), 12 ((h) bendi), 140H
paragrafını ve 12 ((h) bendi) paragrafından önce gelen başlığı bu Tebliğ’in 13 no’lu ekinde yer alan şekliyle,
(l) 17.3.2006 tarihli ve 26111 sayılı Resmî Gazete’de yayımlanan Maddi Olmayan
Duran Varlıklara İlişkin Türkiye Muhasebe Standardı (TMS 38) Hakkında Tebliğ’in ekinde yer alan TMS 38’in 3
((e) bendi) ve 130F paragraflarını bu Tebliğ’in 14 no’lu ekinde yer alan şekliyle,
(m) 3.11.2006 tarihli ve 26335 sayılı Resmî Gazete’de yayımlanan Finansal Araçlar: Muhasebeleştirme ve Ölçmeye İlişkin Türkiye Muhasebe Standardı (TMS 39) Hakkında Tebliğ’in ekinde yer alan TMS 39’un UR3
paragrafını bu Tebliğ’in 17 no’lu ekinde yer alan şekliyle,
(n) 15.6.2007 tarihli ve 26553 sayılı Resmî Gazete’de yayımlanan Türkiye Finansal Raporlama Standartları Yorumları Hakkında Tebliğin 4 no’lu ekinde yer alan TFRS Yorum 5 Hizmetten Çekme, Restorasyon ve Çevre
Rehabilitasyon Fonlarından Kaynaklanan Paylar Üzerindeki
Haklar’ın 8 ve 14B paragraflarını bu Tebliğin 18 no’lu ekinde yer alan şekliyle,
(o) 8.1.2009 tarihli ve 27104 sayılı Resmî Gazete’de yayımlanan Yurt Dışındaki İşletmede Bulunan Net Yatırımın Finansal Riskten Korunmasına İlişkin Türkiye Finansal Raporlama
Standardı Yorumu (TFRS Yorum 16) Hakkında Tebliğ’in ekinde
yer alan TFRS Yorum 16’nın 2 nci paragrafında yer alan
dipnot bu Tebliğin 21 no’lu ekinde yer alan şekliyle,
uygularlar.
Madde 6 · Yürürlükten kaldırılan mevzuat
MADDE 6 – (1) Bu
Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan TFRS 11’in uygulanmasıyla,
31.12.2005 tarihli ve 26040 sayılı Resmî Gazete’de yayımlanan TMS 31 İş Ortaklıklarındaki Paylara İlişkin Türkiye Muhasebe Standardı Hakkında Tebliğ ve Tebliğ eki TMS 31 İş Ortaklıklarındaki Paylar Standardı ile
9.3.2007 tarihli ve 26457 sayılı Resmî Gazete’de yayımlanan Türkiye Muhasebe Standartları Yorumları Hakkında Tebliğ’in 3 no’lu ekinde yer alan TMS Yorum 13 – Müştereken Kontrol Edilen İşletmeler
- Ortak Girişimcilerin Parasal Olmayan Katılım Payları yürürlükten kalkar.
GEÇİCİ Madde 1 · Geçiş süreci
GEÇİCİ MADDE 1 – (1) İsteyen işletmeler bu hükümler çerçevesinde, bu Tebliği ve bu
Tebliğin 1 no’lu ekinde yer alan TFRS
11’i 1/1/2013 tarihinden önce başlayan yıllık hesap dönemlerine
ilişkin finansal tablolarında
uygulayabilir. Bu TFRS’nin 1/1/2013 tarihinden önce başlayan yıllık hesap dönemlerinde
uygulanması halinde, bu durum dipnotlarda açıklanır ve söz konusu tablolarda TFRS 10, TFRS 12, TMS 27 (2011’de yayımlanan) ve TMS 28 (2011’de yayımlanan) Standartları da uygulanır.
(2) Bu Tebliği ve bu
Tebliğin 1 no’lu ekinde yer alan TFRS
11’i 1/1/2013 tarihi öncesi yıllık hesap dönemlerine
ilişkin finansal tablolarında
uygulayan işletmeler, söz konusu
finansal tablolarında TFRS 9 Standardının 27.4.2010 ve 20.3.2011 tarihlerinde yayımlanan versiyonlarını uygulamaya başlamayıp, TMS 39’un söz konusu Standartların uygulamaya
başlamaması ile yürürlükten kaldırılacak olan hükümlerini uygulamaya devam ediyorlarsa, TMS 39’un UR3 ve UR41 ((a) bendi) paragraflarını bu Tebliğin 15 no’lu ekinde yer alan şekliyle,
15.6.2007 tarihli ve 26553 sayılı Resmî Gazete’de yayımlanan Türkiye Finansal Raporlama Standartları Yorumları Hakkında Tebliğin 8 no’lu ekinde yer alan TFRS Yorum 9 Saklı Türev Ürünlerin Yeniden Değerlendirilmesi’nin 5 ((c) bendi) ve 12 nci paragraflarını bu Tebliğin 19 no’lu ekinde yer alan şekliyle
uygular.
(3) Bu Tebliği ve bu
Tebliğin 1 no’lu ekinde yer alan TFRS
11’i 1/1/2013 tarihi öncesi hesap
dönemlerine ilişkin finansal
tablolarında uygulayan işletmeler, söz konusu finansal tablolarında TFRS 9’un 27.4.2010
tarihli ve 27564 sayılı Resmî Gazete’de yayımlanan versiyonunu
uyguluyorlarsa, TMS 39’un UR3 paragrafını bu Tebliğ’in 16 no’lu ekinde yer alan şekliyle,
TFRS Yorum 9’un 5 ((c) bendi) ve 12 nci paragraflarını bu Tebliğin 20 no’lu ekinde yer alan şekliyle
uygular.
Madde 7 · Yürürlük
MADDE 7 – (1) Bu
Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan TFRS 11 Müşterek Anlaşmalar
Standardı, 31.12.2012 tarihinden sonra başlayan yıllık hesap dönemlerinde
uygulanmak üzere yayımlandığı tarihte yürürlüğe girer.
Madde 8 · Yürütme
MADDE 8 – (1) Bu
Tebliğ hükümlerini Türkiye
Muhasebe Standartları Kurulu yürütür.
EK 5
TFRS 10’u düzenleyen bu Tebliğ’le, aynı zamanda,
20.03.2011 tarihli ve 27880 sayılı Resmi Gazete’de yayımlanan Finansal Araçlara
İlişkin Türkiye Finansal Raporlama Standardı (TFRS 9) Hakkında Tebliğin ekinde yer
alan TFRS 9’da (TFRS 9’un 2011 versiyonunda) aşağıdaki değişiklikler yapılmış
olup, TFRS 9’un (2011 versiyonu) söz konusu değişiklikleri içeren halinin
uygulanmasına, TFRS 10’un -zorunlu veya ihtiyari- ilk kez uygulanmasıyla
birlikte başlanmalıdır (değişiklikler, mevcut paragrafların değiştirilmesi,
yeni paragraflar eklenmesi, paragrafların çıkarılması ve/veya paragraf
başlıklarının değiştirilmesi şeklinde olabilir)
B4.3.12 Paragrafının (c) bendi
“B4.3.12
(c) TFRS 11 Müşterek Anlaşmalar
Standardında tanımlanan iş ortaklıklarının kurulması sırasında”
(3) 18/9/2014 tarihli ve 29123 sayılı Resmi Gazete’de
yürürlüğe FİNANSAL ARAÇLARA İLİŞKİN TÜRKİYE FİNANSAL RAPORLAMA STANDARDI (TFRS
9) HAKKINDA TEBLİĞ (SIRA NO: 211)’DE DEĞİŞİKLİK YAPILMASINA İLİŞKİN TEBLİĞ
(SIRA NO: 21) ile bu değişiklikler 30/6/2014 tarihinden sonra başlayan hesap
dönemlerinde geçerli olmak üzere, yayımı tarihinde yürürlüğe girer.
OKUMA REHBERİ
Gözden kaçırmayın.
Seçilen hükümleri inceleyin; koşulları ve istisnaları ilgili maddenin tamamında okuyun.
MADDE 7 – (1) Bu Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan “TFRS 10 Konsolide Finansal Tablolar” Standardı, 31/12/2012 tarihinden sonra başlayan hesap dönemlerinde uygulanmak üzere yayımlandığı tarihte yürürlüğe girer.
MADDE 7 – (1) Bu Tebliğ ve bu Tebliğin 1 no’lu ekinde yer alan TFRS 11 Müşterek Anlaşmalar Standardı, 31.12.2012 tarihinden sonra başlayan yıllık hesap dönemlerinde uygulanmak üzere yayımlandığı tarihte yürürlüğe girer.