Katma Değer
Vergisi Mükelleflerinin Ödeme Kaydedici Cihazları Kullanmaları
Mecburiyeti Hakkında Kanunla İlgili Genel Tebliğ
(Seri No: 63)
Tebliğ No
:
(Seri No: 63)
R. Gazete Tarihi
:
12/2/2005
R. Gazete Sayısı
:
25725
KATMA DEĞER
VERGİSİ MÜKELLEFLERİNİN ÖDEME KAYDEDİCİ
CİHAZLARI KULLANMALARI
MECBURİYETİ HAKKINDA
KANUNLA İLGİLİ
GENEL TEBLİĞ
(SERİ NO: 63)
Bilindiği üzere,
5281 sayılı Kanunun1 17 nci maddesiyle 2464 sayılı Belediye
Gelirleri Kanununun2 21 inci maddesinin ikinci fıkrasının sonuna
"Maliye Bakanlığı yukarıdaki şartlara bağlı kalmaksızın, biletle
girilen yerlere ilişkin eğlence vergisinin hesaplanması ve ödenmesine dair
işlemlerin ödeme kaydedici cihaz kullanılarak yapılmasına ait
usul ve esasları belirlemeye yetkilidir." hükmü eklenmiştir.
Anılan uygulamaya
ilişkin usul ve esaslar aşağıda açıklanmıştır.
1 - Biletle
Girilen Yerlerde Kullanılacak Ödeme Kaydedici Cihazlar:
Biletle girilen
eğlence yerlerini işletenlerden 2464 sayılı Kanunun 21 inci maddesinin (I)
numaralı bendinin (1) ve (2) numaralı alt bentleri kapsamında faaliyette bulunan
(sinemalarda yerli ve yabancı film gösteren) mükellefler istemeleri
halinde giriş biletlerini, Katma Değer Vergisi Mükelleflerinin Ödeme Kaydedici
Cihazları Kullanmaları Mecburiyeti Hakkında 3100 sayılı Kanunun3
5 inci maddesine göre Bakanlığımızca onaylanan ödeme kaydedici cihazlarla düzenleyebileceklerdir.
Bu şekilde düzenlenen ödeme kaydedici cihaz fişleri, 213 Sayılı Vergi Usul
Kanununun4 Mükerrer 257 nci maddesiyle Bakanlığımıza tanınan yetkiye dayanılarak,
"giriş bileti" olarak addedilecektir.
Söz konusu ödeme
kaydedici cihazların üretici veya ithalatçı kuruluşlarca Bakanlığımızdan onay
alınmak suretiyle işletme ihtiyaçlarına uygun şekilde programlanması ve bu
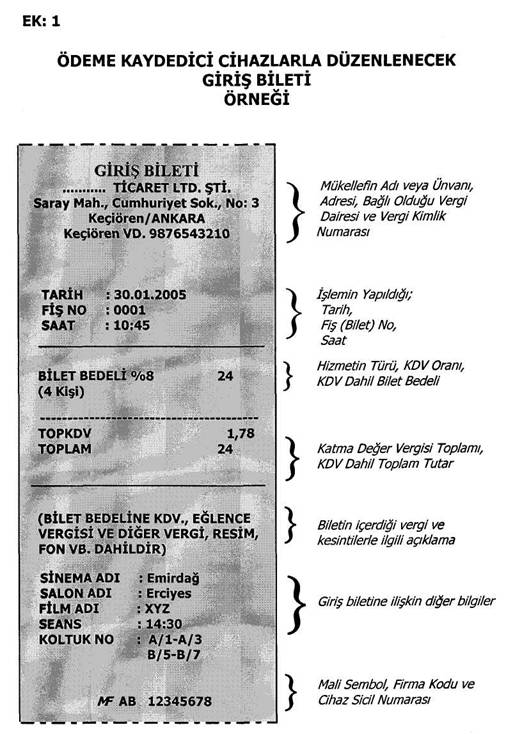
cihazlar kullanılmak suretiyle düzenlenecek giriş biletlerinin de ekteki
(Ek:l) örneğe uygun şekil ve muhtevada olması gerekmektedir.
Giriş bileti
düzenlemede kullanılacak olan Bakanlığımızdan onaylı ödeme kaydedici
cihazların kağıt rulolarına, 2464 sayılı Kanununun 21 inci maddesi ile getirilen
"belediyeler tarafından özel damga konulması şartı"
aranmayacaktır.
Bahse konu biletle
girilen eğlence yerlerini işleten mükellefler giriş biletlerini
yukarıda belirtilen ödeme kaydedici cihazları kullanmak suretiyle (belediye
damgası
olmaksızın) düzenlemeleri halinde, bu hizmetleriyle ilgili olarak müşterilerine
başkaca bir belge vermeyeceklerdir.
Ödeme kaydedici
cihazlar kullanılmak suretiyle düzenlenen biletlerin bir nüshası müşteriye
verilecek (kayıt rulosunda yazılı olan) diğeri ise Vergi Usul Kanununun defter
ve belgelerin muhafaza ve ibraz mecburiyetine ilişkin hükümleri uyarınca
mükellefçe saklanacaktır.
Müşteriye verilen
hizmet karşılığı düzenlenen bilet nüshası, sinemaya girişte biletin
yırtılması veya iptal edilmesi gibi bir işleme tabi tutulmayacaktır. Şu
kadar ki mükerrer kullanımların önlenmesine yönelik olarak giriş biletinin
herhangi bir yerine, girişte işletmeci tarafından özel işaretlerini taşıyan
ve biletin kullanıldığını gösteren damga veya kaşe uygulanacaktır.
3 - Eğlence Vergisinin
Hesaplanması ve Ödenmesi:
Giriş biletlerini
yukarıda belirtilen ödeme kaydedici cihazları kullanmak suretiyle
düzenleyen mükellefler, 2464 sayılı Kanununa göre tahsil edilen eğlence vergisini, ödeme
kaydedici cihazların günlük kapanış fişleri (Z raporu) ve mali hafıza raporlarından
yararlanarak hesaplayacaklardır.
Mükellefler,
yukarıda belirtildiği şekilde hesaplanan her aya ait eğlence vergisini, en geç
ertesi ayın 20 nci günü akşamına kadar mahallin malmüdürlüğü veya muhasebe
müdürlüğüne ödeyeceklerdir. Malmüdürlükleri ve muhasebe müdürlüklerince,
tahsil edilen meblağın % 75'i Kültür ve Turizm Bakanlığı Merkez Saymanlığı
hesabına, % 25'i de ilgili belediyeye, tahsilini takip eden ayın onbeşinci günü akşamına
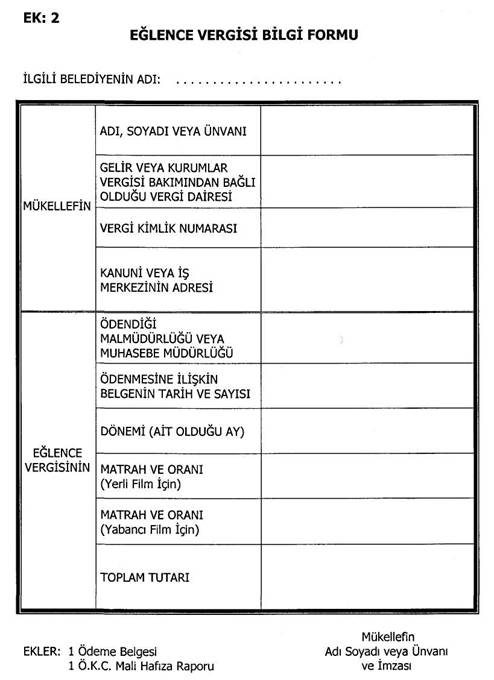
kadar aktarılacaktır. Verginin ödendiğine dair belge ve o aya ait hasılatı gösteren
ödeme kaydedici cihaz mali hafıza raporu, ekte (Ek:2) yer alan bilgi formu
ekinde, ödemenin yapıldığı ayın sonuna kadar ilgili belediyeye verilecektir.
Giriş biletlerini
ödeme kaydedici cihazlarla düzenlemeyen mükellefler eğlence vergisine
ilişkin işlemlerinde, daha önceden olduğu gibi 2464 sayılı Kanunun ilgili
maddelerinde belirtilen usul ve esaslara göre hareket edeceklerdir.
4 - Ceza:
Yukarıda
belirlenip açıklanan usul ve esaslara uymayanlar hakkında, işledikleri fiile
göre 3100 Sayılı Kanun ve 213 Sayılı Vergi Usul Kanununda yazılı cezalar
uygulanacaktır.
1 31 Aralık 2004
tarih ve 25687 (3. Mük.) sayılı Resmi Gazete'de yayımlanmıştır.
2 29 Mayıs 1981
tarih ve 17354 sayılı Resmi Gazete'de yayımlanmıştır. 3 15 Aralık 1984 tarih ve 18606 sayılı Resmi Gazete'de
yayımlanmıştır. 4 10 Ocak 1961
tarih ve 10703 sayılı Resmi Gazete'de yayımlanmıştır.